インフレーション/デフレーション
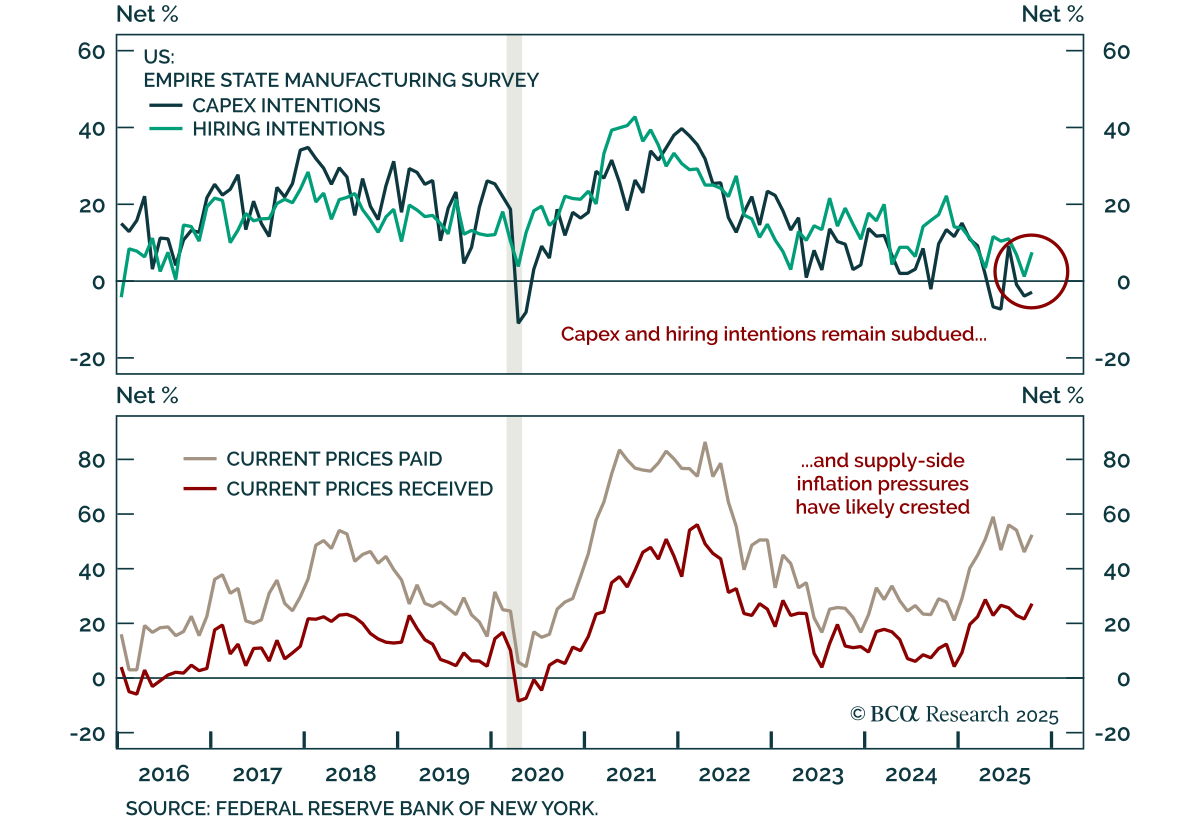
10月のエンパイア製造業調査は予想を上回りましたが、投資および雇用意向の弱さがその前向きなシグナルを和らげています。 指数は-8.7から10.7に上昇し、控えめな活動成長を示しています。新規受注は増加し、 先月 急落した後、出荷も増加しました。労働指標はまちまちで、雇用はわずかに増加しましたが、平均労働時間は短縮しました。 全体的な活動に関する期待は改善しましたが、設備投資意向は依然として弱く、大半の回答者が投資の減少を予測していることを示しています。雇用意向も依然として 低調…
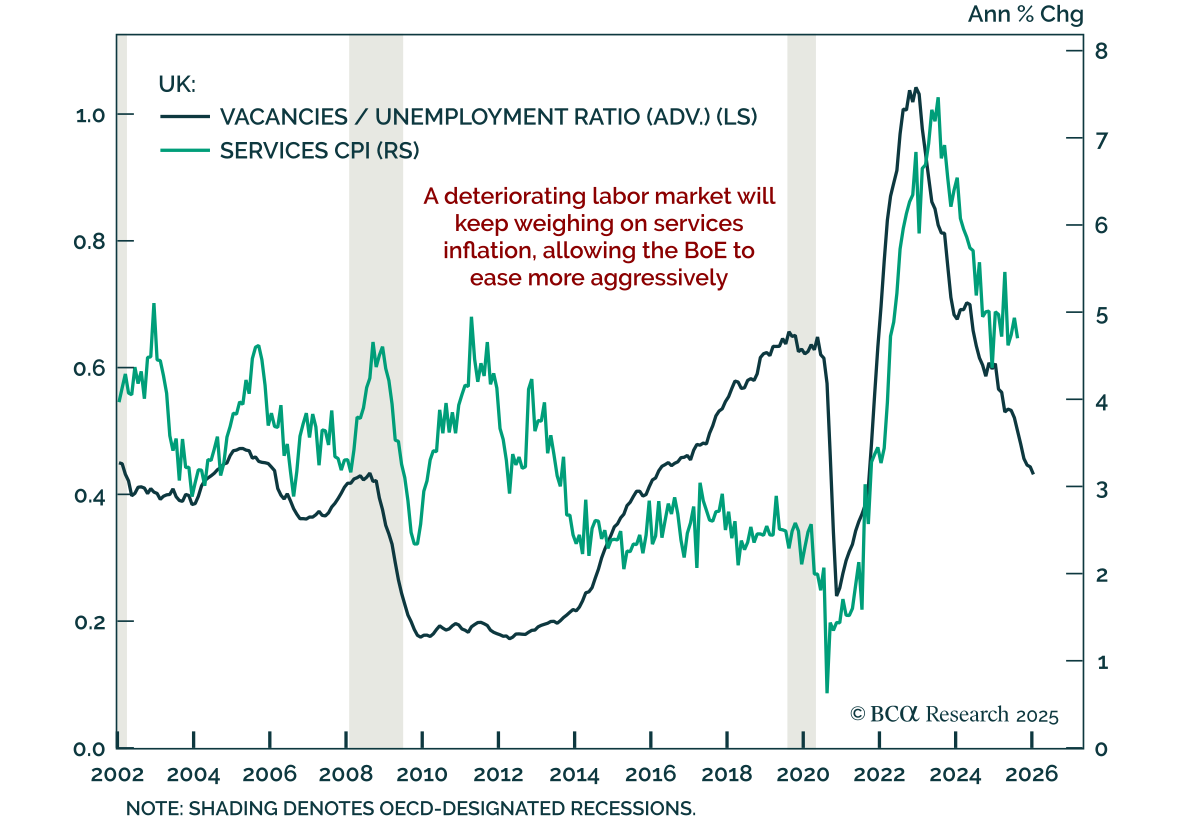
英国の労働データは8月と9月に弱まり、インフレリスクを下押しし、2年10年債のスティープナーで英国ギルトのオーバーウェイトを支持しました。 9月の給与は1万件減少し、失業率が循環的な高水準に達する中で、求人件数も循環的な低水準に下落を続け、労働市場のさらなる緩和を示唆しています。強い見出しの前年比5.0%の増加にもかかわらず、ボーナスを除く8月の民間部門の収益(イングランド銀行が好む指標)は予想を上回るペースで4.7%から4.4%に鈍化しました。…
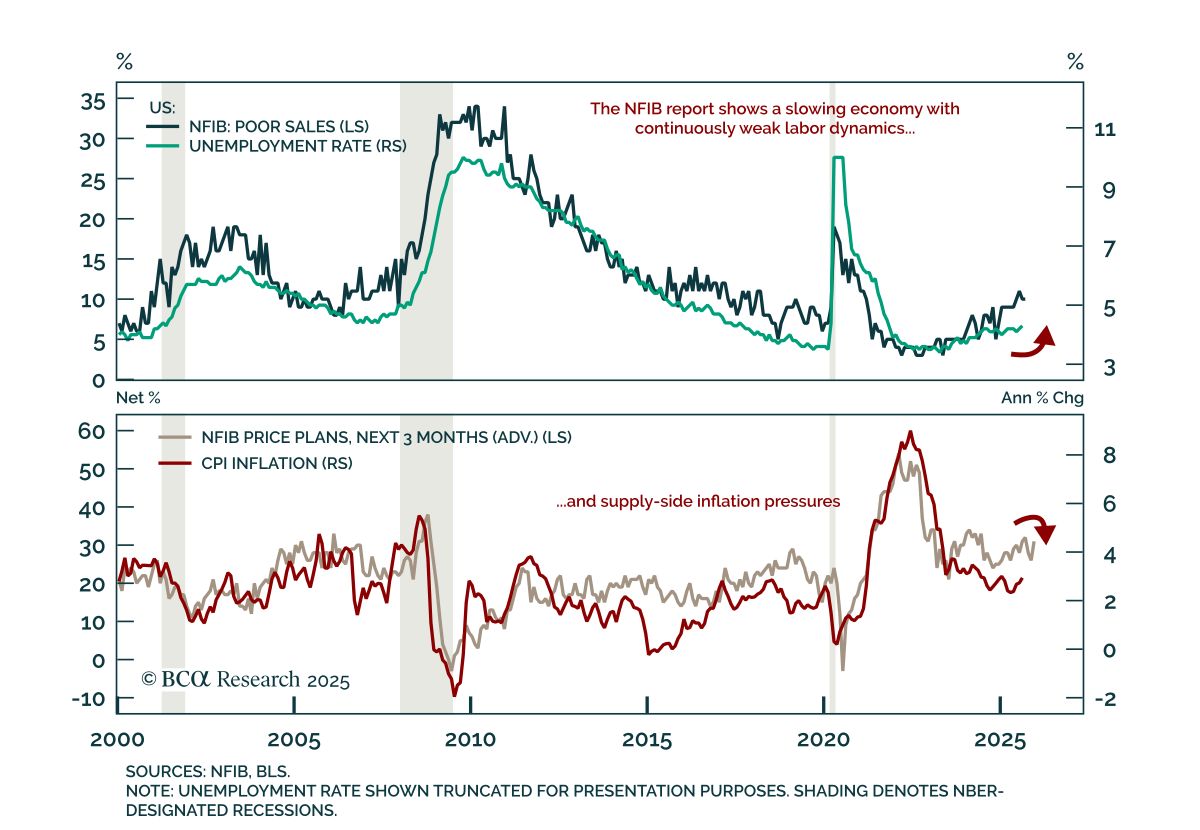
NFIBのミスが停滞しているが崩壊していない労働市場を確認 NFIBのミスが停滞しているが崩壊していない労働市場を確認 9月のNFIB中小企業楽観指数は、100.8から98.8に低下し、予想を下回りました。…
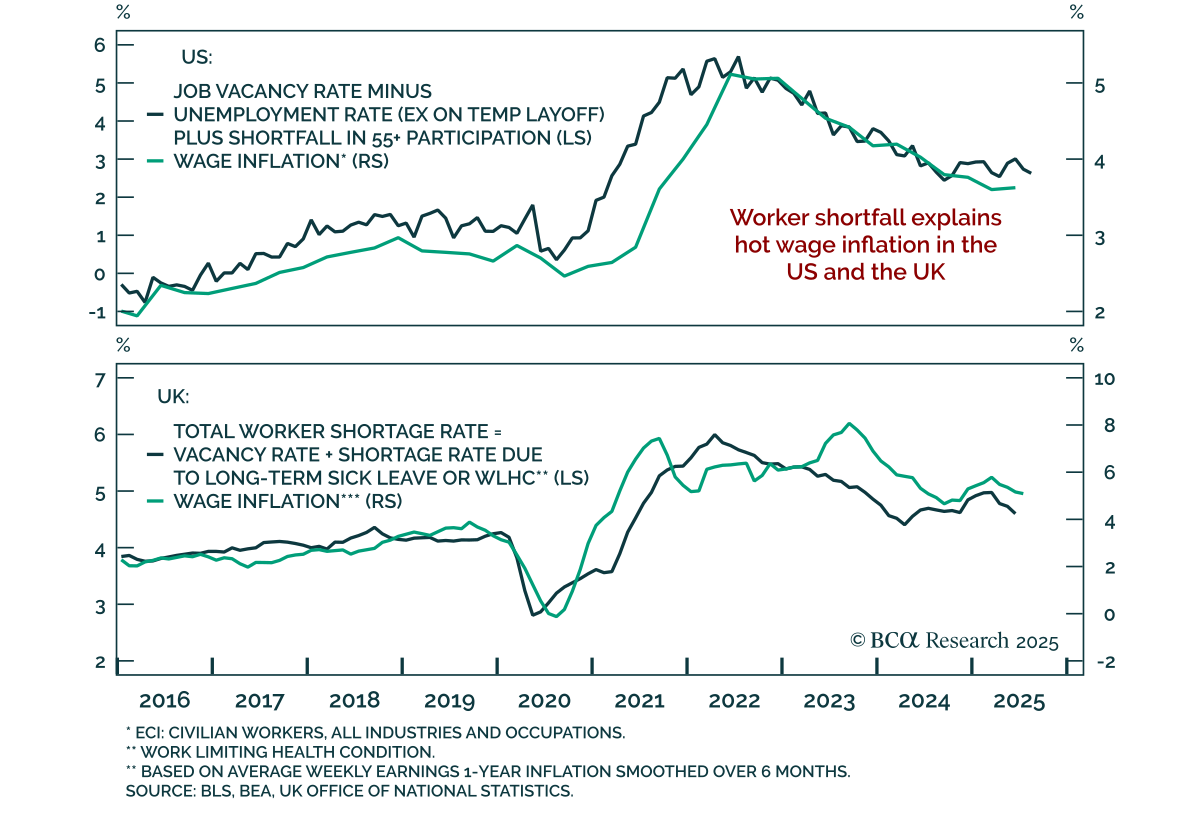
米国と英国における持続的な賃金圧力は、類似した構造的な労働者不足に起因していますと、BCA’s Counterpoint Strategyが述べています。両国の経済では、見かけの労働データが、米国での早期退職や英国での長期病気によって引き起こされた隠れた不足を隠しており、労働市場は見かけ以上に逼迫した状態が続いています。…
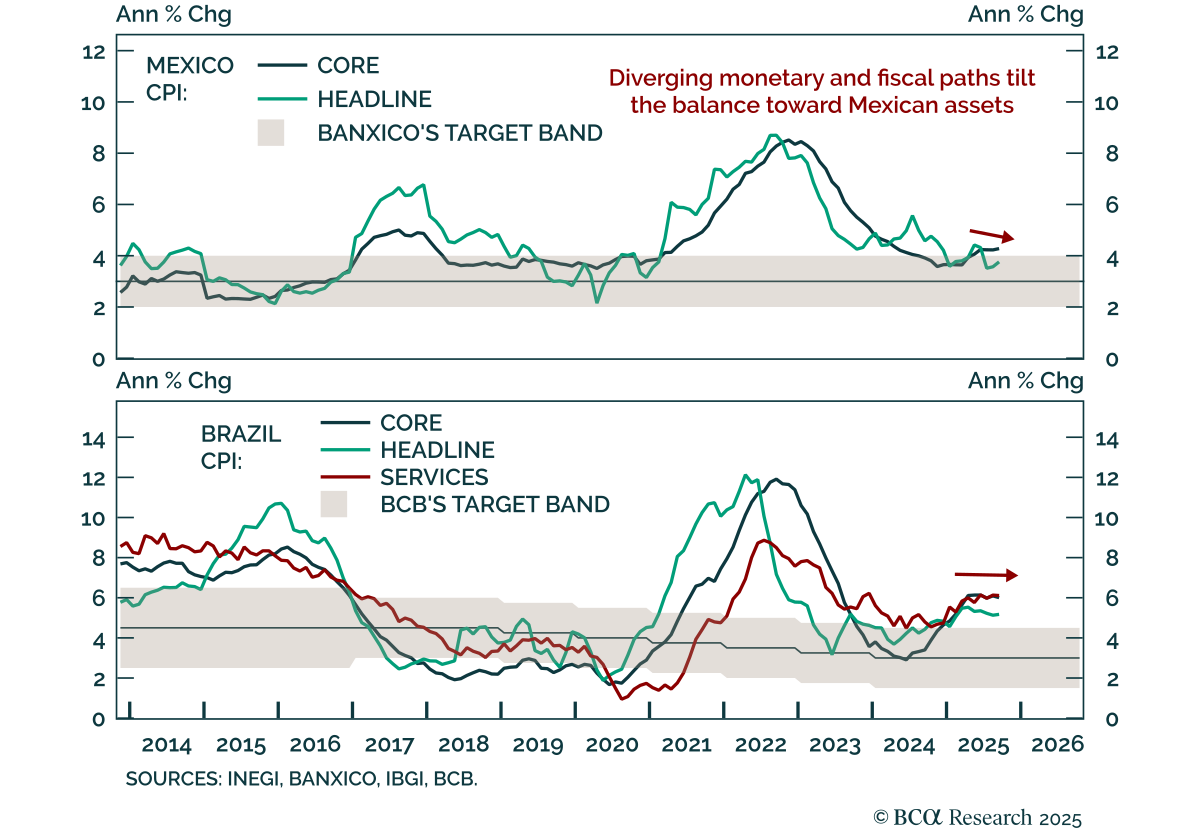
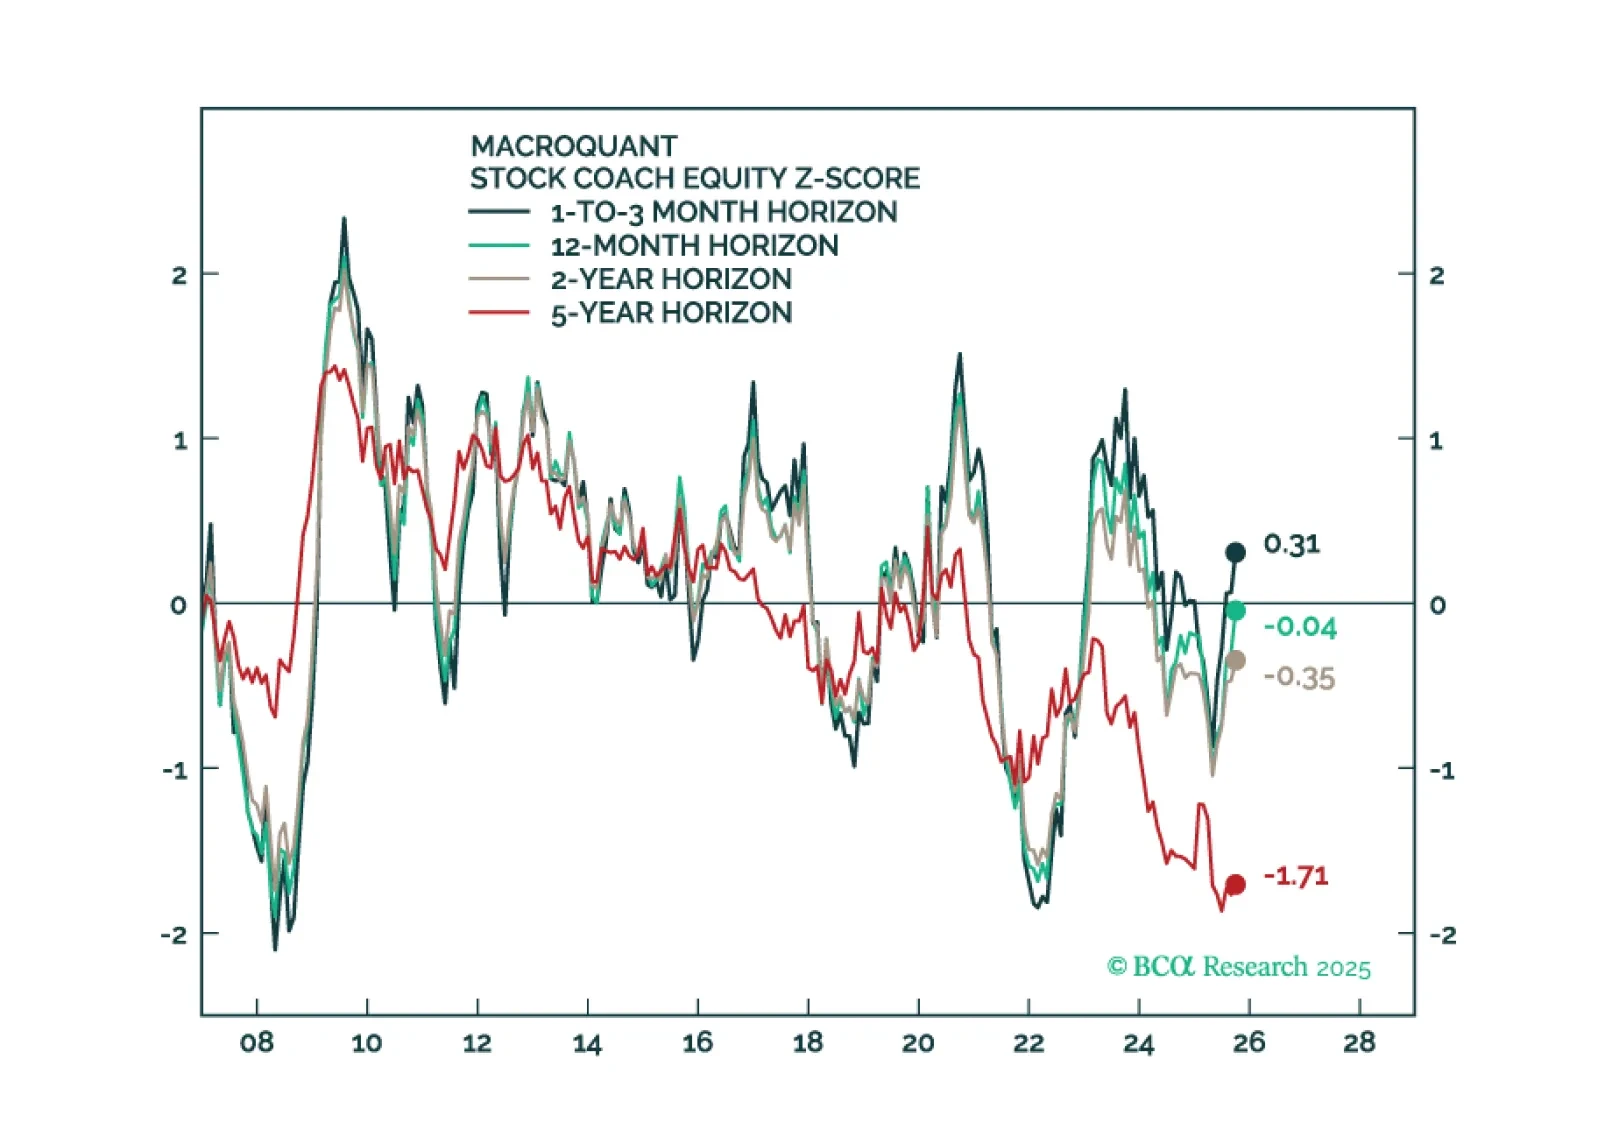
このQ4ストラテジーアウトルックでは、リセッション予測における現状、さまざまなシナリオにおける株式と債券の見通し、AIが企業利益に与える影響について投資家が誤解している理由、米ドルが構造的な下落トレンドに入ったかどうか、円、金、その他のコモディティに対する我々の視点など、さまざまな重要なテーマについて議論します。
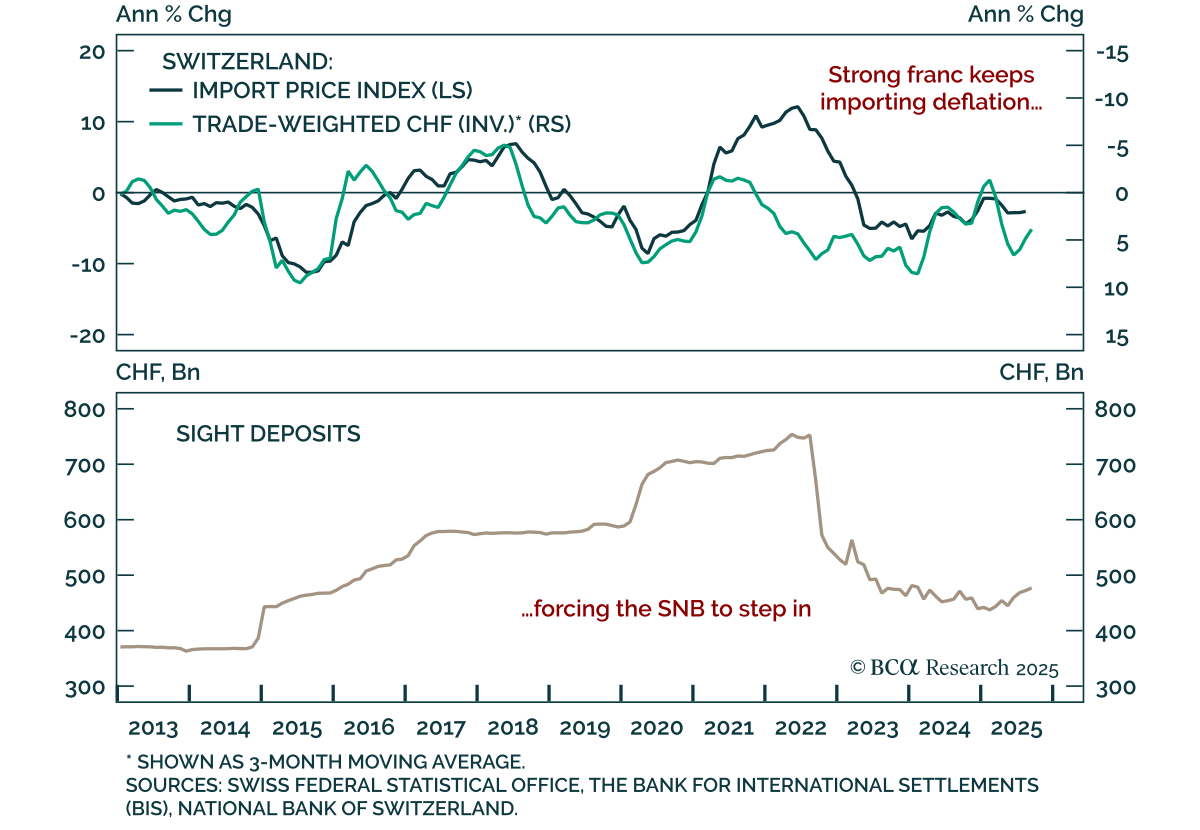
SNBの介入と操作の微妙な境界線 SNBの介入と操作の微妙な境界線 スイス国立銀行(SNB)は、通貨介入の増加とマイナス金利政策をさらに強化し、今後12か月間、CHFおよびスイス国債に対して中立的な姿勢を強調すると予想されます。 最近の外国為替取引に関する共同声明では、スイス国立銀行(SNB)と米国財務省が「競争目的で為替レートを標的にしない」ことで合意する一方、為替介入が「過度に不安定なまたは秩序を欠いた減価または増価に対処するために適切」であることを確認しました。…
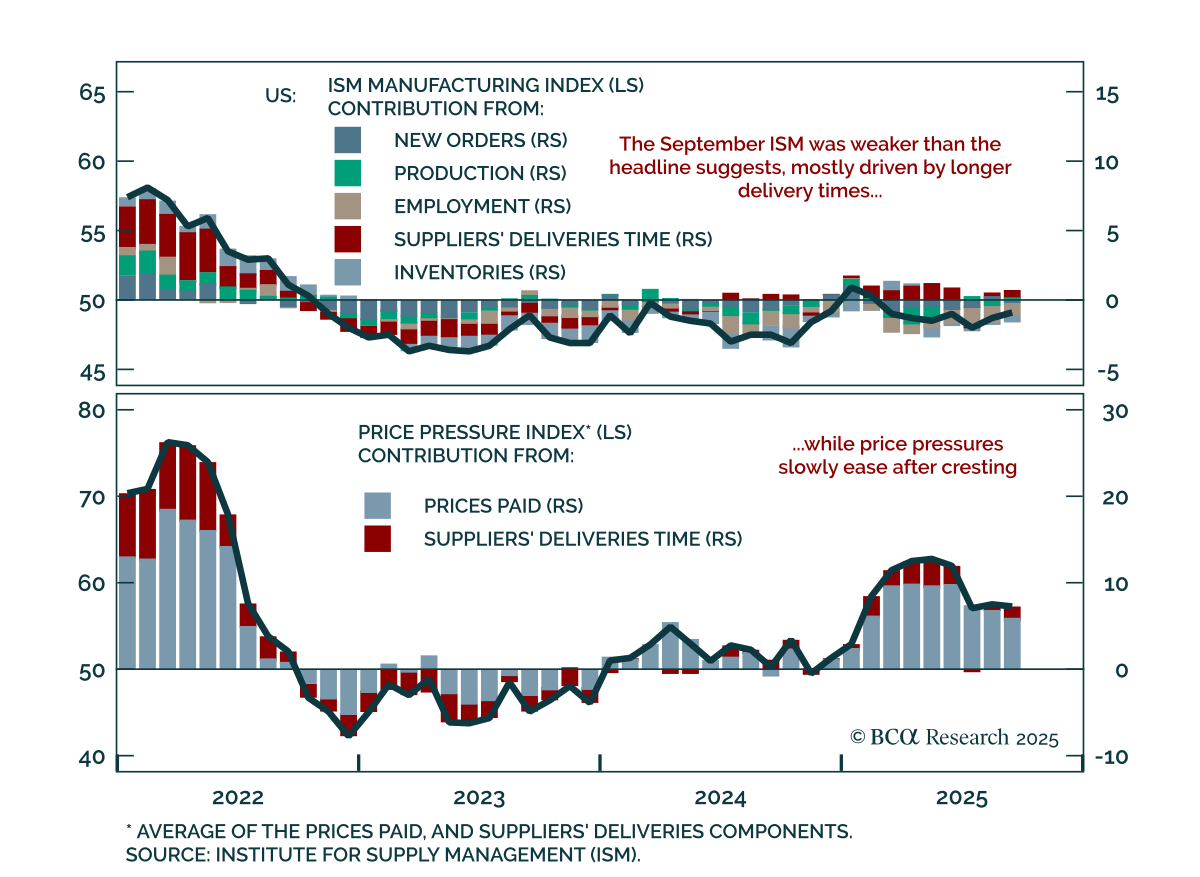
ISMの結果、新規受注と雇用の弱さが隠れる ISMの結果、新規受注と雇用の弱さが隠れる 9月のISM製造業指数は49.1と予想を上回りましたが、詳細を見ると弱い勢いと関税圧力が確認されました。 ヘッドラインは8月の48.7から改善し、2ヶ月連続の上昇となりましたが、この上昇は主にサプライヤーの納期が長くなったことと、生産がわずかに強化されたことによるもので、成長を報告した業界は半分未満でした。新規受注は過去8ヶ月で7回縮小し、雇用はやや改善しましたが、45.3と依然収縮にとどまりました。…
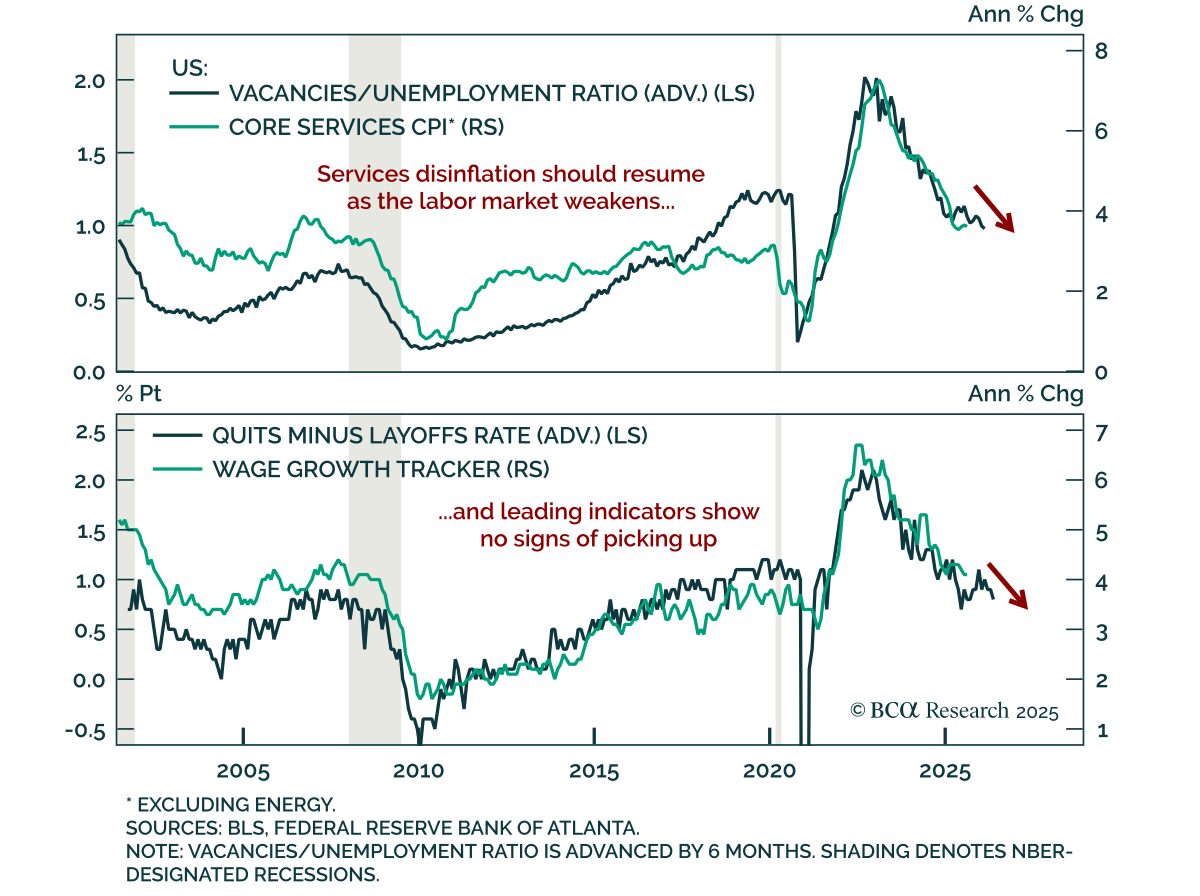
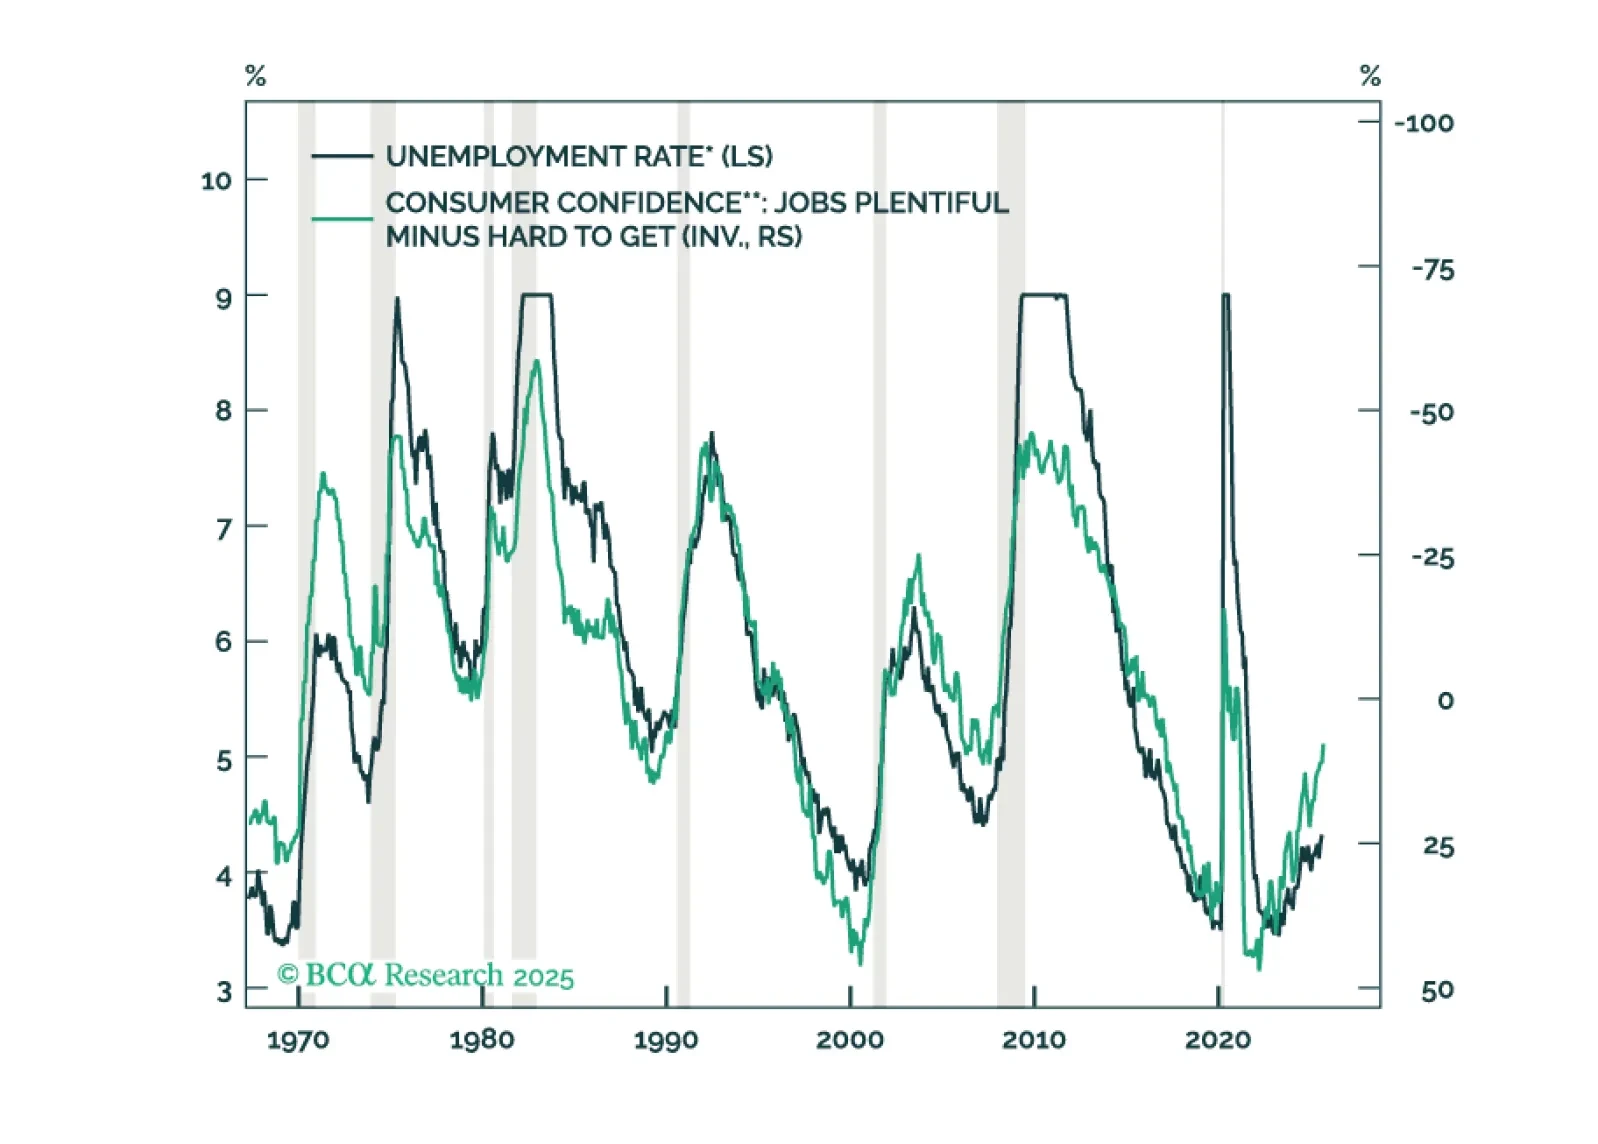
JOLTSデータが労働市場の緩和を確認 JOLTSデータが労働市場の緩和を確認 8月のJOLTSデータは、労働市場の緩やかな弱体化を確認し、控えめな防御的配分スタンスを強化しました。求人数は7.21百万件から7.23百万件に増加しましたが、この増加は非循環的セクターによるものでした。退職者数は3.17百万件から3.09百万件に減少し、退職率は2.0%から1.9%に低下しました。採用と解雇もわずかに減少し、それぞれの率は3.2%と1.1%で低水準にとどまっています。…