インフレーション/デフレーション

As talks of a market “meltup” abound, we used last Friday’s edition of our BCA Live & Unfiltered meeting to assess our asset allocation recommendations. Our House View has been underweight equities since March, a recommendation reinforced by two of our most…
US CPI inflation for October printed in line with expectations and was unchanged from September, with headline at 0.2% month-over-month and core at 0.3%. Headline re-accelerated to 2.6% from 2.4% on an annual basis, and core stayed steady at 3.3%. This report…

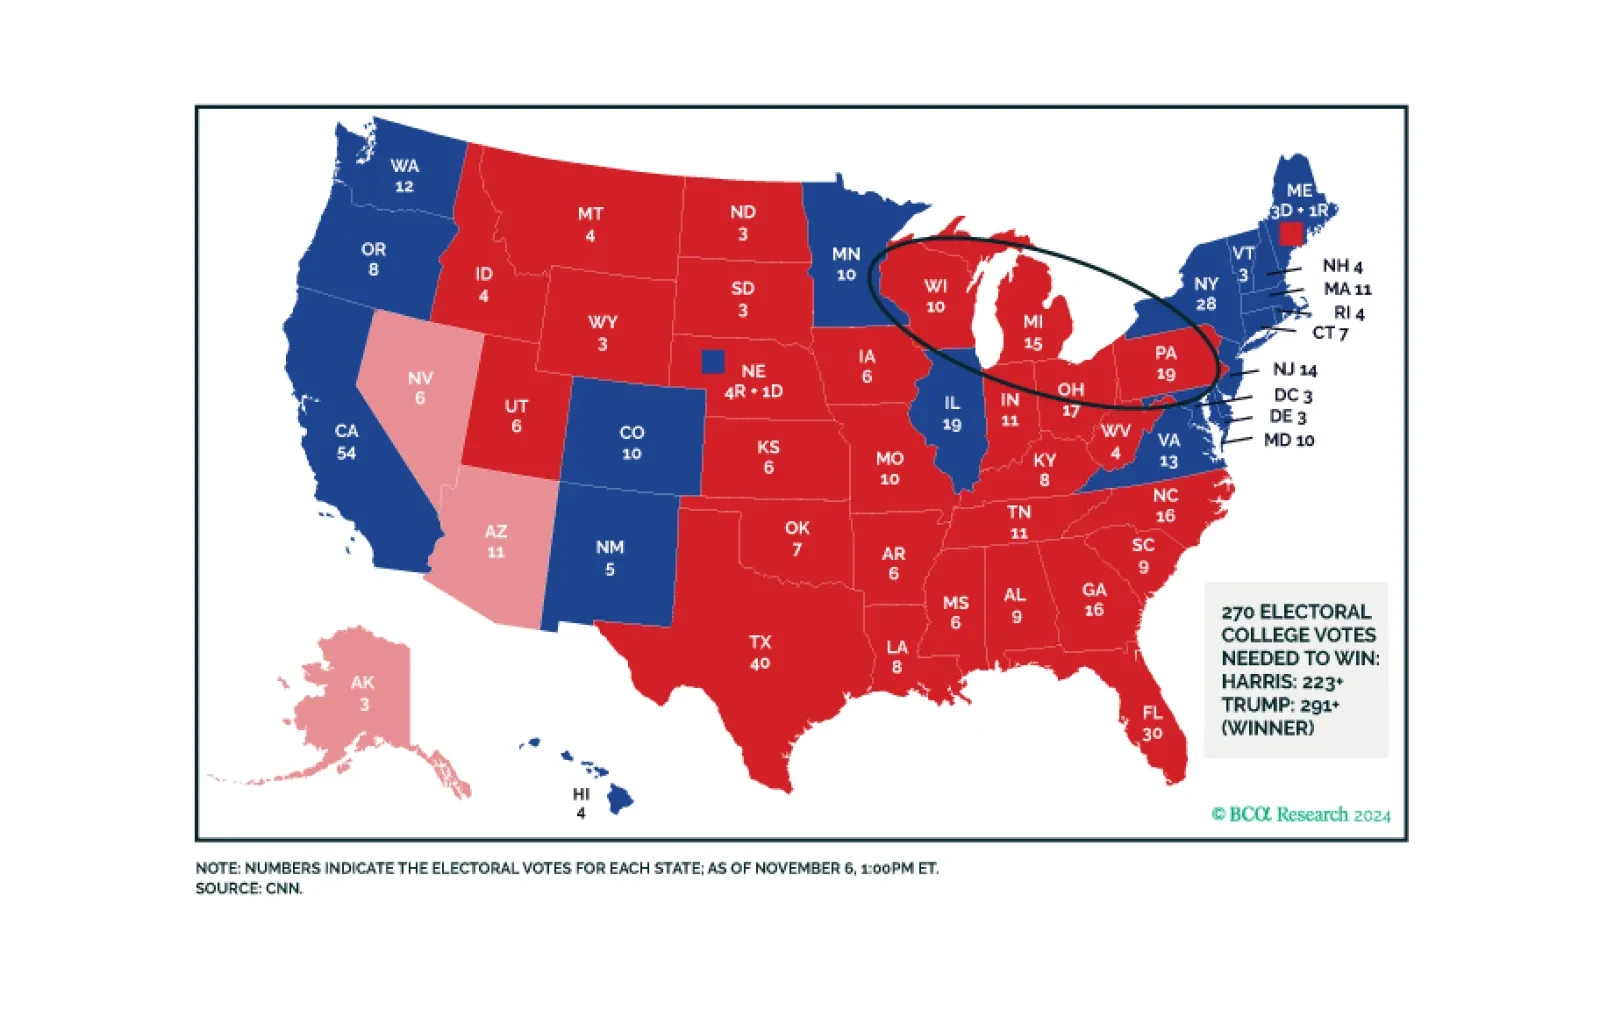
トランプの圧勝は規制緩和と貿易関税の引き上げを確実にする民意の支持をもたらす。財政赤字の拡大や移民改革も見込まれ、共和党は下院でかろうじて僅差を確保するかもしれない。外交はより一方的になり、当初は米国資産が上回るだろう。
Our China Investment Strategy team recently met with clients in China to assess investor sentiment and discuss the outlook as Beijing unveils new stimulus measures. China’s economic recovery faces headwinds and is unlikely to stabilize until mid-2025.…
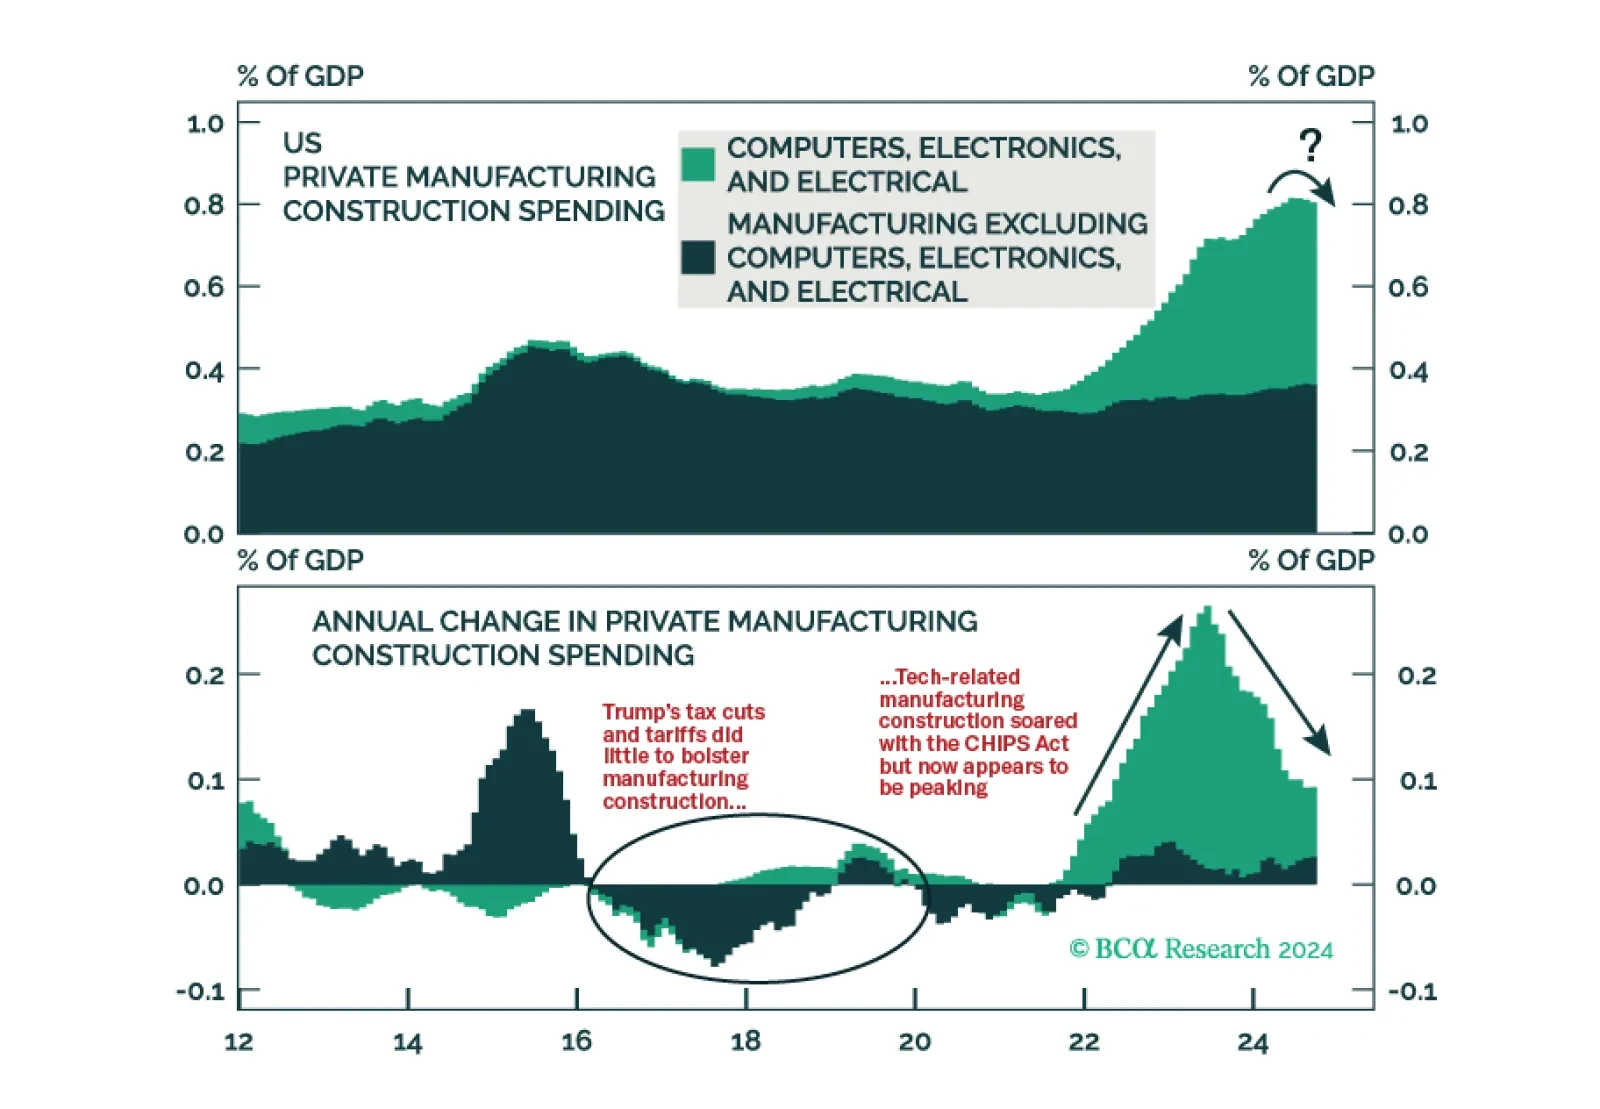
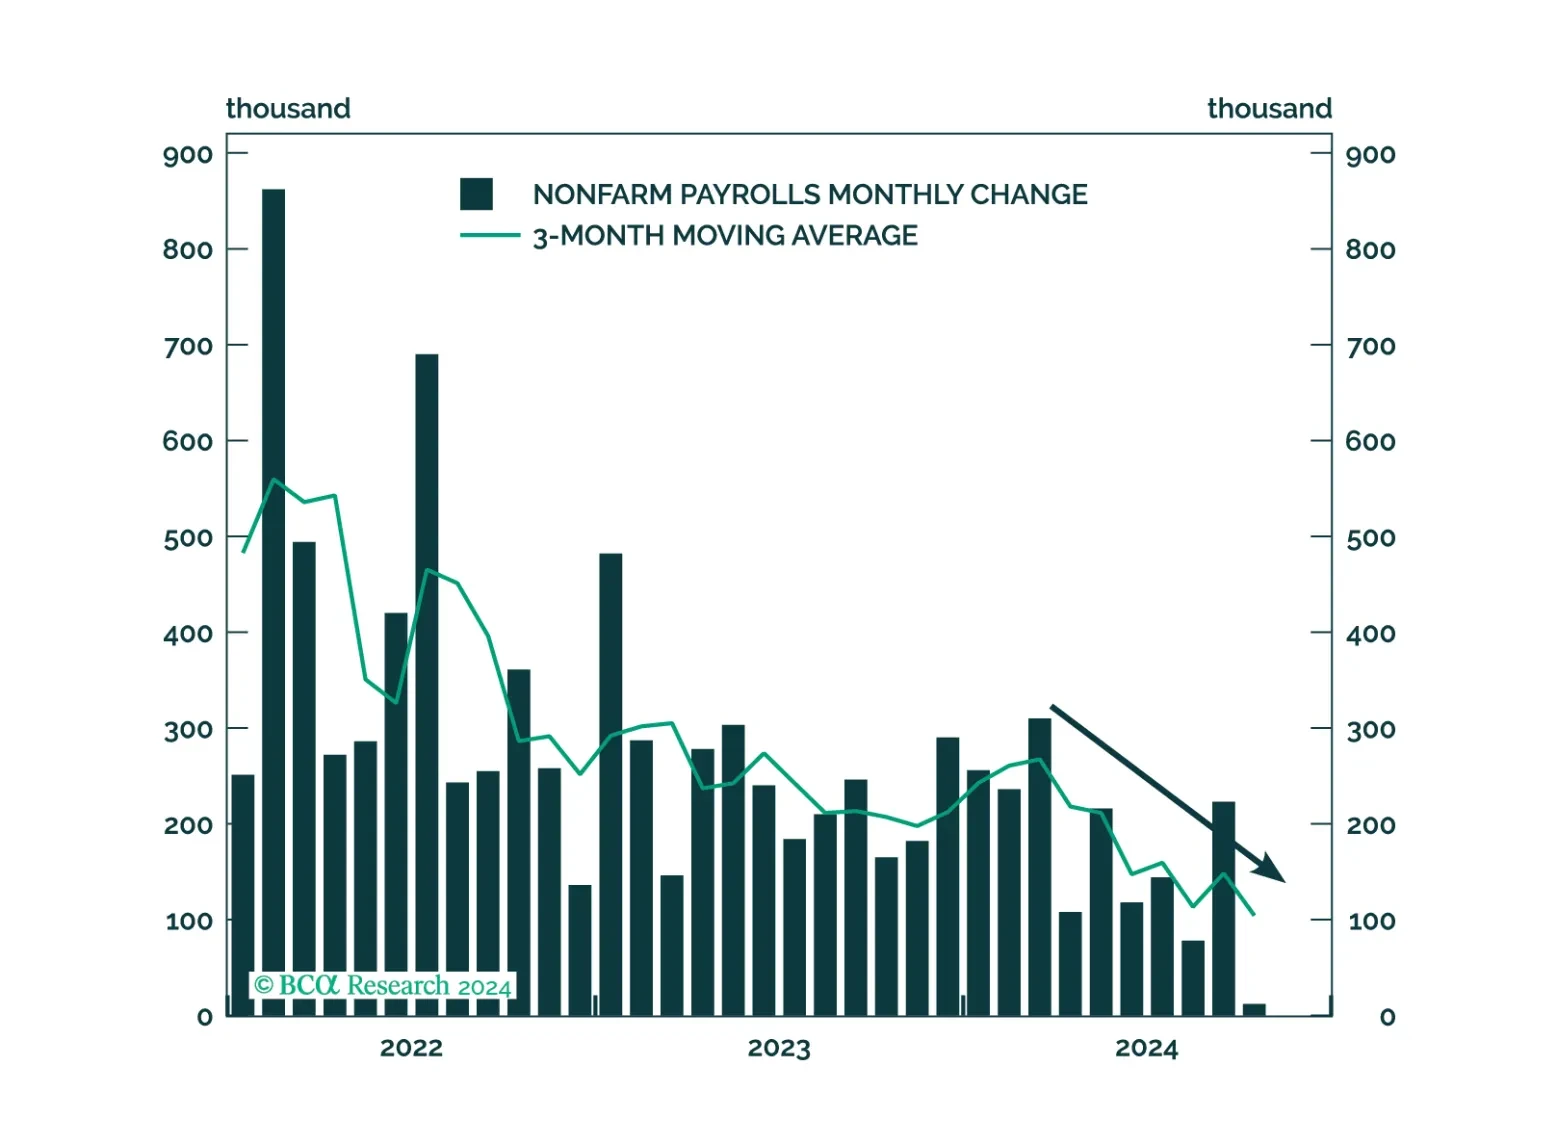
新たな貿易戦争の見通しは、トランプの政策の他の親企業的な側面の効果をそれ以上に相殺します。選挙に向けて労働市場がすでに弱まっていることから、当社は今後12か月の米国景気後退確率を65%から75%に引き上げます。
