インフレーション/デフレーション
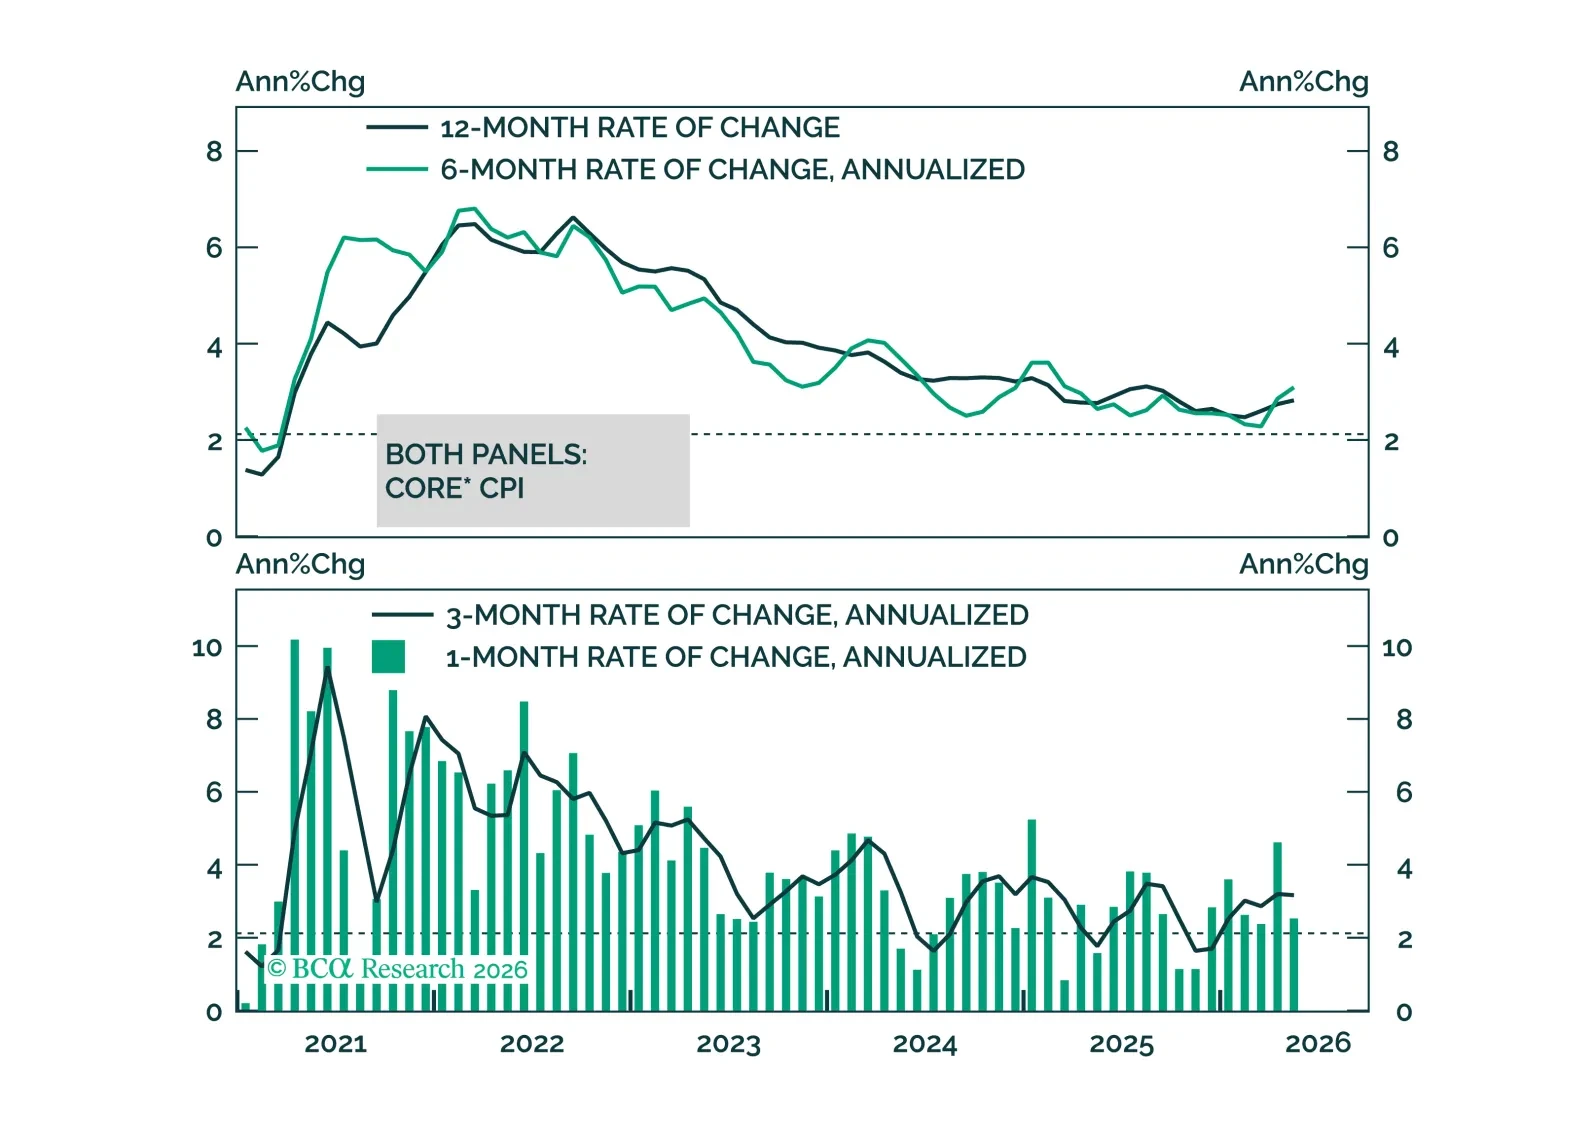
May CPI data show no evidence of passthrough from energy prices to core inflation. This will keep the Fed on hold for the time being.
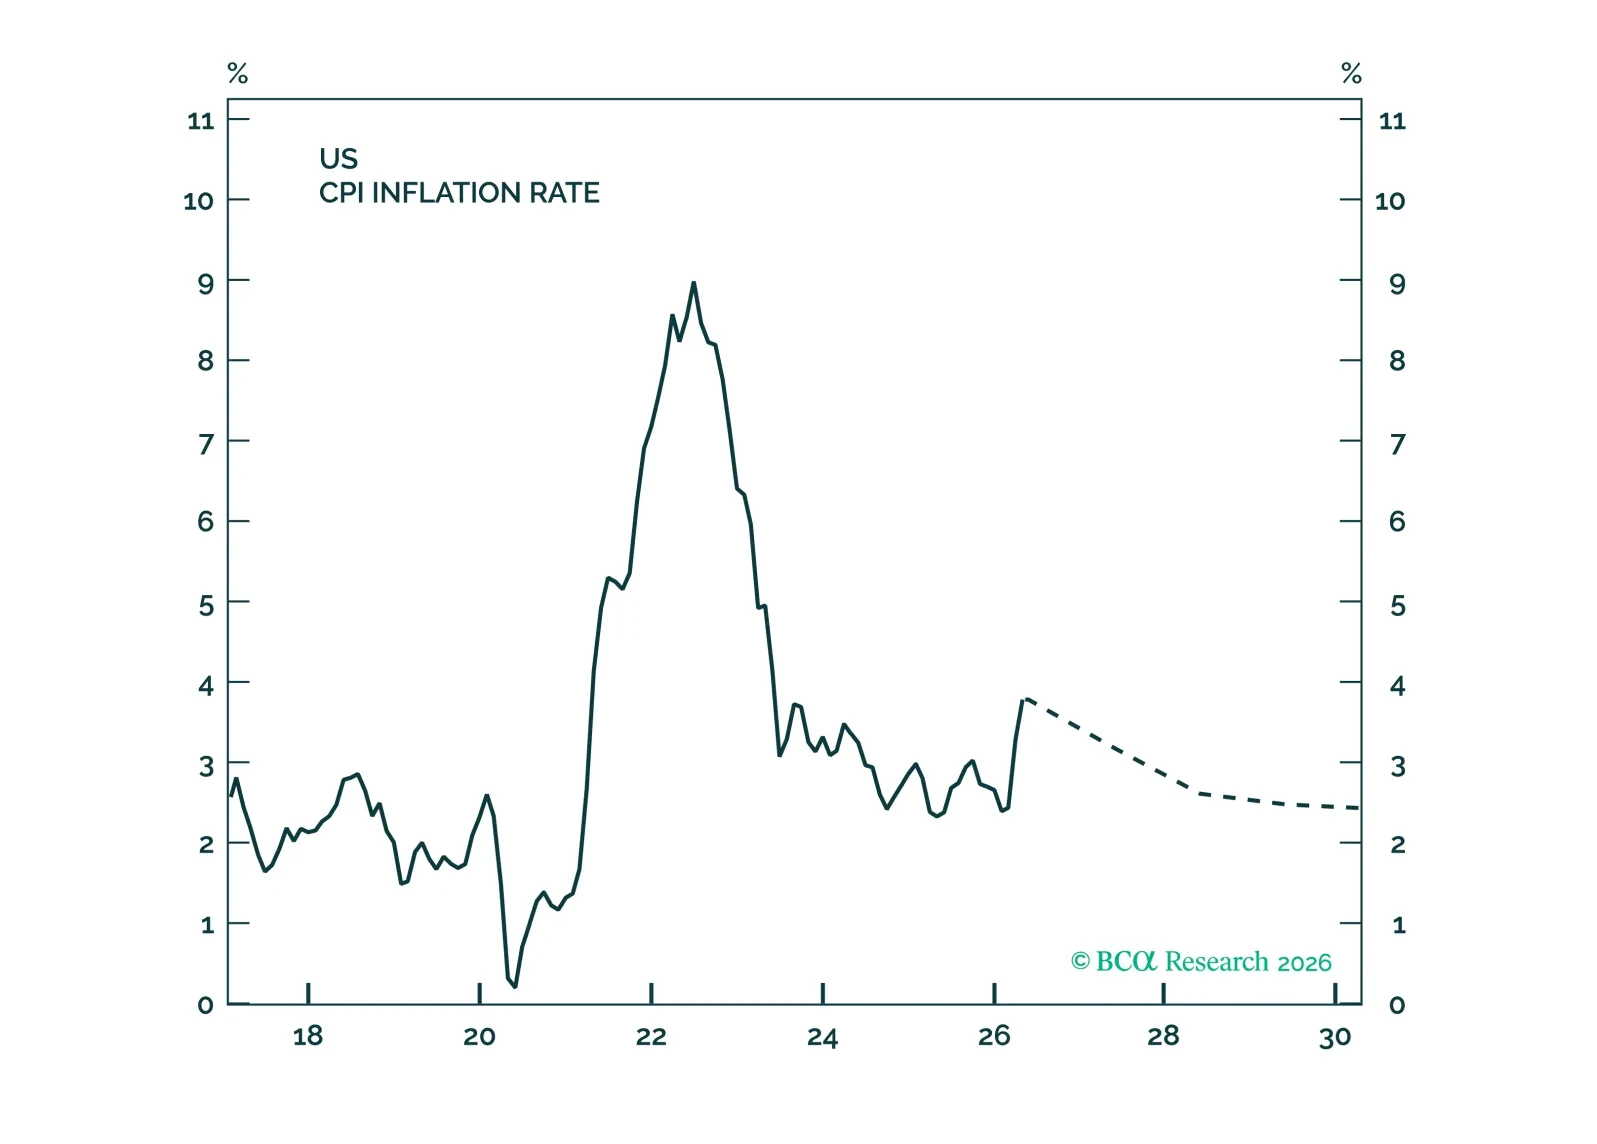
AIブームは短期的にインフレを加速させ、長期的にも押し上げる可能性がある。米連邦準備制度理事会(FRB)の利上げに消極的な姿勢は理解できるが、すでにくすぶり始めている株式市場のバブルをさらに拡大するリスクがある。
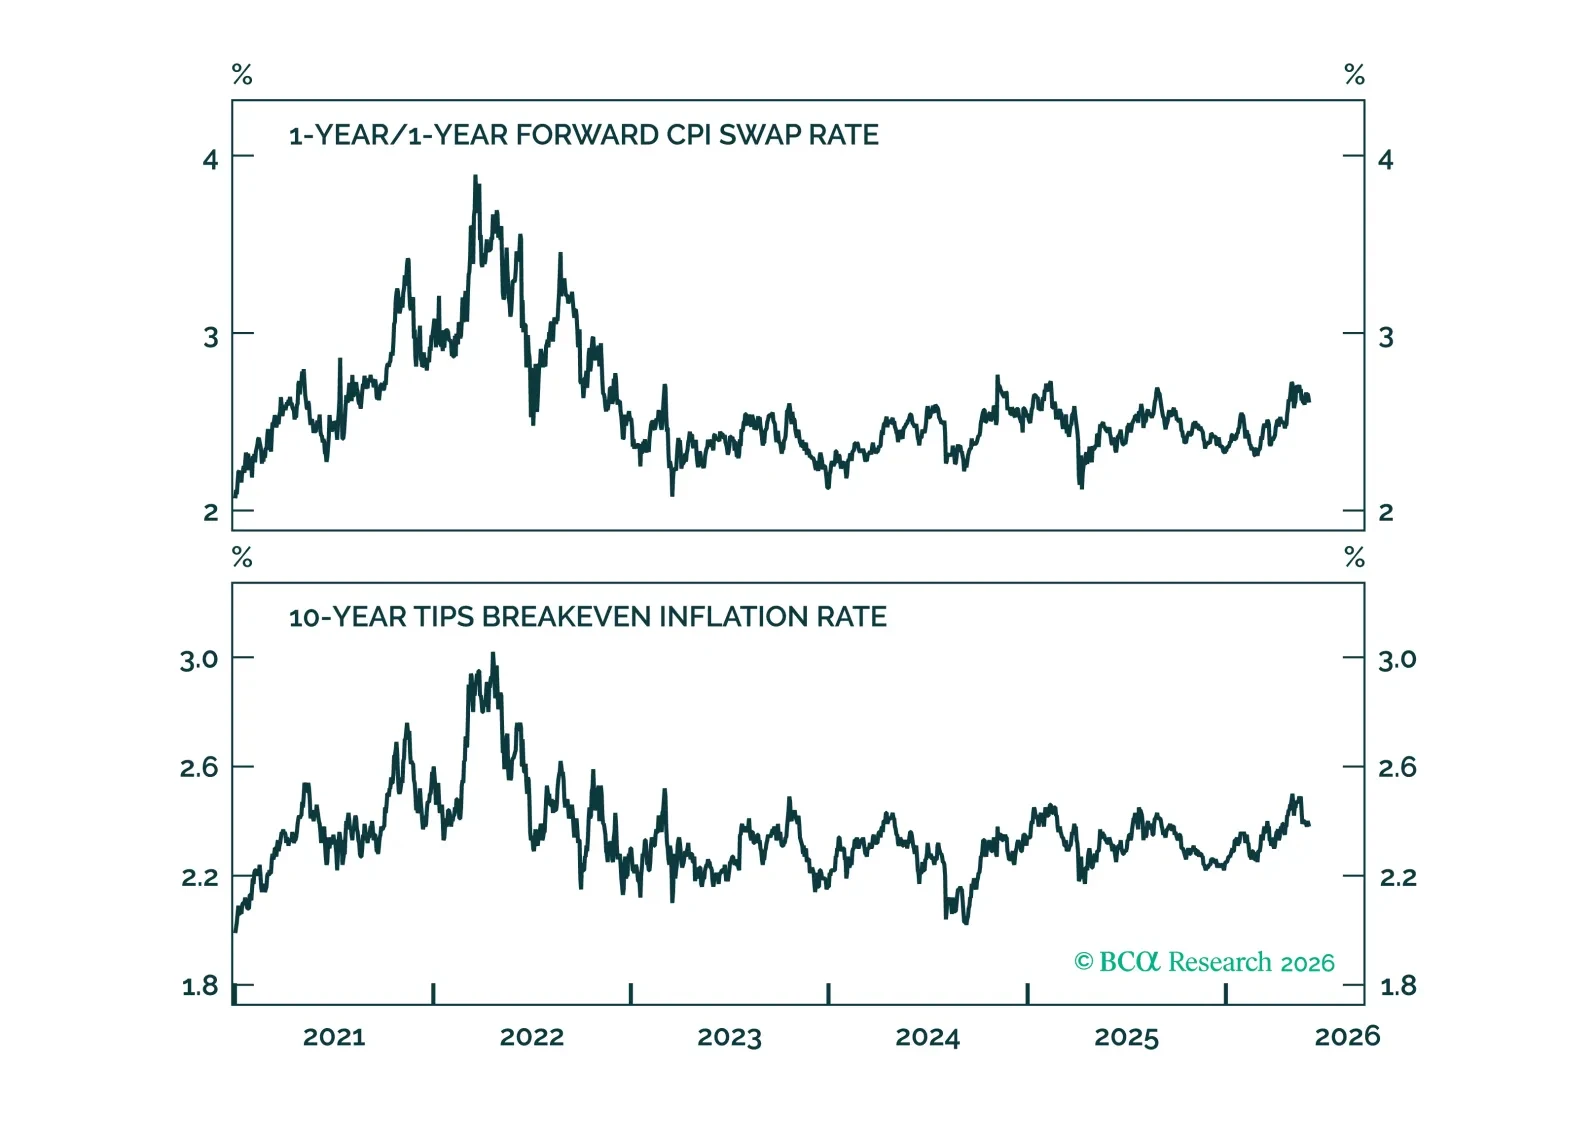
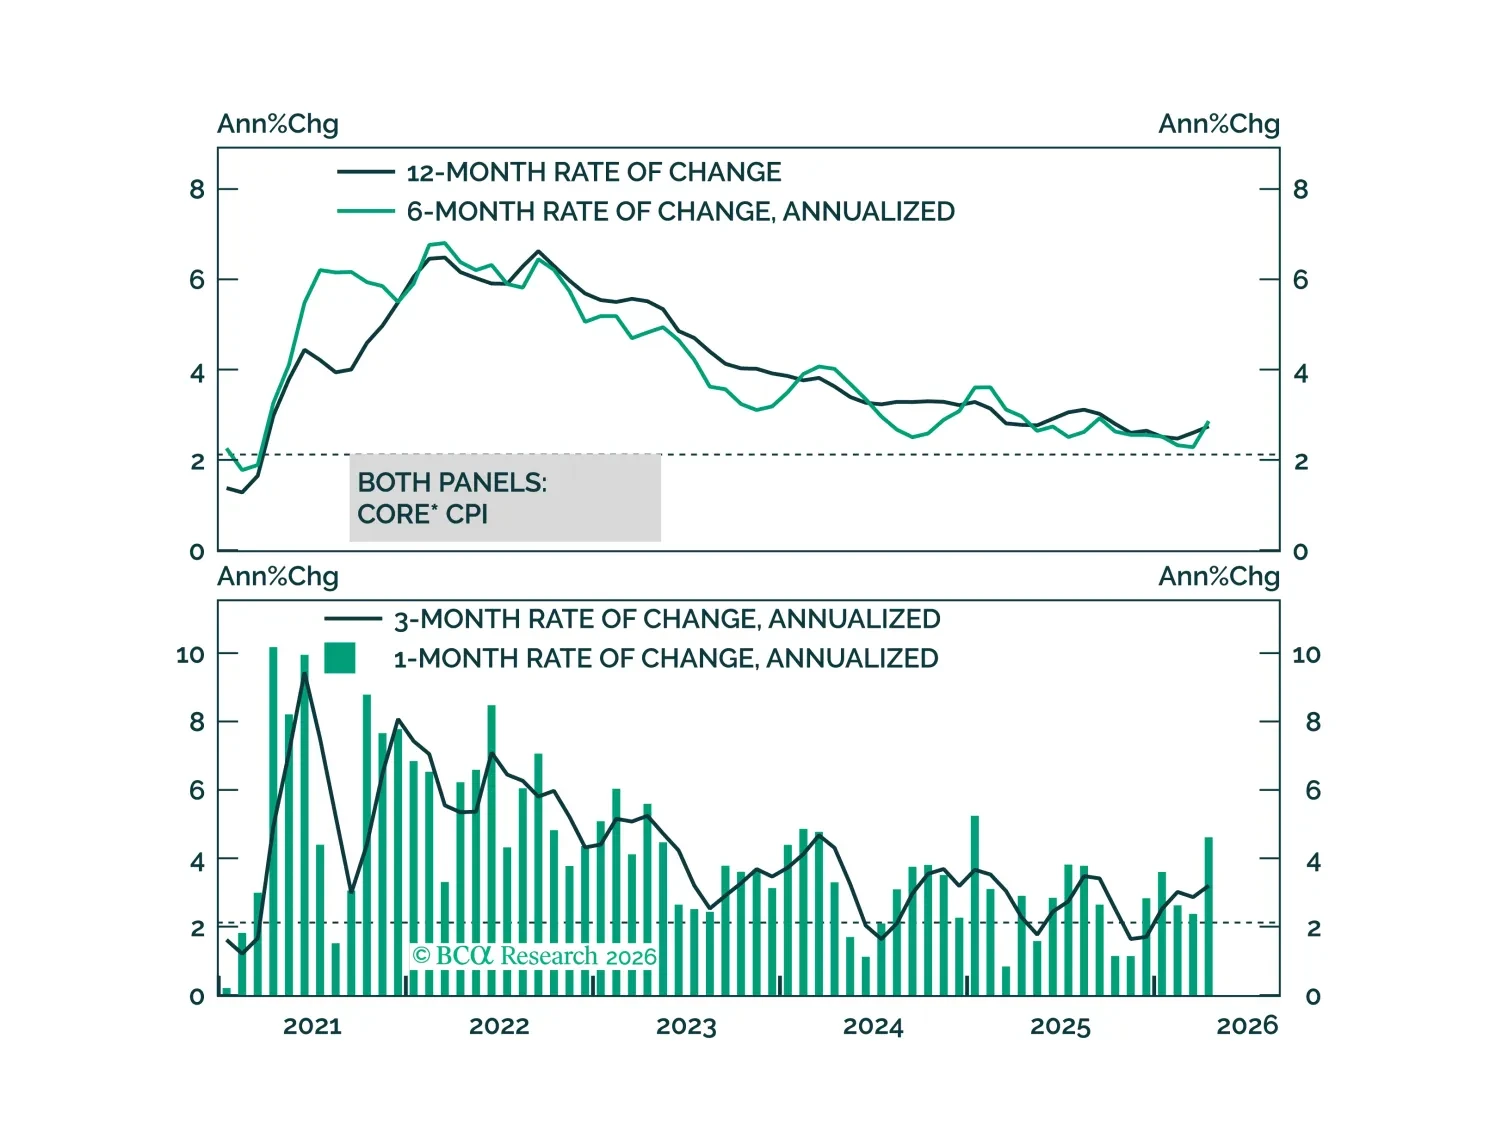
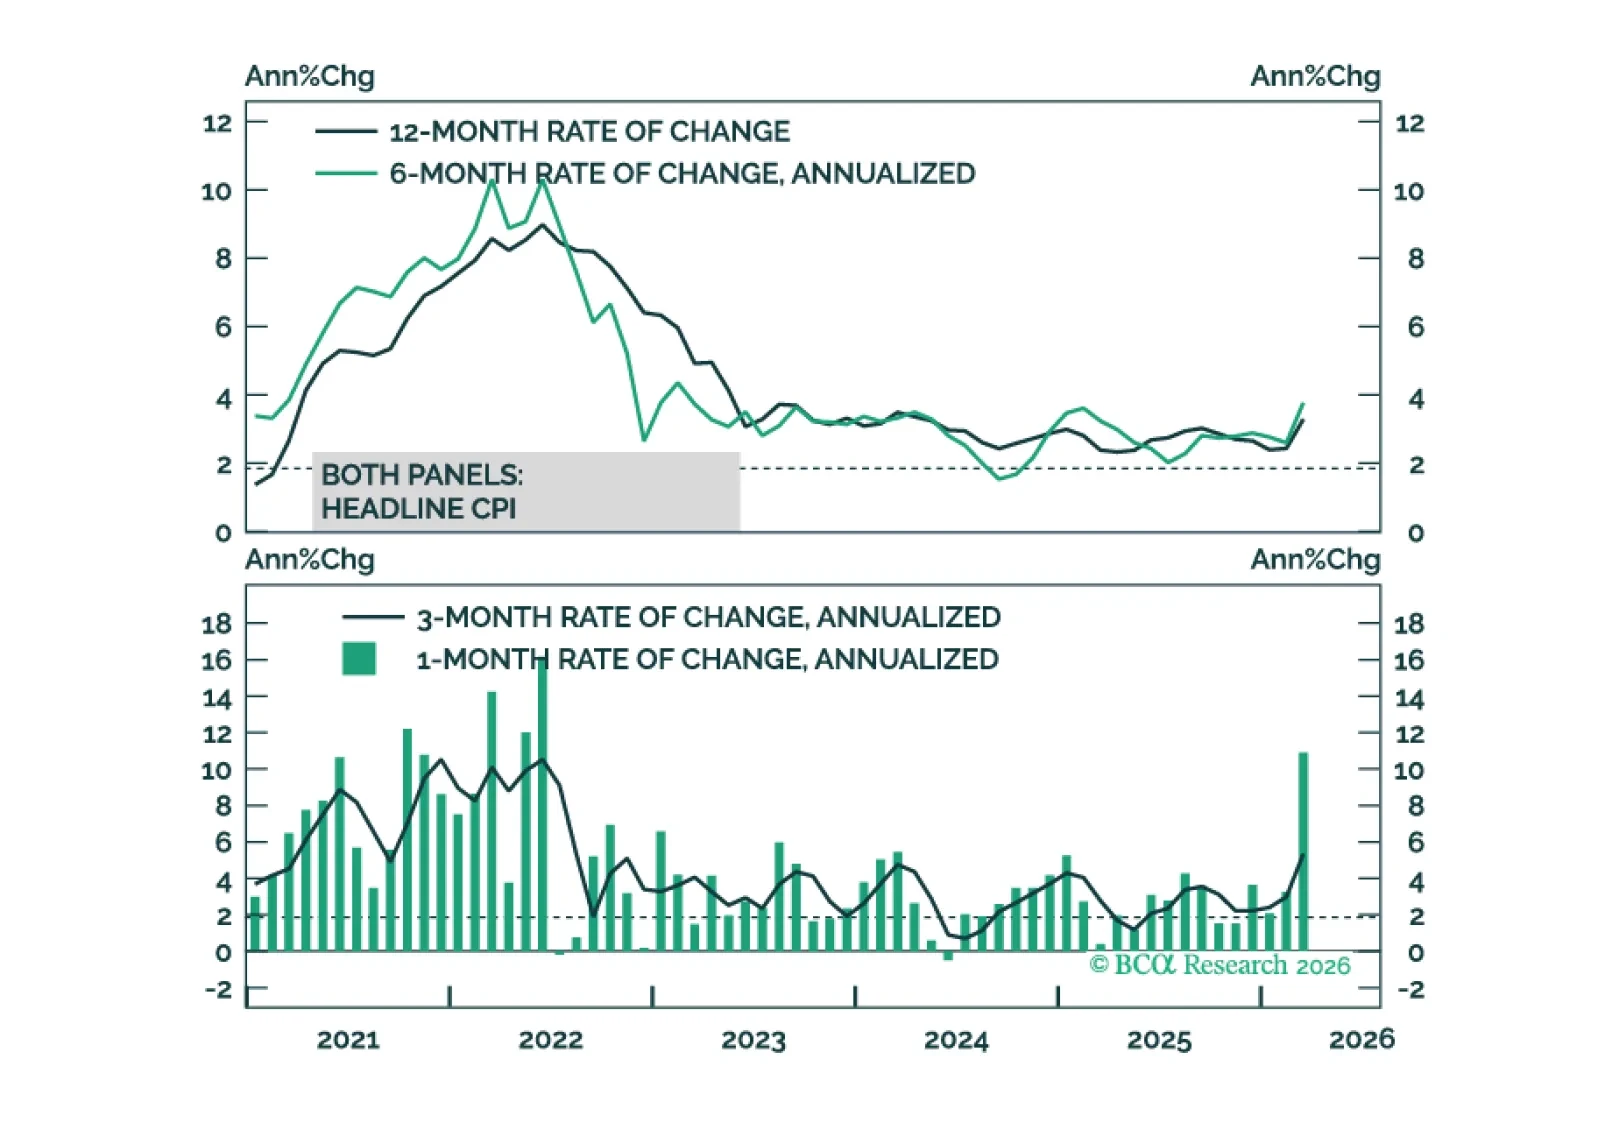
The April CPI report showed clear evidence of the direct effect of higher oil prices on inflation but, so far, limited evidence of passthrough to core.
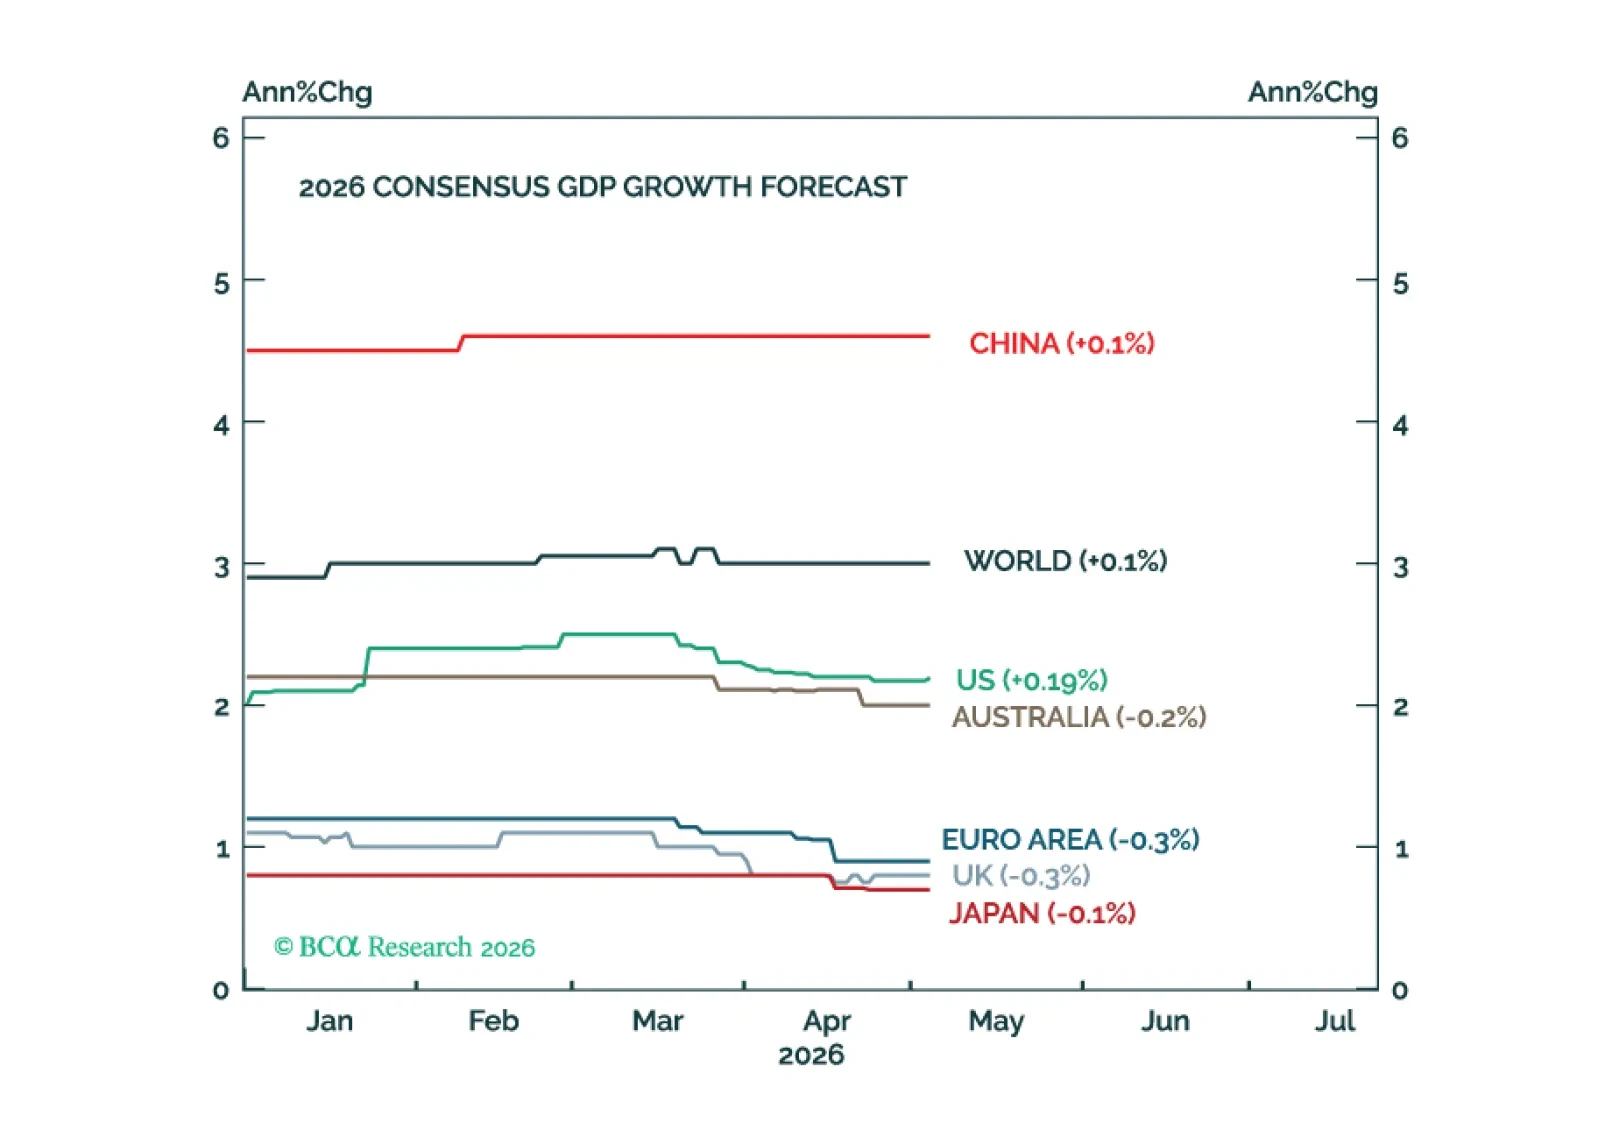
世界経済はこれまでのところ原油ショックを比較的うまく乗り切ってきた。しかし、ホルムズ海峡が6月まで閉鎖されたままであれば、不況リスクは大幅に高まるだろう。
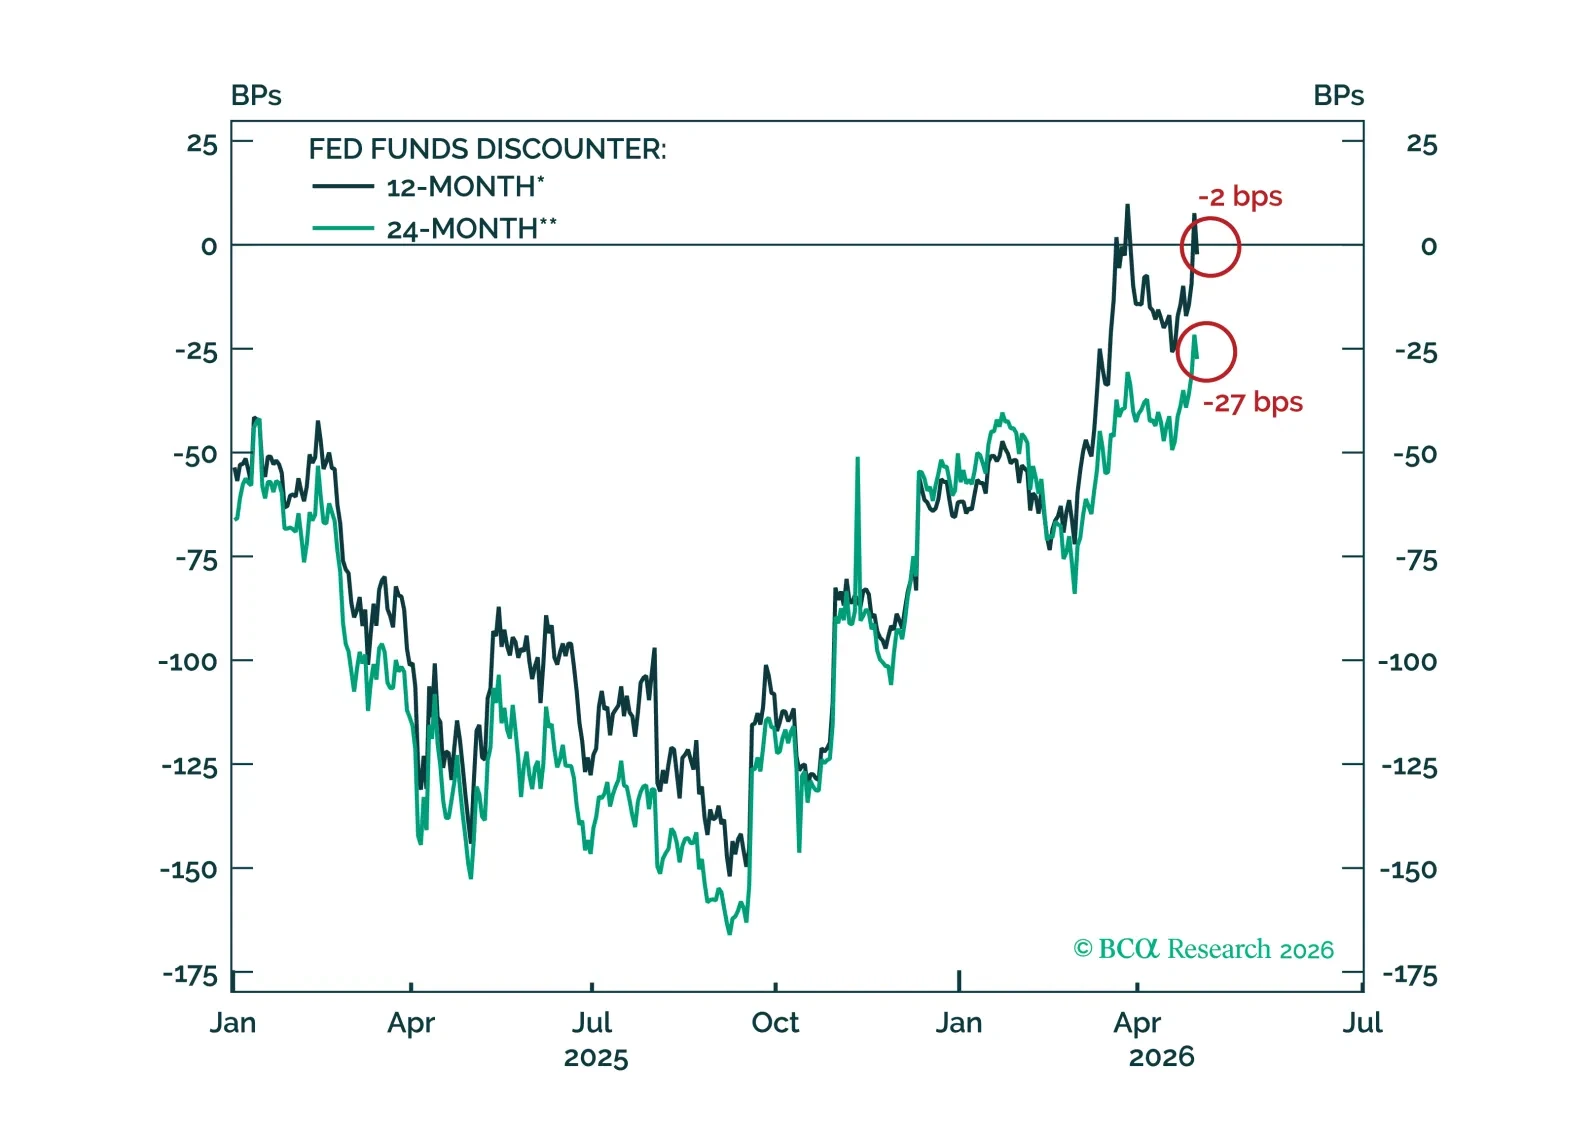

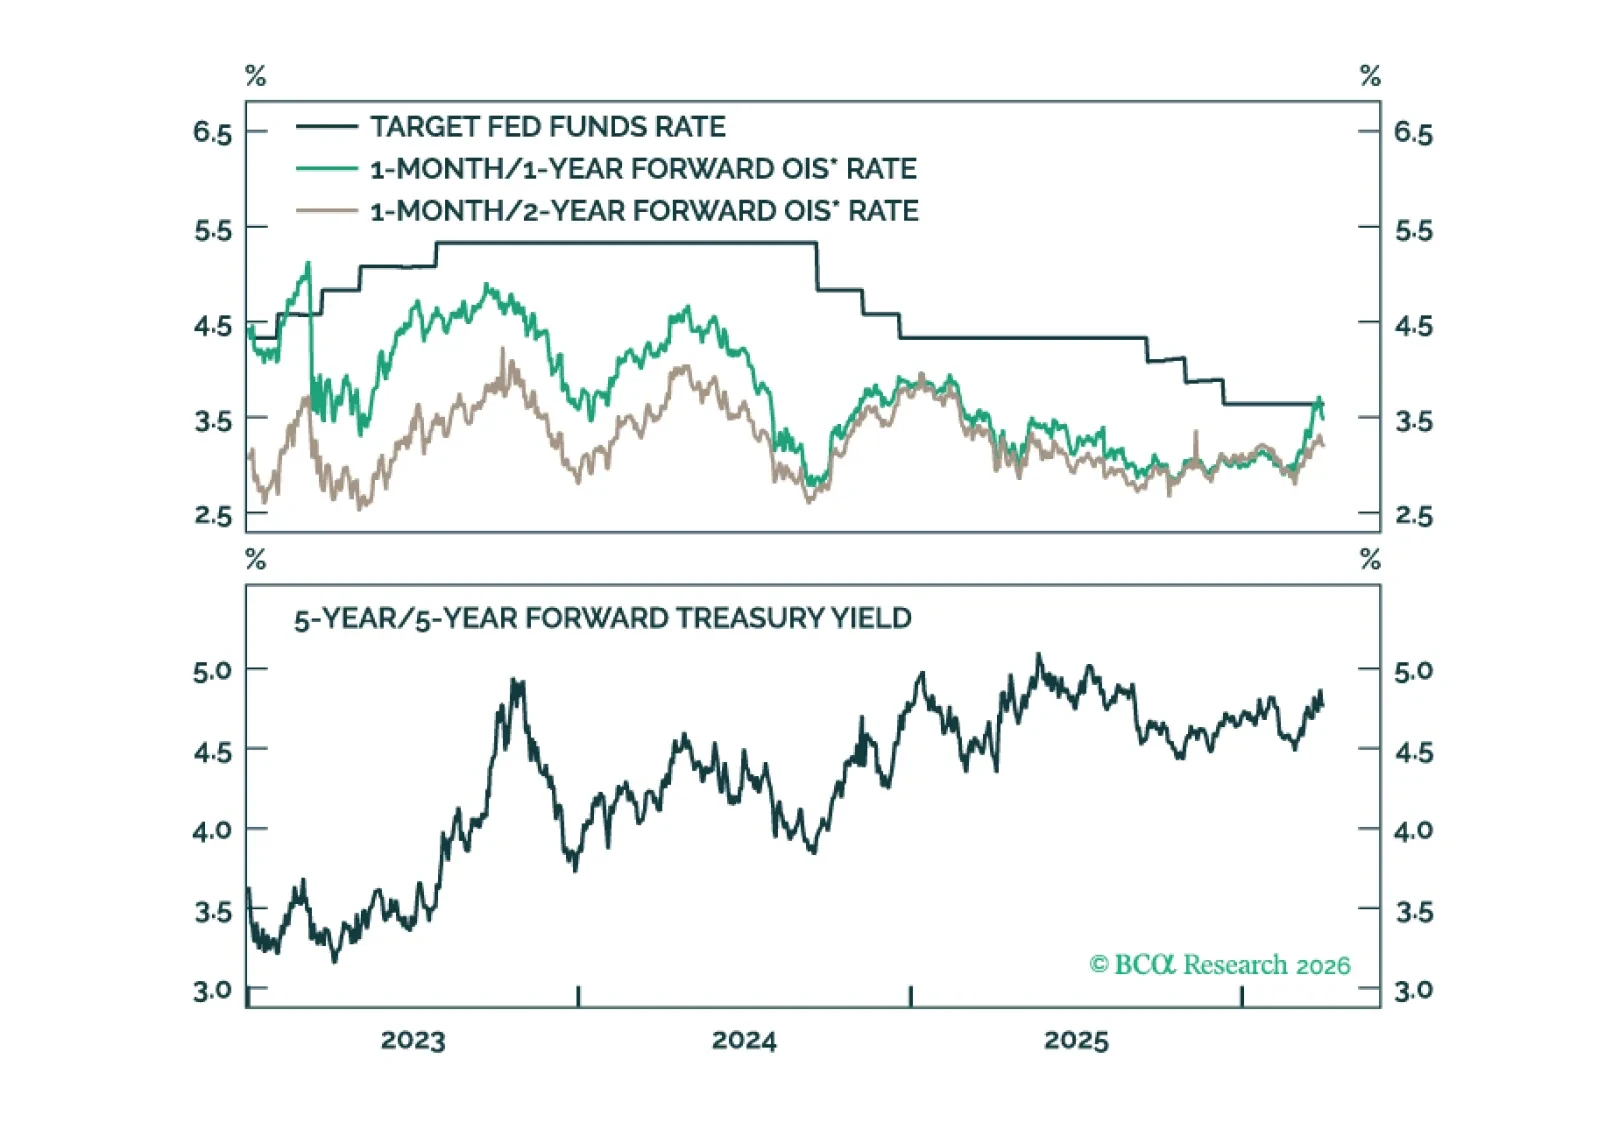
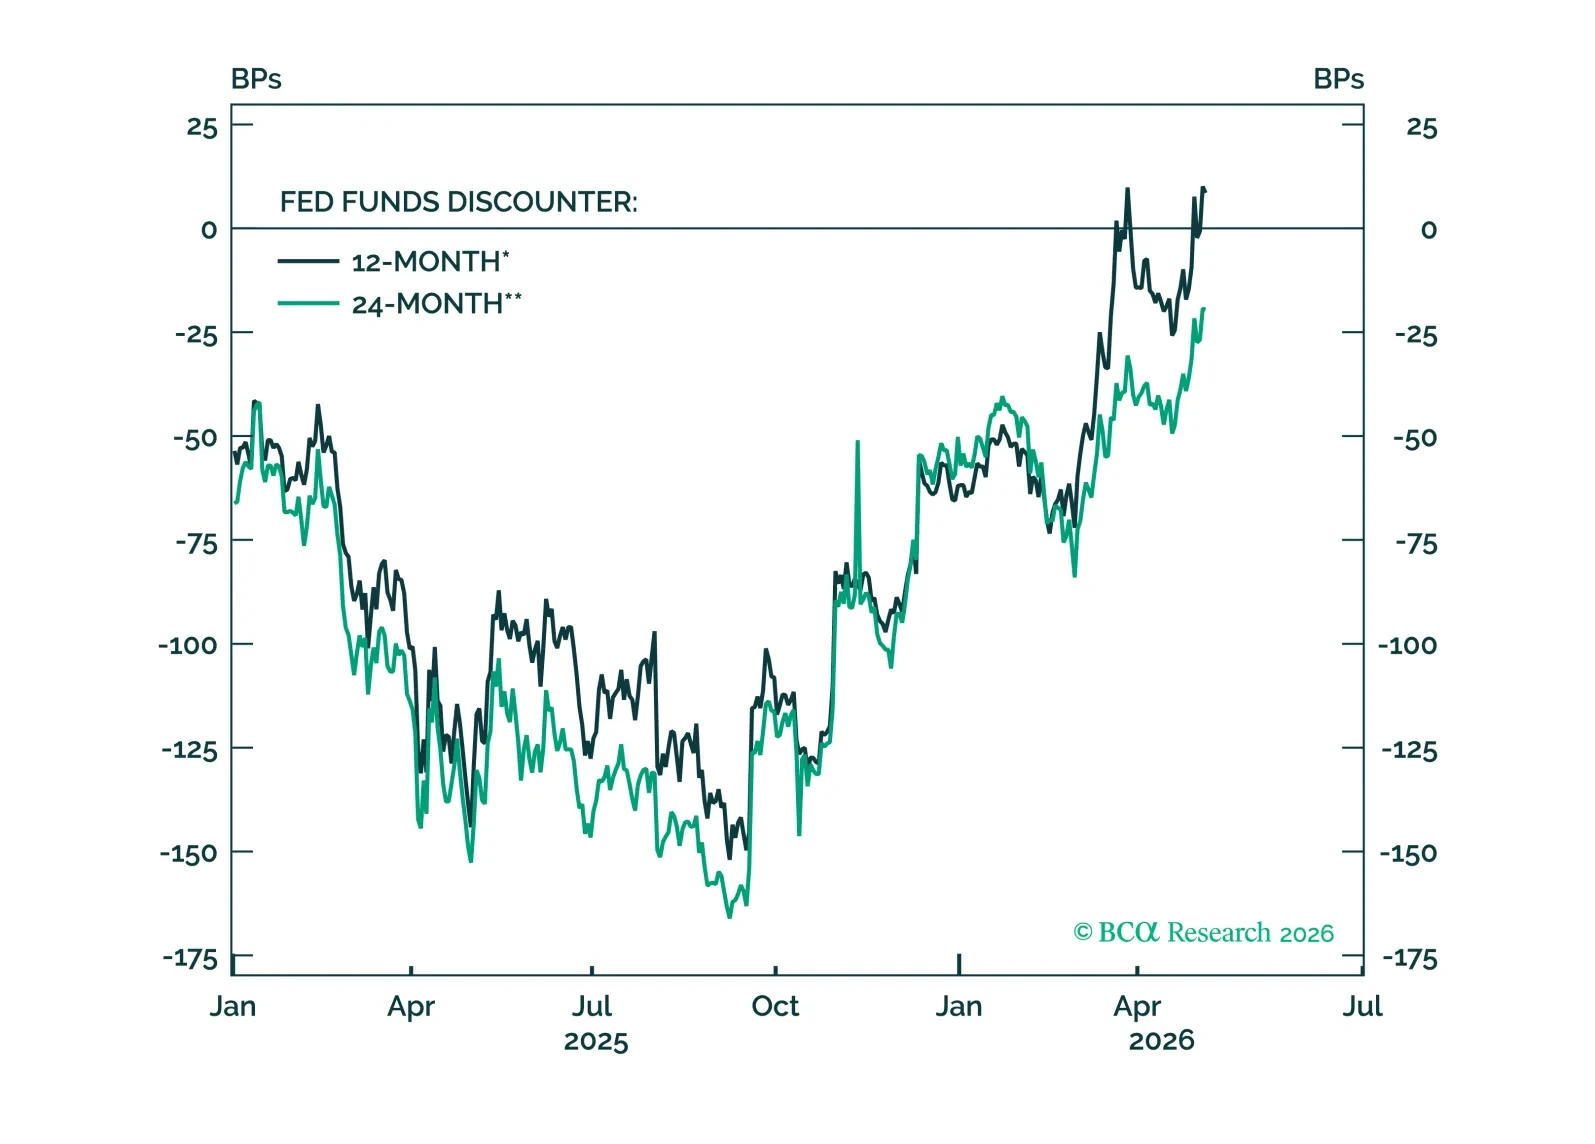
FOMCの参加者は、フェデラルファンド金利がしばらく据え置かれるという考えでまとまりつつあり、その見通しは債券市場に既に十分織り込まれており、新たなFRB議長の下でも実質的に変わらないだろう。