アメリカ合衆国

8月の米雇用統計は幅広い回復を示したが、その規模は割り引いて評価すべきである。というのも労働市場は依然としてインフレに大きく寄与していないからである。…
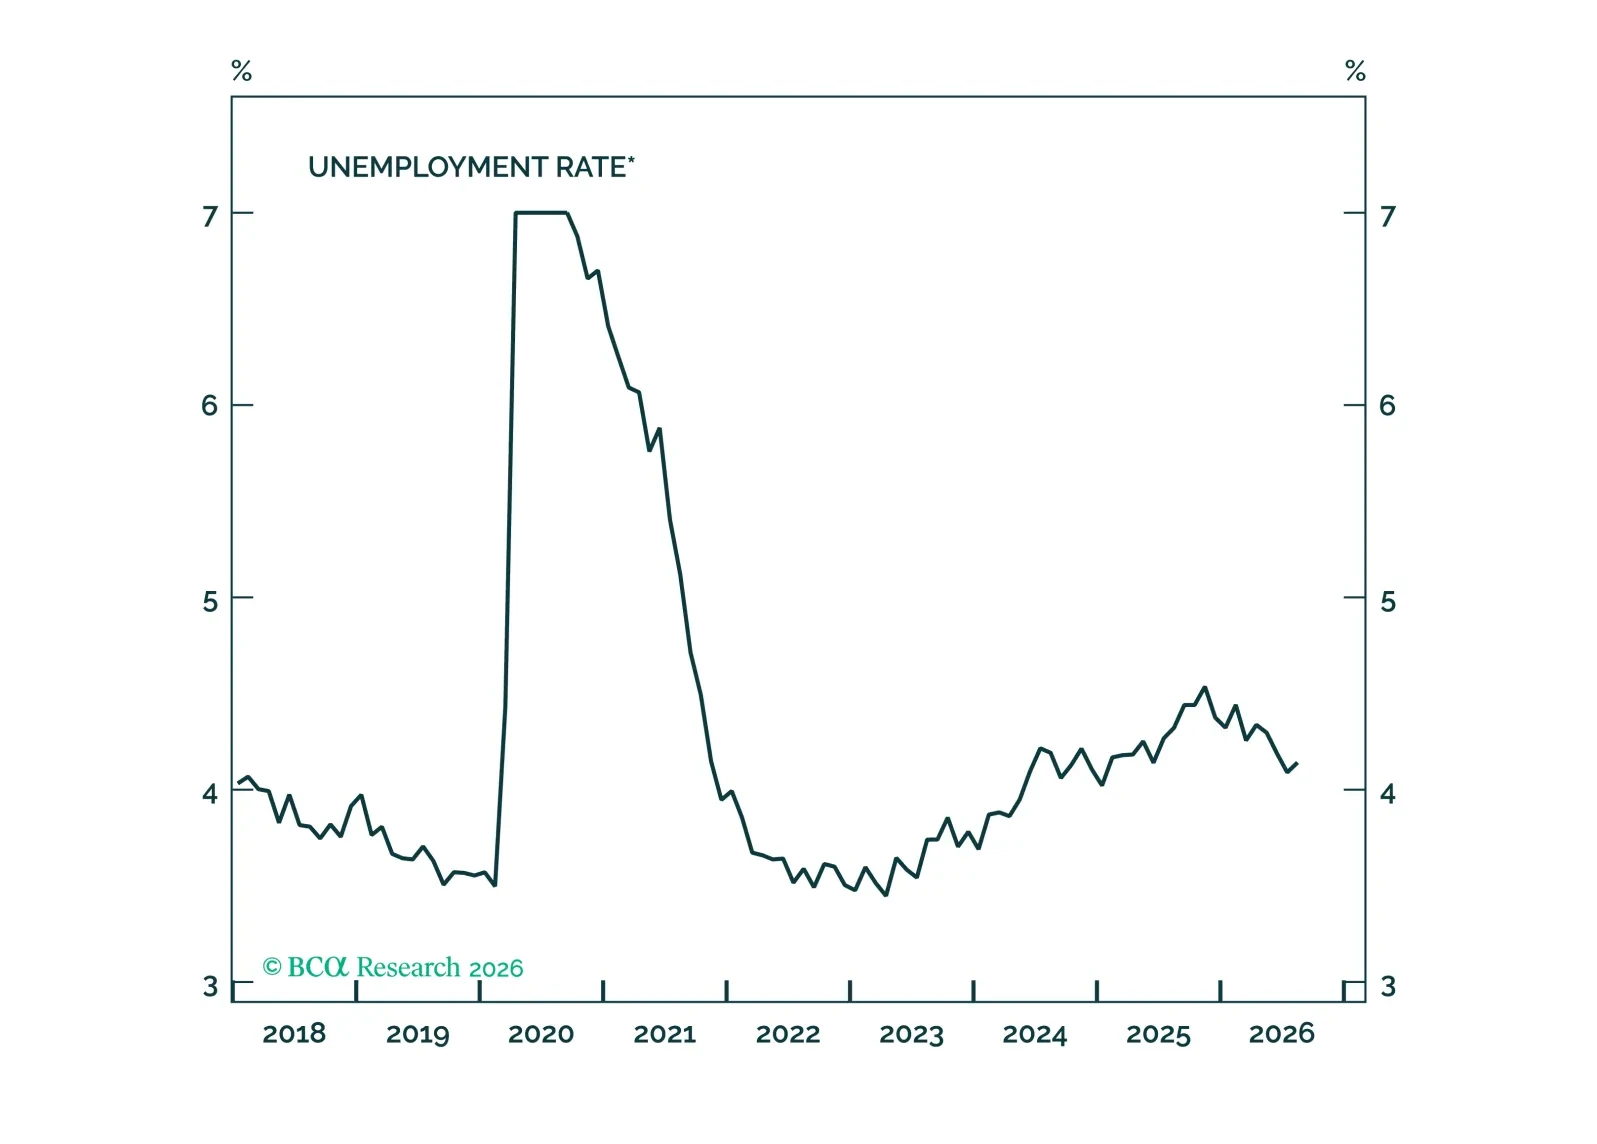
来週発表のCPIとPPIは今朝の雇用統計より短期的なFRBの政策経路を左右する重要度がはるかに高い。ただし、労働市場の引き締まり傾向が年末まで続くなら、2027年に賃金の伸びが再び加速する可能性がある。
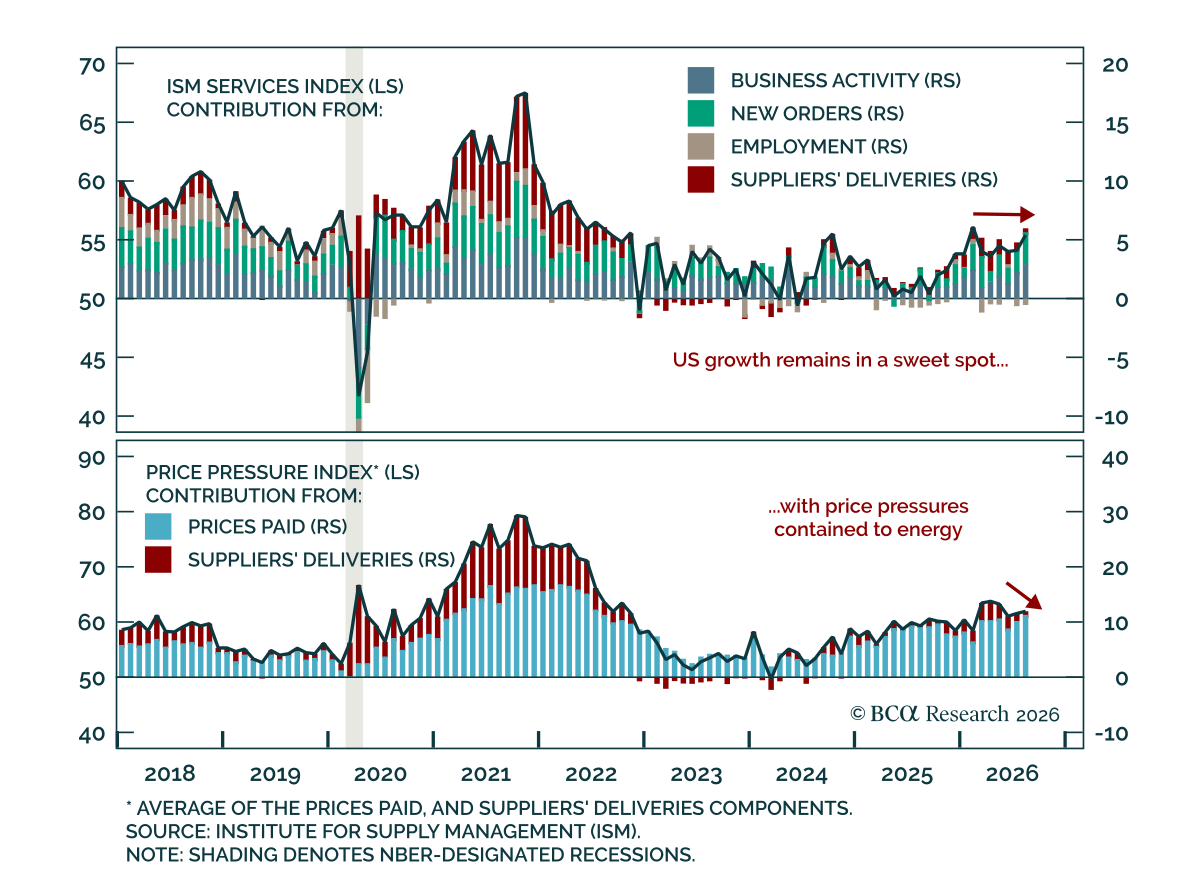
8月のISMサービス業レポートは、二次的なインフレ効果の明確な証拠がなく成長が引き続き堅調であることを示しており、戦術的に株式を債券に対してオーバーウェイトする姿勢を支持する。 ヘッドライン指数は54.1から55.4に上昇し予想を上回り、改善は広範囲にわたって新規受注と業況の改善が主導した。一方で雇用は予想を下回り47.8で依然として縮小圏にあった。…
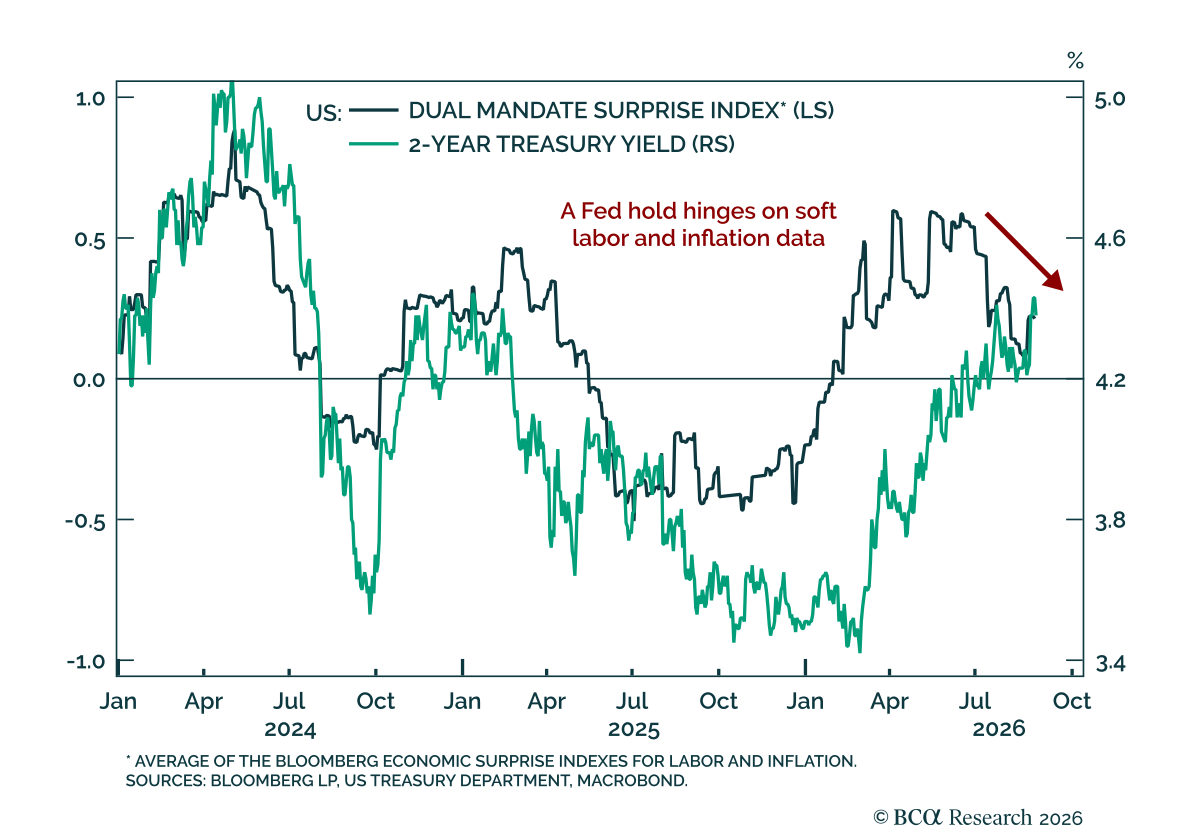
FRB理事である Wallerは、9月のFOMC決定が8月のインフレデータにかかっていると示唆し、インフレの継続的な鈍化は据え置きに有利であると述べた。 Wallerは、インフレの鈍化が続くなら利上げよりも据え置きに傾くとの考えを示し、インフレが緩和する局面での利上げに反対すると主張した。 当社の米国債券ストラテジストは、来週のCPIでコアインフレのソフトなプリントとみなす閾値を前月比0.2%以下と定めている。…
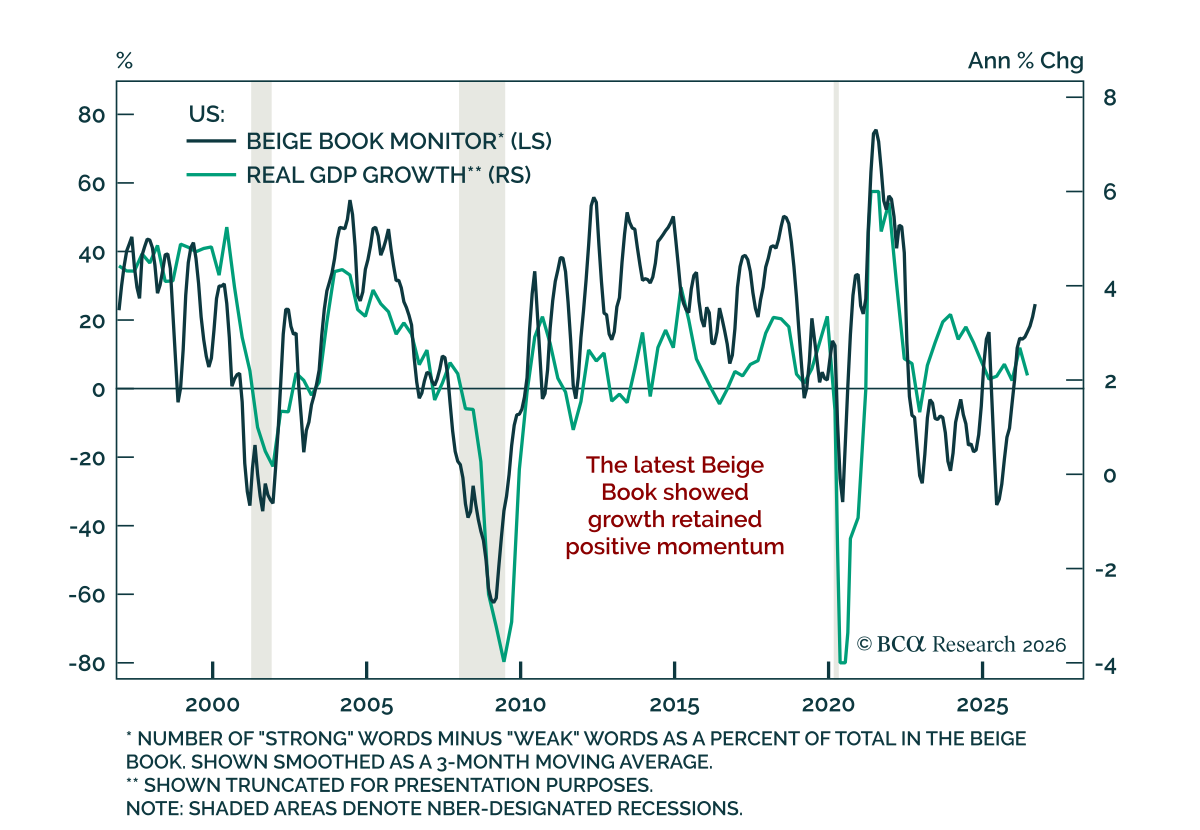
最新の Fed Beige Book は、米国の成長が堅調なままであることを確認するとともに、広範な過熱や第二次的なインフレ効果の証拠は見られないとしている。 The Beige Book…
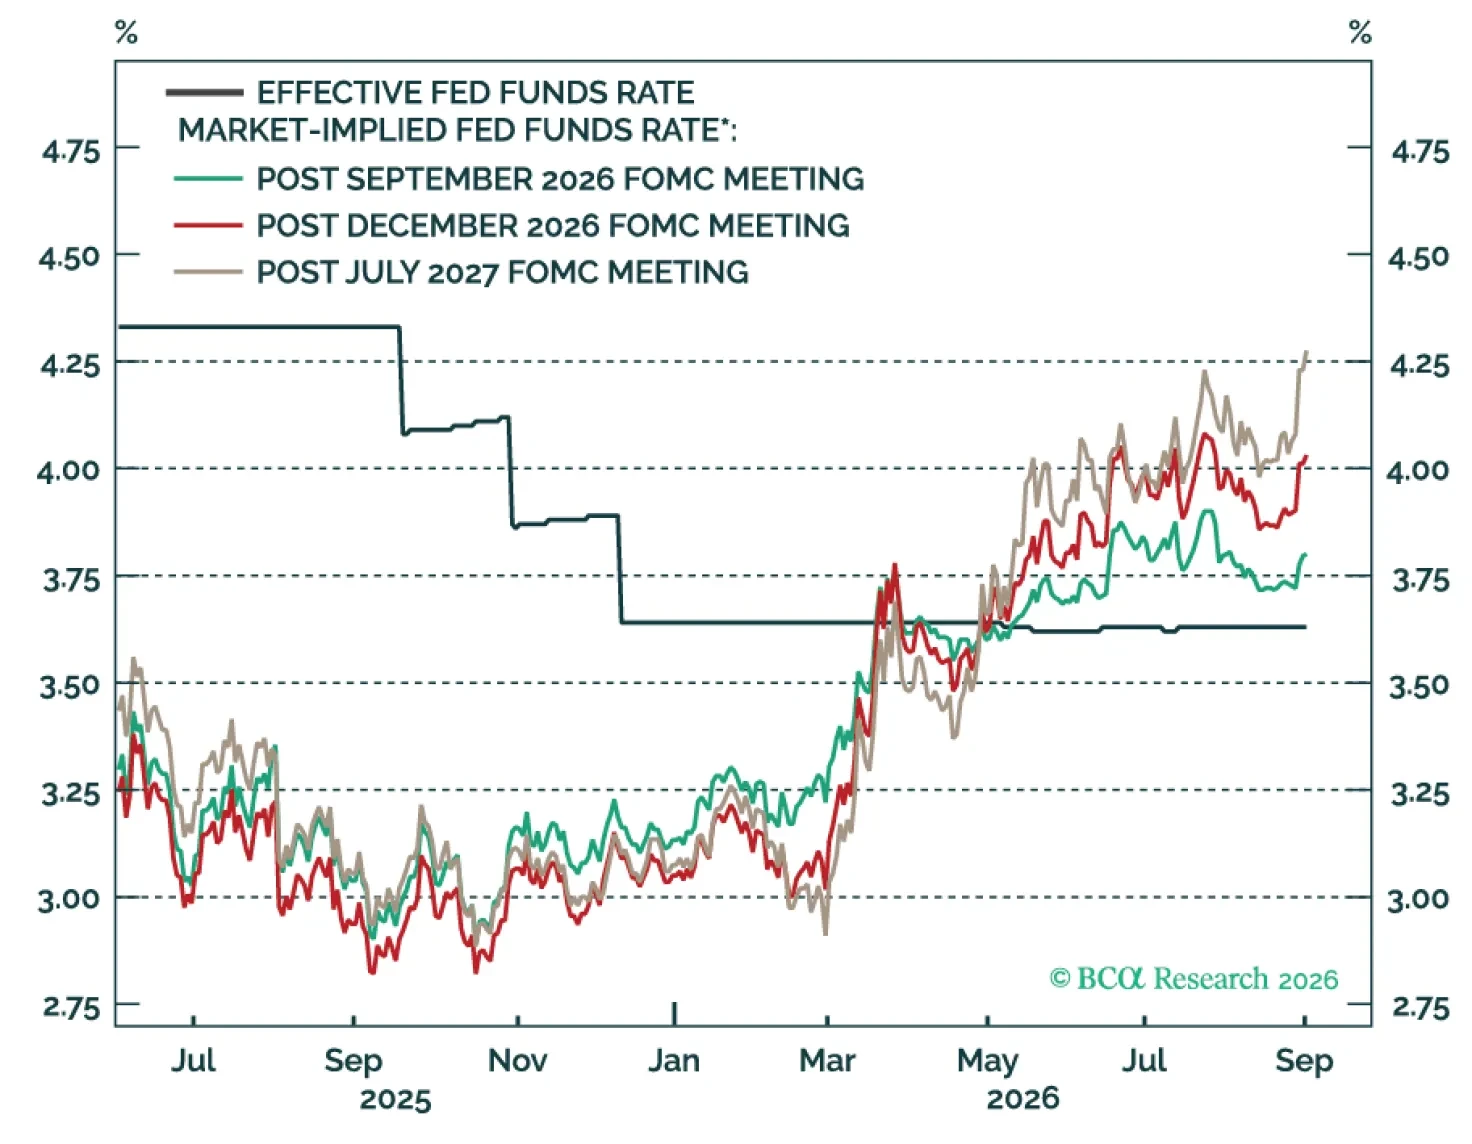
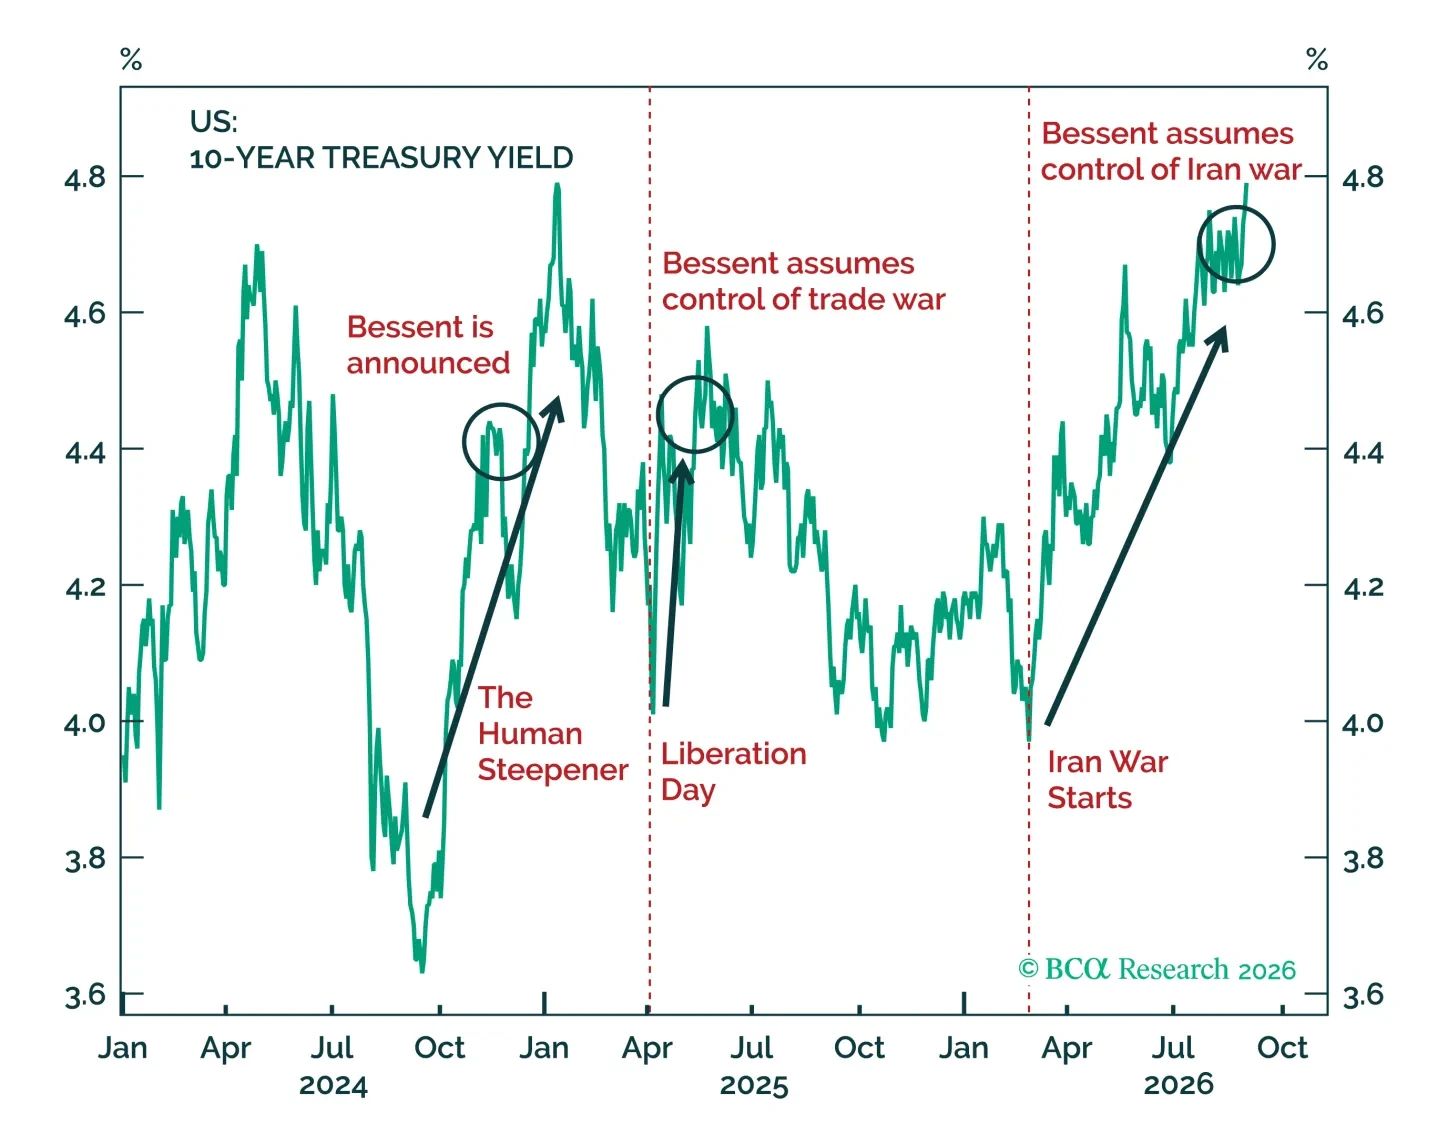
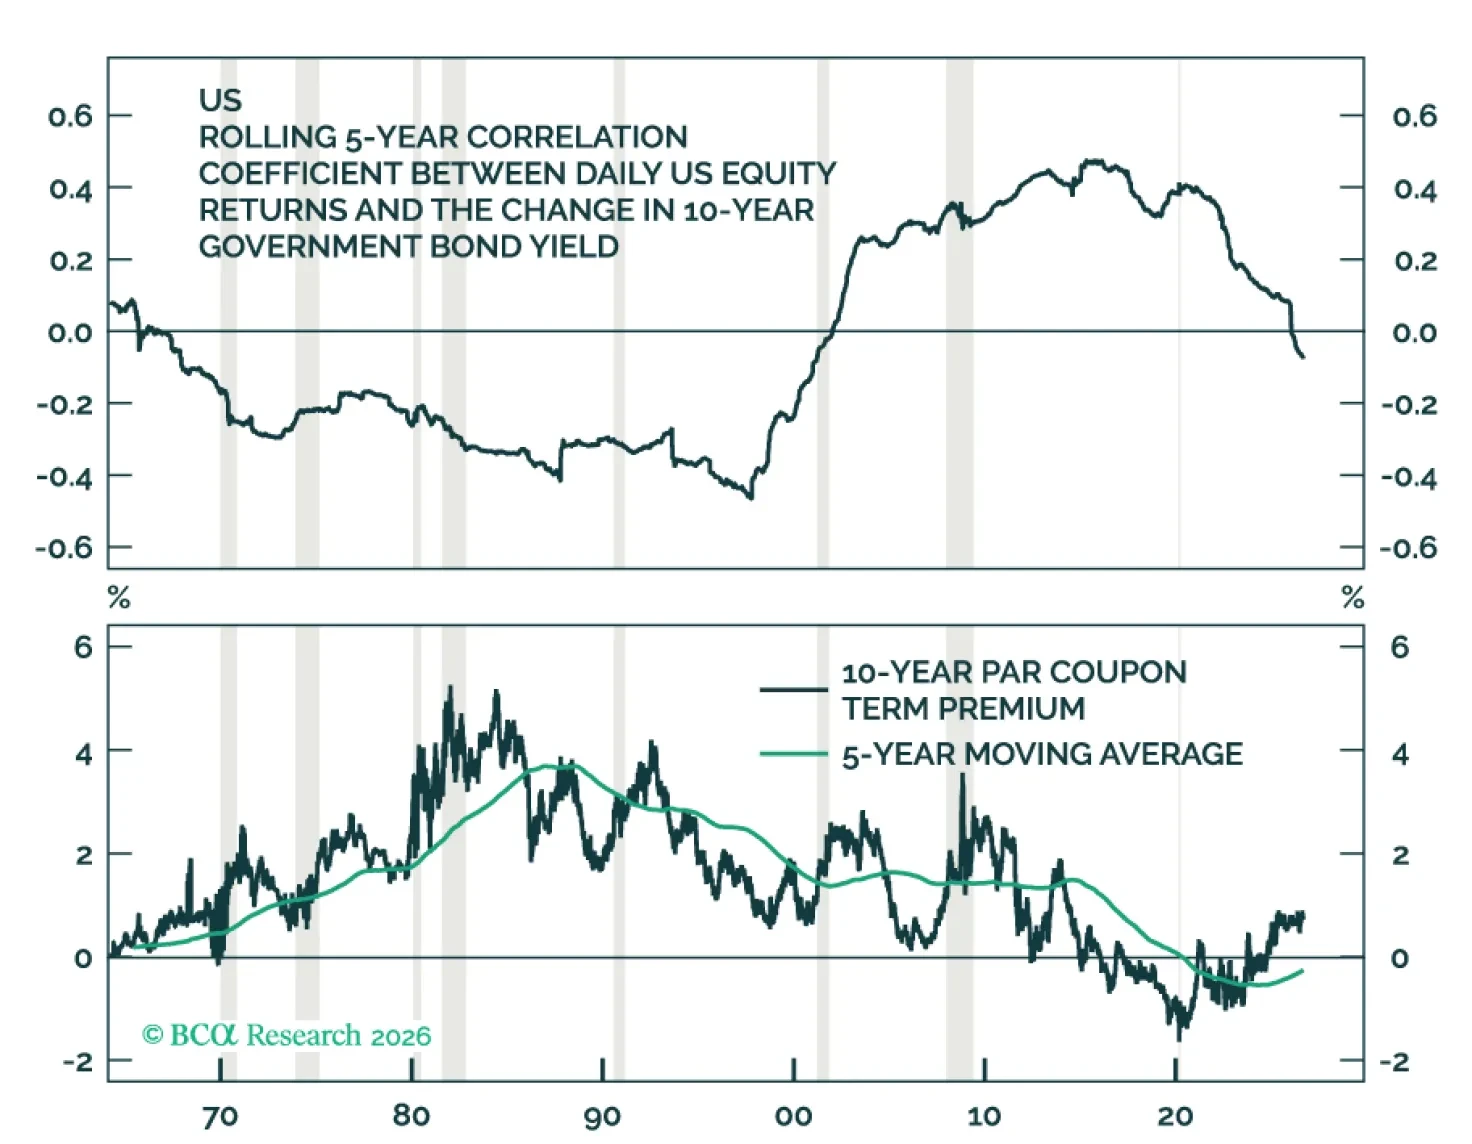
市場は世界の長期金利上昇に過度に反応している。もっとも、ある程度その懸念は理解できる。つまり債券市場は「vibes」で取引されており、一貫性を欠く米国の地政学政策に怯えているのだ。原油価格がその政策と市場をつなぐ明白な媒介である。一方で成長も堅調であり、そのため債券市場の売りは必ずしも純粋にネガティブなものではない。
債券売りを牽引している長期的なテーマのうち、当社がさほど懸念していないのは財政政策である。実際の予算赤字データを含め、米国では政策担当者も有権者も無制限の財政拡張には限界があると理解し始めている兆候が見える。したがって当社は長期投資を重視する顧客に対して、敬遠されている債券を少しずつ買い始めることを勧める。
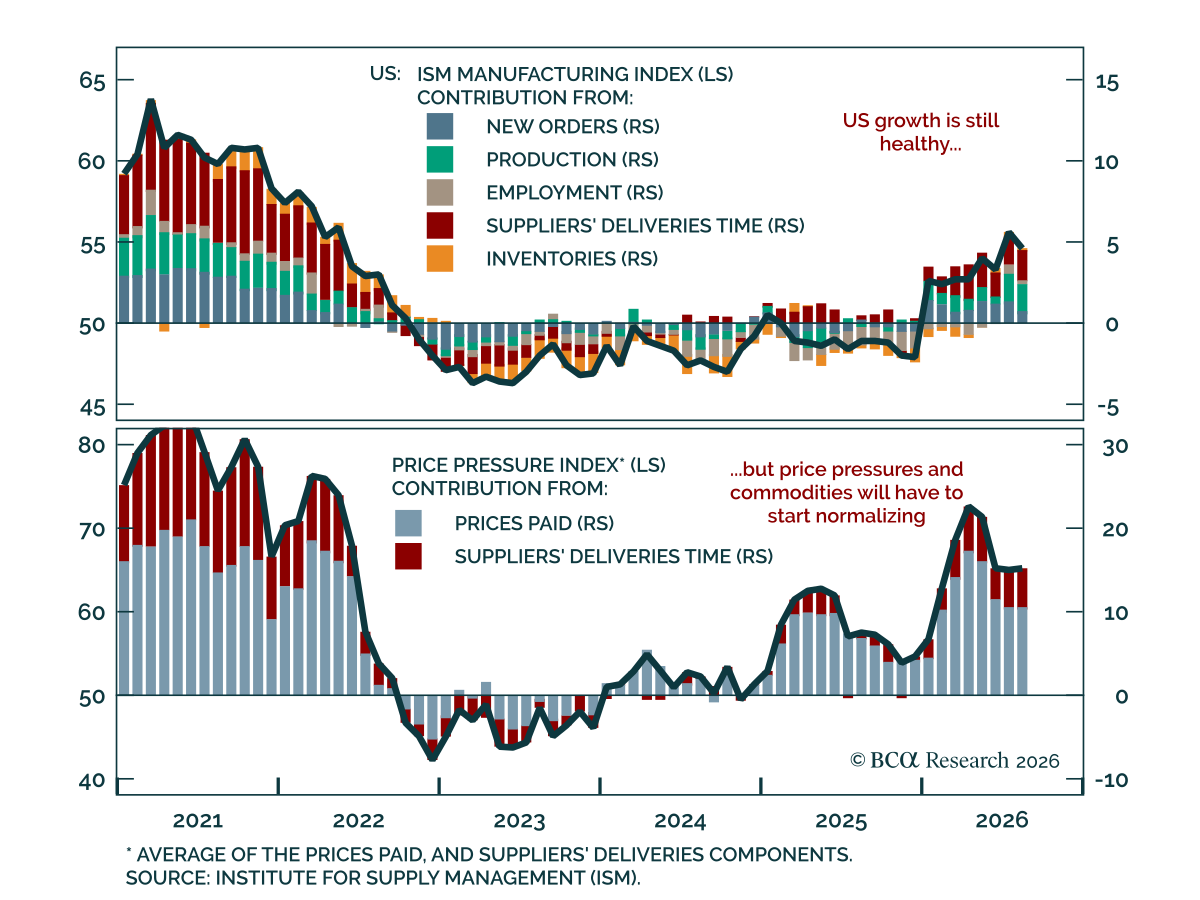
8月のISM製造業レポートは拡張が続いているものの勢いが鈍化しているという堅調な内容を示した。一方で、より強いパイプライン上の物価圧力は依然として高水準のコモディティ価格に結び付いている。 主要指標は55.6から54.6に低下し、予想を下回ったが依然として拡張を示している。生産はほぼ横ばいであったが、新規受注は56.7から53.7に低下し、雇用は52.8から51.2に緩和したものの、いずれも拡張圏にとどまっている。…

7月のJOLTS報告は予想より弱かったが、それでもインフレ圧力に寄与していない、概ね均衡した労働市場を示している。 求人件数は予想を下回り、前月の下方改定がなければ減少していたはずだが、その下方改定により求人率は4.3%から4.4%に押し上げられた。退職件数は321万件から306万件に低下し、退職率は2.0%から1.9%に下がり、解雇件数も減少した。労働市場の逼迫度の先行指標である退職と解雇の差は、景気循環的な低水準付近にとどまり、加速の兆しは見られない。…