アメリカ合衆国
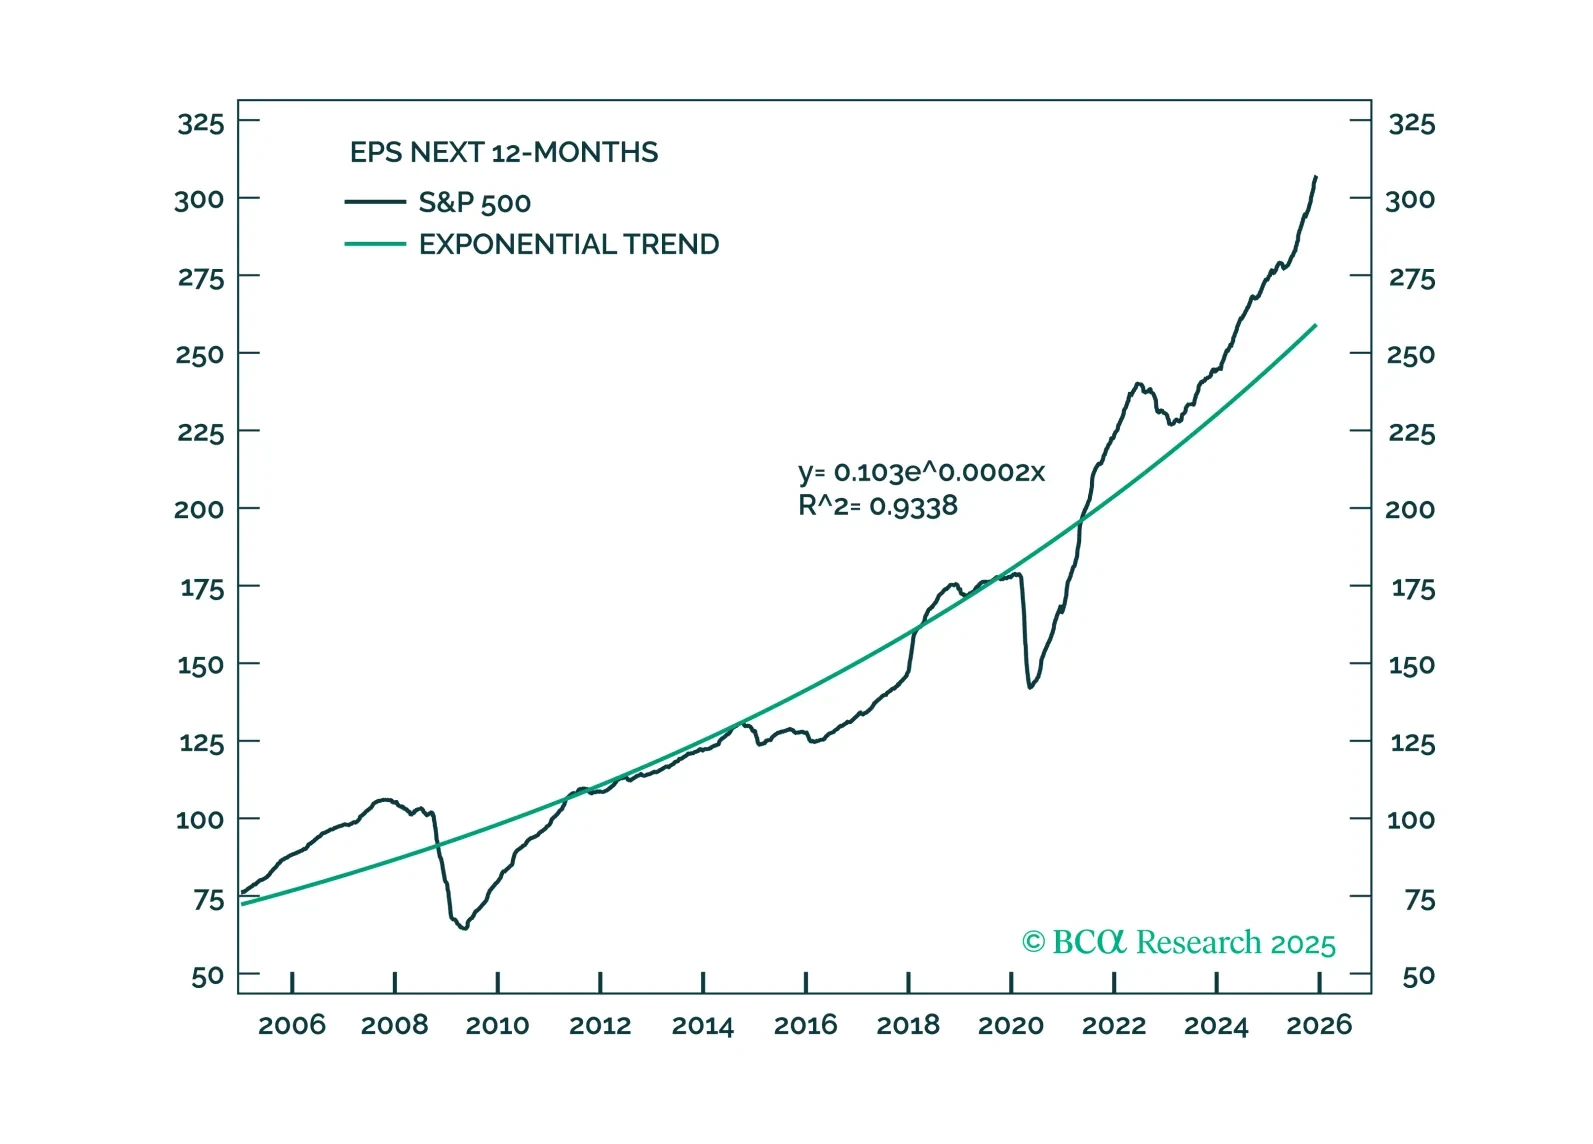
2026年の株式市場に対しては建設的な見方をしています。金融緩和、財政支援、ジェンAI関連の設備投資、そして力強い収益成長が、資産クラスに対して明確にプラスとなる要因です。バリュエーションは割高な状態にあるものの、バブル懸念は過度に強調されています。この好条件にもかかわらず、S&P500は2026年末までに7,200~7,500の範囲で5~10%のリターンにとどまると予想しています。

JOLTS:求人増加にもかかわらず労働市場の軟調が持続 JOLTS:求人増加にもかかわらず労働市場の軟調が持続 長期デュレーションを維持し、戦術的なスティープナーを選好する理由は、JOLTSデータに労働市場の加速回復の兆候が見られないためです。…

NFIB:混合的なシグナル、マクロ転換なし NFIB:混合的なシグナル、マクロ転換なし NFIBは成長や労働市場の再加速の兆候を示していないため、控えめに防御的なスタンスを維持する。…


2025年における私たちの最高(そして最悪)の地政学的判断 2025年における私たちの最高(そして最悪)の地政学的判断 当社の 米国および地政学に関するストラテジスト は、2025年のトランプ関税ショックやイスラエルのイランへの攻撃に関して正確な予測を提供しましたが、中国株式のラリーを見逃し、ウクライナ停戦の近い将来の見通しを過大評価しました。…

米国の消費は停滞した労働市場に依存 米国の消費は停滞した労働市場に依存 停滞した労働市場の勢いと脆弱な消費がインフレ圧力を抑制しているため、市場が織り込む以上の連邦準備制度による緩和を予測しています。…
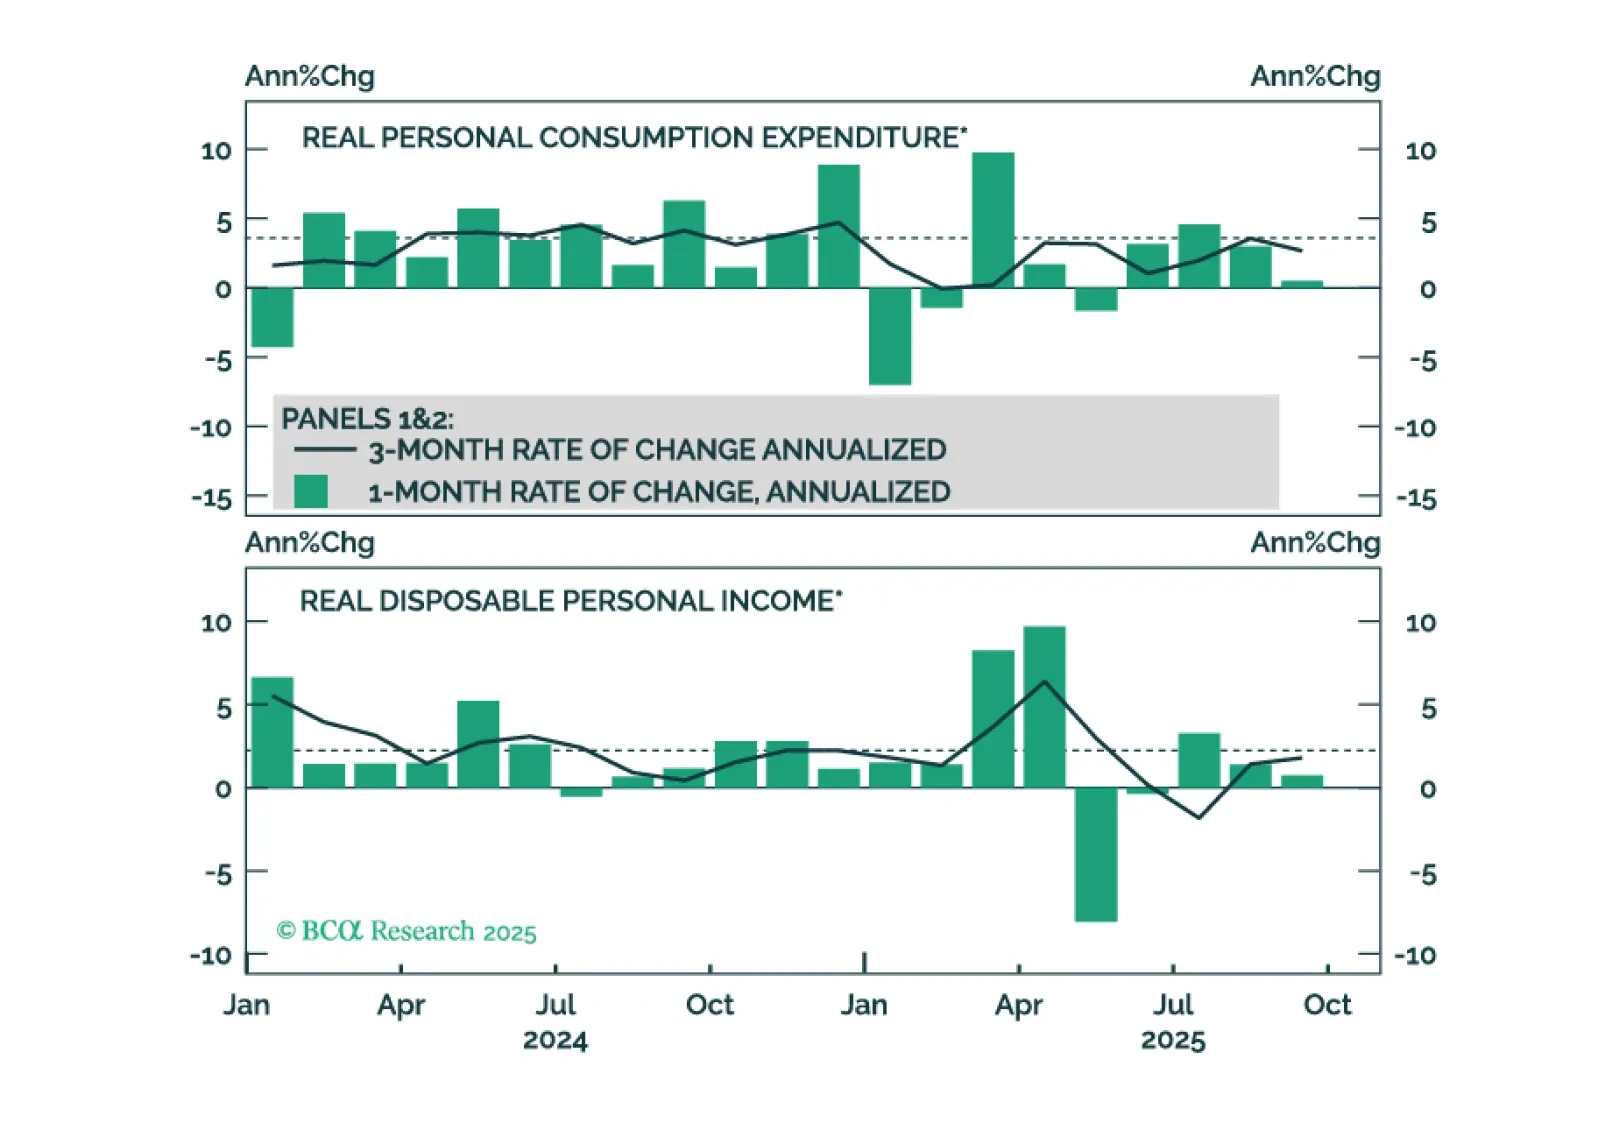
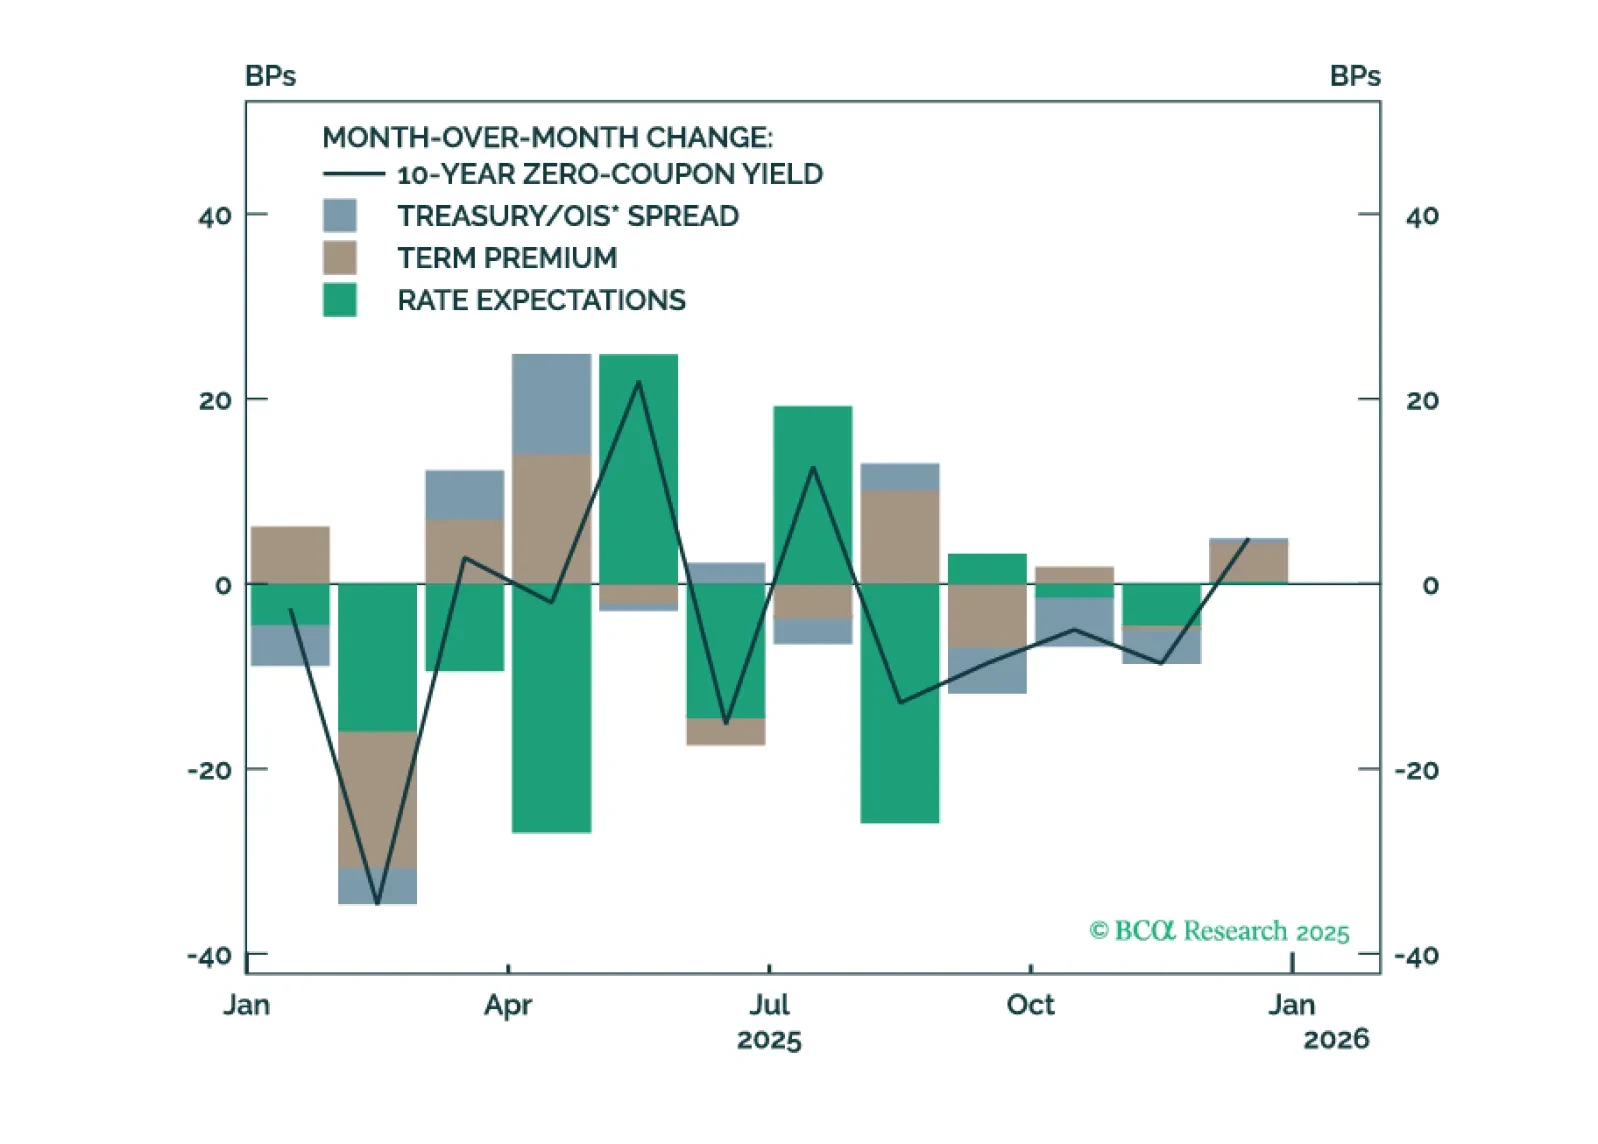

停滞する米国労働市場が緩和的な政策を示唆 停滞する米国労働市場が緩和的な政策を示唆 労働市場の停滞とインフレ圧力の減退により、来年の予想以上にFRBが緩和を行う可能性を示唆しているため、デュレーションをオーバーウェイトし、カーブスティープナーを好むべきです。…
