アメリカ合衆国

関税:勢いは衰えたが、まだ終わっていない 関税:勢いは衰えたが、まだ終わっていない トランプ大統領は、最高裁がIEEPA法に基づき課された関税を無効としたのを受けて、第122条に基づく新たな15%の関税を発表しました。この判決にもかかわらず、第232条および第301条は依然として利用可能であり、期限が設けられていないため、重大な一方的関税権限が維持されています。…
最高裁判所は Learning Resources, Inc. v. Trump において、国際緊急経済権限法(IEEPA)に基づくトランプ政権の関税を無効としました。これは米国の権力分立を強く確認するものであり、関税がトランプ大統領の看板政策であることを考えると、痛烈な非難でもありました。
今後、トランプ大統領は面目を保つために新たな関税措置を取っていますが、これらは以前の有効税率を恒久的に引き上げるものではありません。中間選挙を控えた財政緩和をある程度提供するためには、より低い関税率でも容認されます。
市場への影響は他のマクロ要因や地政学的変数と比較して評価する必要があり — 以下で我々は取引を調整します。
トランプ大統領の新関税
裁判所はトランプ大統領が他の権限に基づいて関税を引き上げることを禁じていません。大統領は迅速に1974年貿易法の第122条に基づき、2月23日から発効する新たな10%のグローバル関税を発表しました。
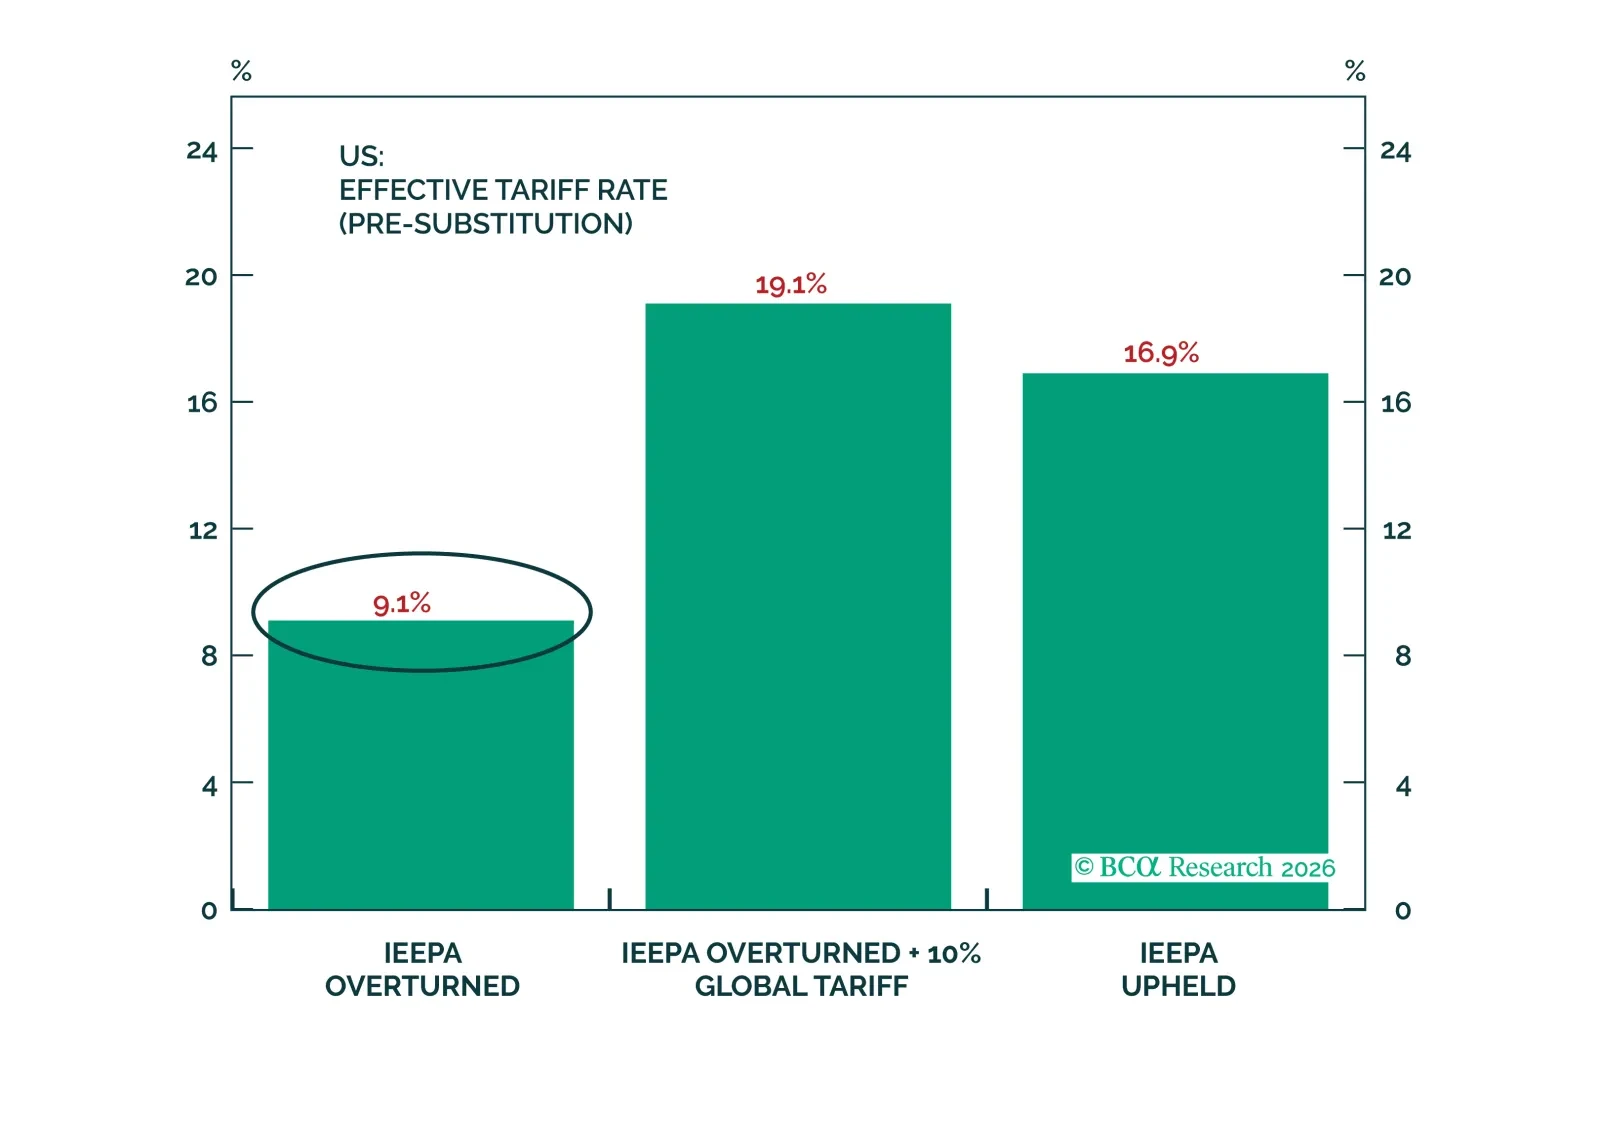
この規定は貿易赤字に対処するものですが、議会の承認が必要になるまで150日しか有効ではありません。したがって有効税率は17%から19%に上昇しますが、その後5か月で約9%へと低下するでしょう(チャート1)。議会は中間選挙前に大幅な関税に賛成する票を持っていません。
チャート 1
関税は2027年に上がるのではなく、下がる傾向になる
関税は2027年に上がるのではなく、下がる傾向になる
チャート2
財政赤字は依然として大きいまま
財政赤字は依然として大きいまま
短期的には、IEEPAに基づく関税が置き換えられなければ、連邦財政赤字はGDPの約0.8%拡大すると試算され、国債利回りに上向きの圧力がかかります(チャート2)。増税がなければ、財政赤字はトランプ政権の残り期間にわたってさらなる不安を引き起こすでしょう。
トランプ大統領はまた、1974年法の第301条に基づく大規模な新たな調査も開始しました。この条項は知的財産と技術移転に焦点を当てており、中国に最も関連します。しかし トランプ大統領は中間選挙を控え貿易休戦を追求しています。
大統領は 各国と貿易協定の締結を続け、関税を引き下げる とともに、インフレ抑制を念頭に懲罰的な貿易措置を制限する必要があります(チャート3)。
チャート3
トランプ氏が関税をひそかに緩和するかもしれない
トランプ氏が関税をひそかに緩和するかもしれない
チャート4
関税懸念は一旦後退し、来年再び高まる
関税懸念は一旦後退し、来年再び高まる
企業のセンチメントは2027年まで一時的に関税からの猶予を得る可能性がありますが、その時点でトランプ大統領は再び貿易戦争を激化させることが可能です(チャート4)。
裁判所はIEEPAに基づく大統領の非関税的権限を否定することはできませんでした。裁判所が述べたように:「IEEPAは大統領に『調査、調査継続中の差し止め、規制、指示および強制、無効化、取り消し、妨止または禁止…輸入または輸出』を認める。」
緊急時には、大統領は歳入を増やさない限り輸入に対して厳しい権限を行使できます。しかし、輸入の規制や禁止は粗雑な手段であり、関税よりも負の経済的影響が大きいため、いかなる大統領も恣意的または些細な理由でこれらの措置を用いることは限定されます。
したがって長期的には、最高裁は法の支配、権力分立、および 抑制と均衡 を再確認することで米国資産の安全性を維持しました。
また、大統領が連邦準備制度理事会に個人的な支配を及ぼすことに失敗したことと相まって、米国企業は政策の不確実性が低下し、行政府による一方的な介入リスクも減少します。
世界成長が減速するか世界的なショックが発生した場合、米ドルと米国債は安全資産としての地位を維持するでしょう(チャート5)。
チャート5
世界的なショックの際、米ドルは上昇を続けるだろう
世界的なショックの際、米ドルは上昇を続けるだろう
チャート6
イランのハードルが越えられるまで原油をロングで持ち続けよ
イランのハードルが越えられるまで原油をロングで持ち続けよ
それには短期的にイラン危機による主要な原油供給混乱が38%の確率で発生する可能性が含まれます(チャート6)。
投資のポイント
イランの障害が解消されるまで原油をロングし、米国株をオーバーウェイトのまま維持してください。戦争が大規模な原油ショックを引き起こすかどうかは3月末までに判断できるはずです。
CHF-EURのロングは2%の利食いで手仕舞いしてください。スイス国立銀行がデフレ対策として介入する可能性があるためですが、同じ短期的期間ではJPY-IDRのロングは維持してください。
米国および世界の成長が持ちこたえ、原油ショックが回避されれば、国際株および非ハイテク銘柄への分散投資の有効性が強まります。
しかし構造的には、FRB、上院、最高裁による米国の政治的抑制と均衡の再確認は「米国売り」トレードが行き過ぎていることを示唆しており、米国資産は長期的な安全資産としての特性を維持するでしょう。
Matt Gertken チーフ・ジオポリティカル・ストラテジスト mattg@bcaresearch.com
フォローしてくださいリンクトイン & X

12月の米国個人所得・支出報告はまちまちなシグナルを示しました。 実質消費は11月の0.2%から0.1%へと減速し、予想通りだった一方、移転所得を除く実質所得は0.1%下落しました。支出は取り崩し(ディセービング)に支えられ、貯蓄率は3.7%から3.6%へと低下しました。インフレは予想を上回り、ヘッドラインPCEは2.8%から2.9%へ、コアは2.9%から3.0%へ上昇しました。…

米国の抑制と均衡は依然として機能している。 最高裁判所は国際緊急経済権限法(IEEPA)に基づくトランプ政権の大規模な関税措置の行使に対して判断を下しました。当社の米国および地政学のストラテジストは短期と長期で異なる含意を見ています。…
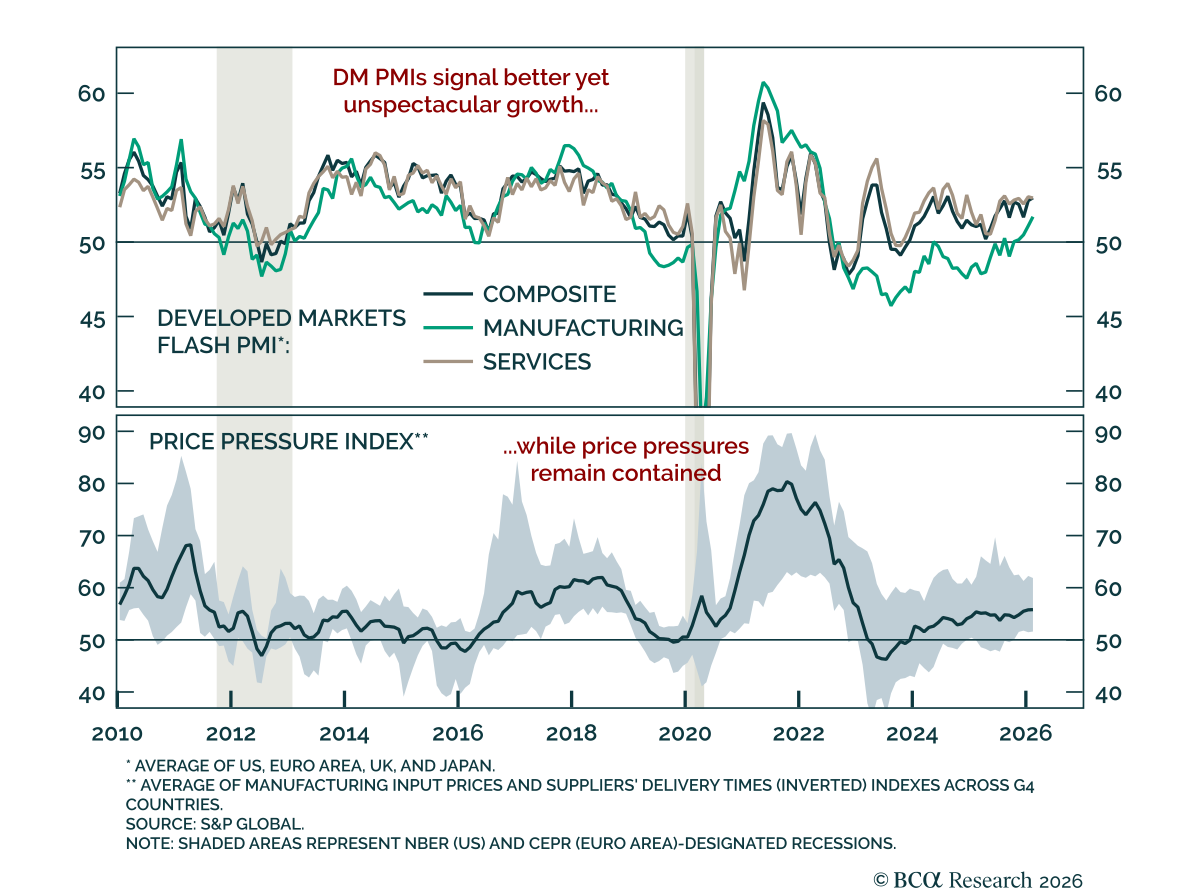
2月の速報PMIは小幅上昇し、世界の成長が徐々に改善していることを示唆しました。2025年を通じて概ね横ばいで推移した後、先進国のPMIは持ち直しつつあります。製造業は適度な勢いを示しており、貿易の不確実性や関税の重しから回復しています。…

フィラデルフィア連銀、ゴルディロックス・シグナルを示す フィラデルフィア連銀、ゴルディロックス・シグナルを示す 2月のフィラデルフィア連銀(Philly Fed)調査は、デスインフレ圧力とともに製造業活動の拡大を示しました。 指数は12.6から16.3へ上昇し、予想を上回り、総合的な期待指標も上向きました。月次の製造業調査は変動が大きく、2025年においては現況指標と期待指標の双方がシーソーのように横ばいで推移しています。2月は、現況の総合活動指標が2024年末以来初めて連続で上昇した月となりました。…

相対的なマクロ・モメンタムは米国に有利 相対的なマクロ・モメンタムは米国に有利 相対的なマクロ・モメンタムは、欧州に対する米国のタクティカル・エクイティのアウトパフォーマンスの余地を示唆している。…

面目を保つための米最高裁の判決か? 面目を保つための米最高裁の判決か? 最高裁判所が関税を違憲と判断しても、トランプ大統領が別の法令に基づいて関税を再導入する余地を残しつつ、中間選挙前に関税率をネットで引き下げる道を残す可能性がある。 重大なデータのサプライズや米国のイラン攻撃がない限り、次の市場のきっかけは最高裁の判決であり、数日以内に発表される可能性がある。トランプ大統領は中間選挙前に関税で面目を保つ必要があるが、それは財政引き締めに相当する。…

エンパイア調査が改善しつつあるマクロの勢いをさらに後押しする エンパイア調査が改善しつつあるマクロの勢いをさらに後押しする 2月のエンパイア調査は製造活動の拡大を示しており、マクロ・モメンタムの改善の兆しを裏付けています。ヘッドライン指数は7.1でほぼ横ばいとなり、予想をやや上回りました。新規受注は鈍化したものの拡大を維持し、出荷はややマイナスに転じました。雇用関連の項目は改善し、ペイロール(雇用者数)と平均労働週の双方が拡大しました。…
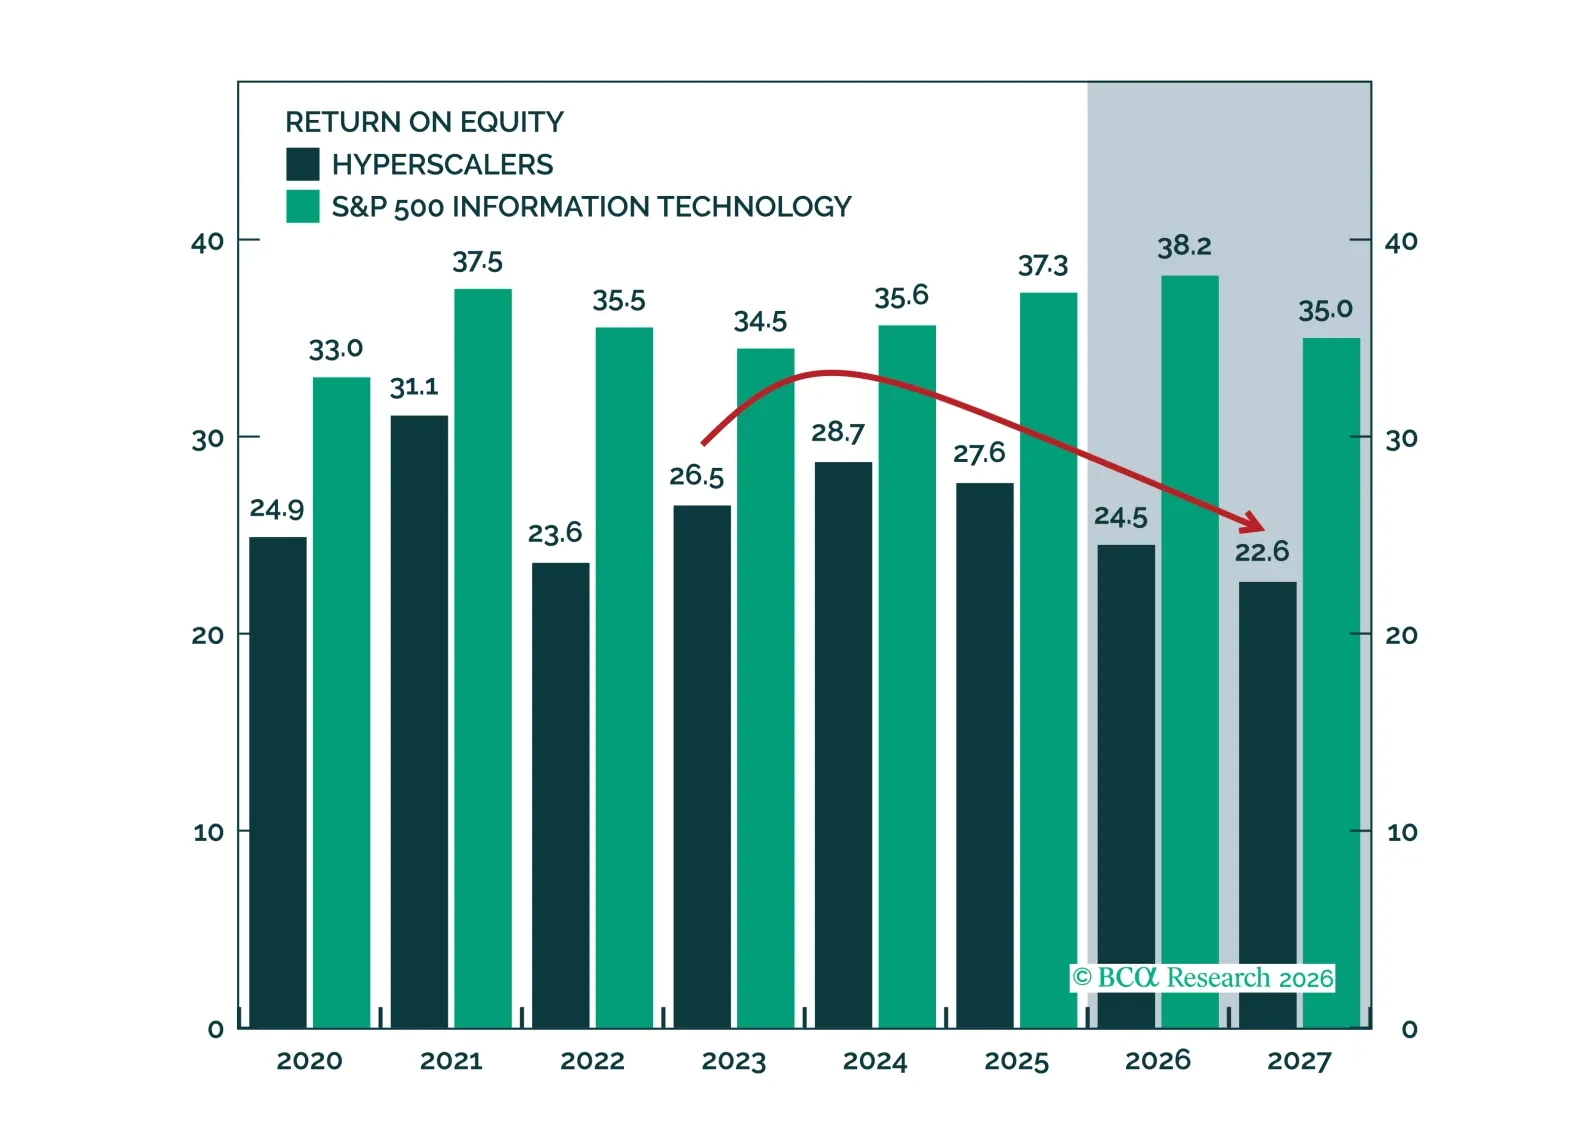
設備投資の議論は、ブーム対バブルという二者択一で捉えるよりも、キャパシティ、レバレッジ、キャッシュ・コンバージョンをめぐる問題として整理するほうが適切だ。ROEは圧縮されているが、売上高の成長とマージン拡大が復調への信頼できる道筋を示している。支出する側は投資を実行して成果を出す時間的余地がある可能性が高いが、市場の猶予は予想より短いかもしれない。