アメリカ合衆国
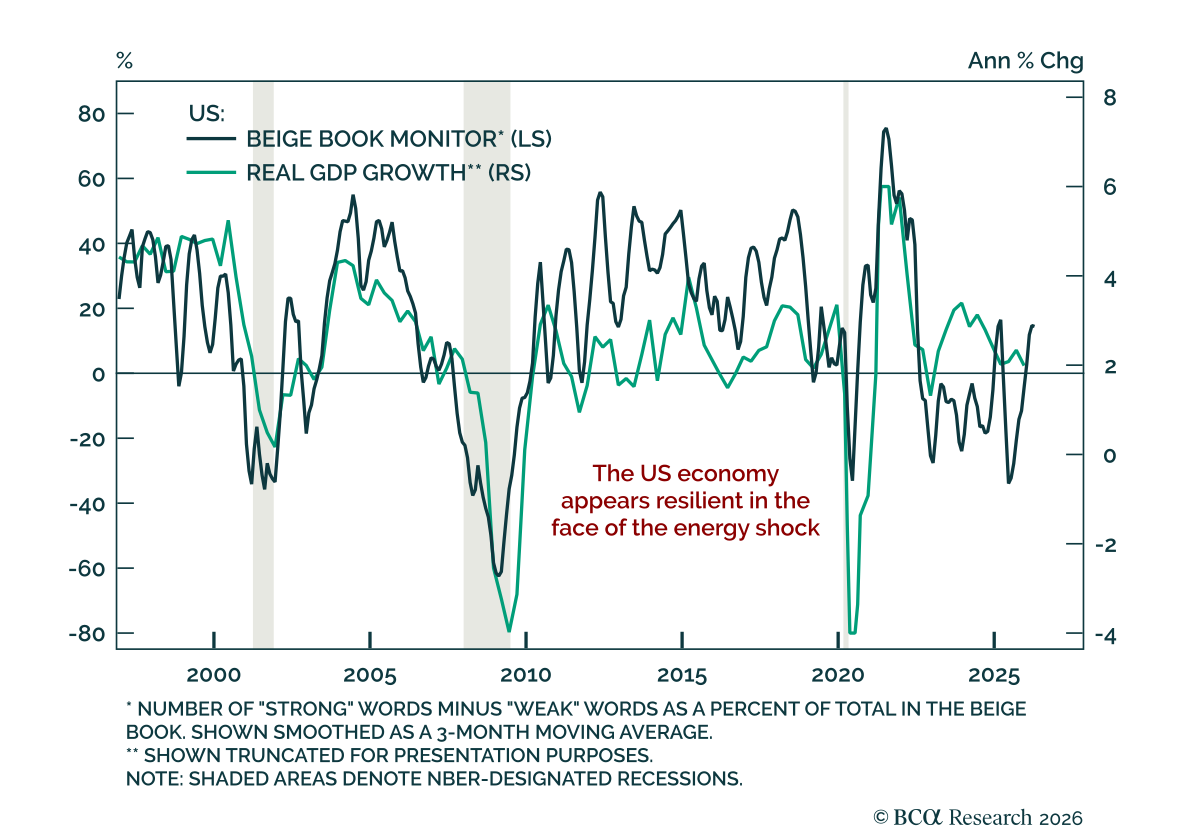
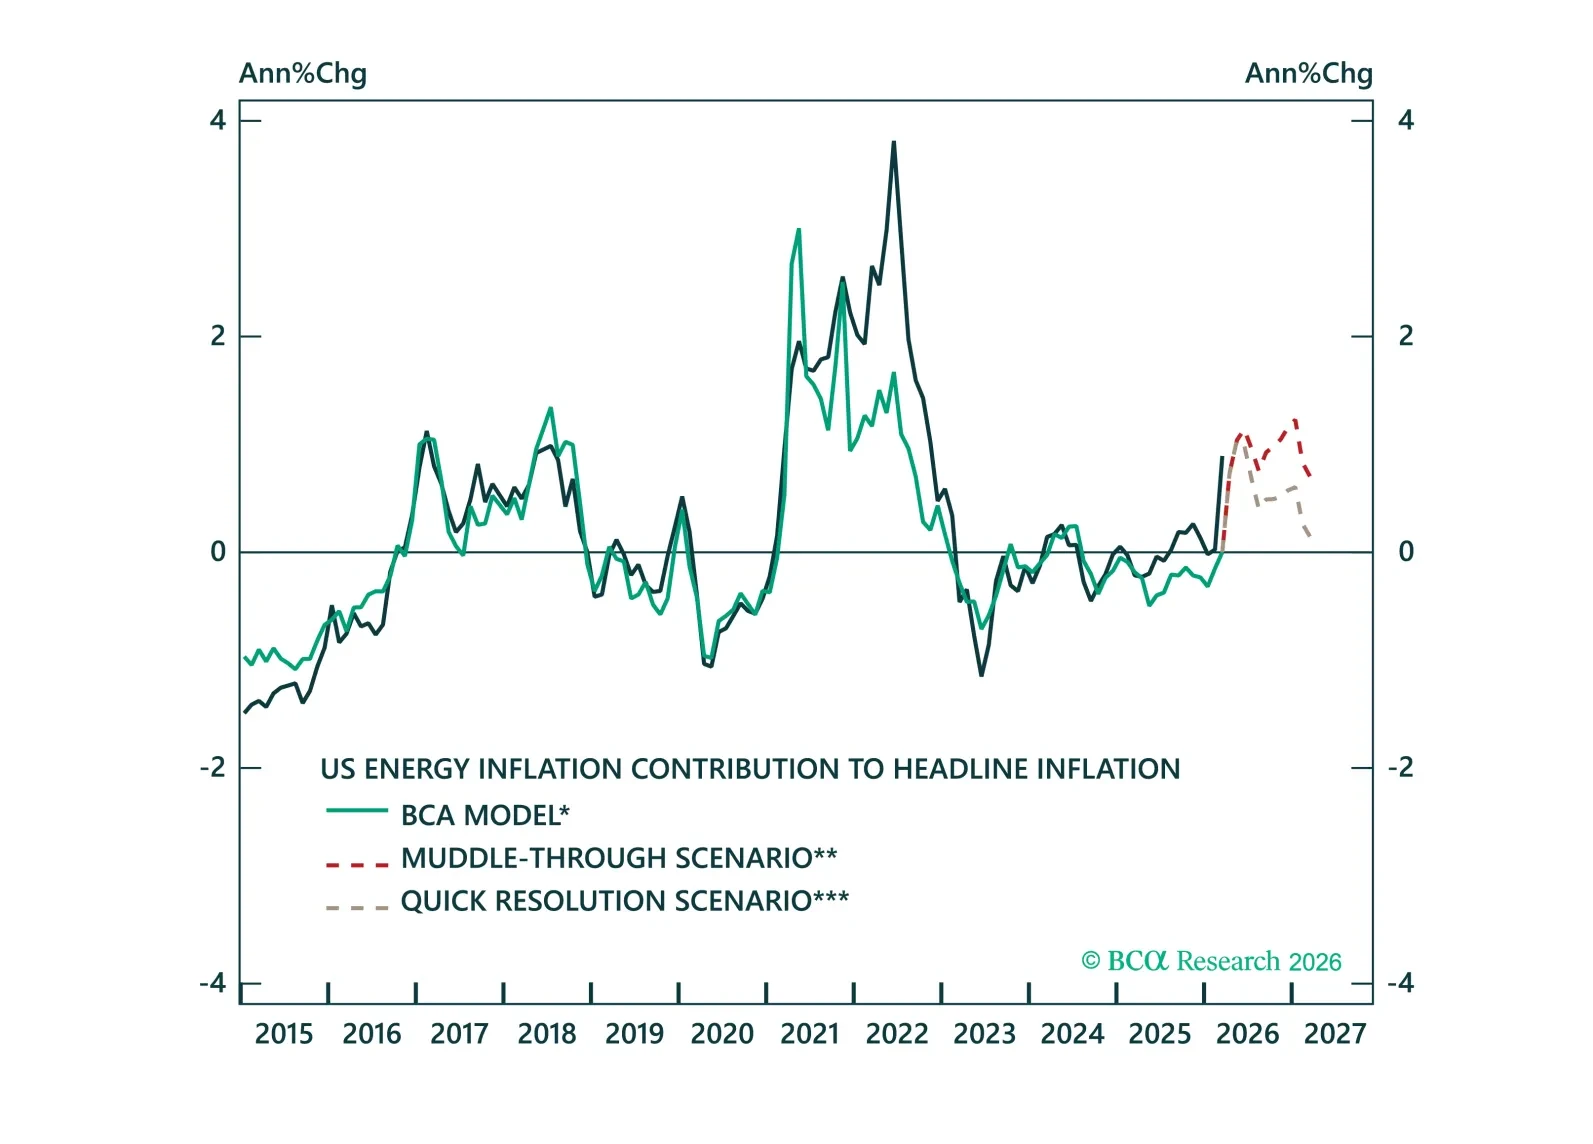
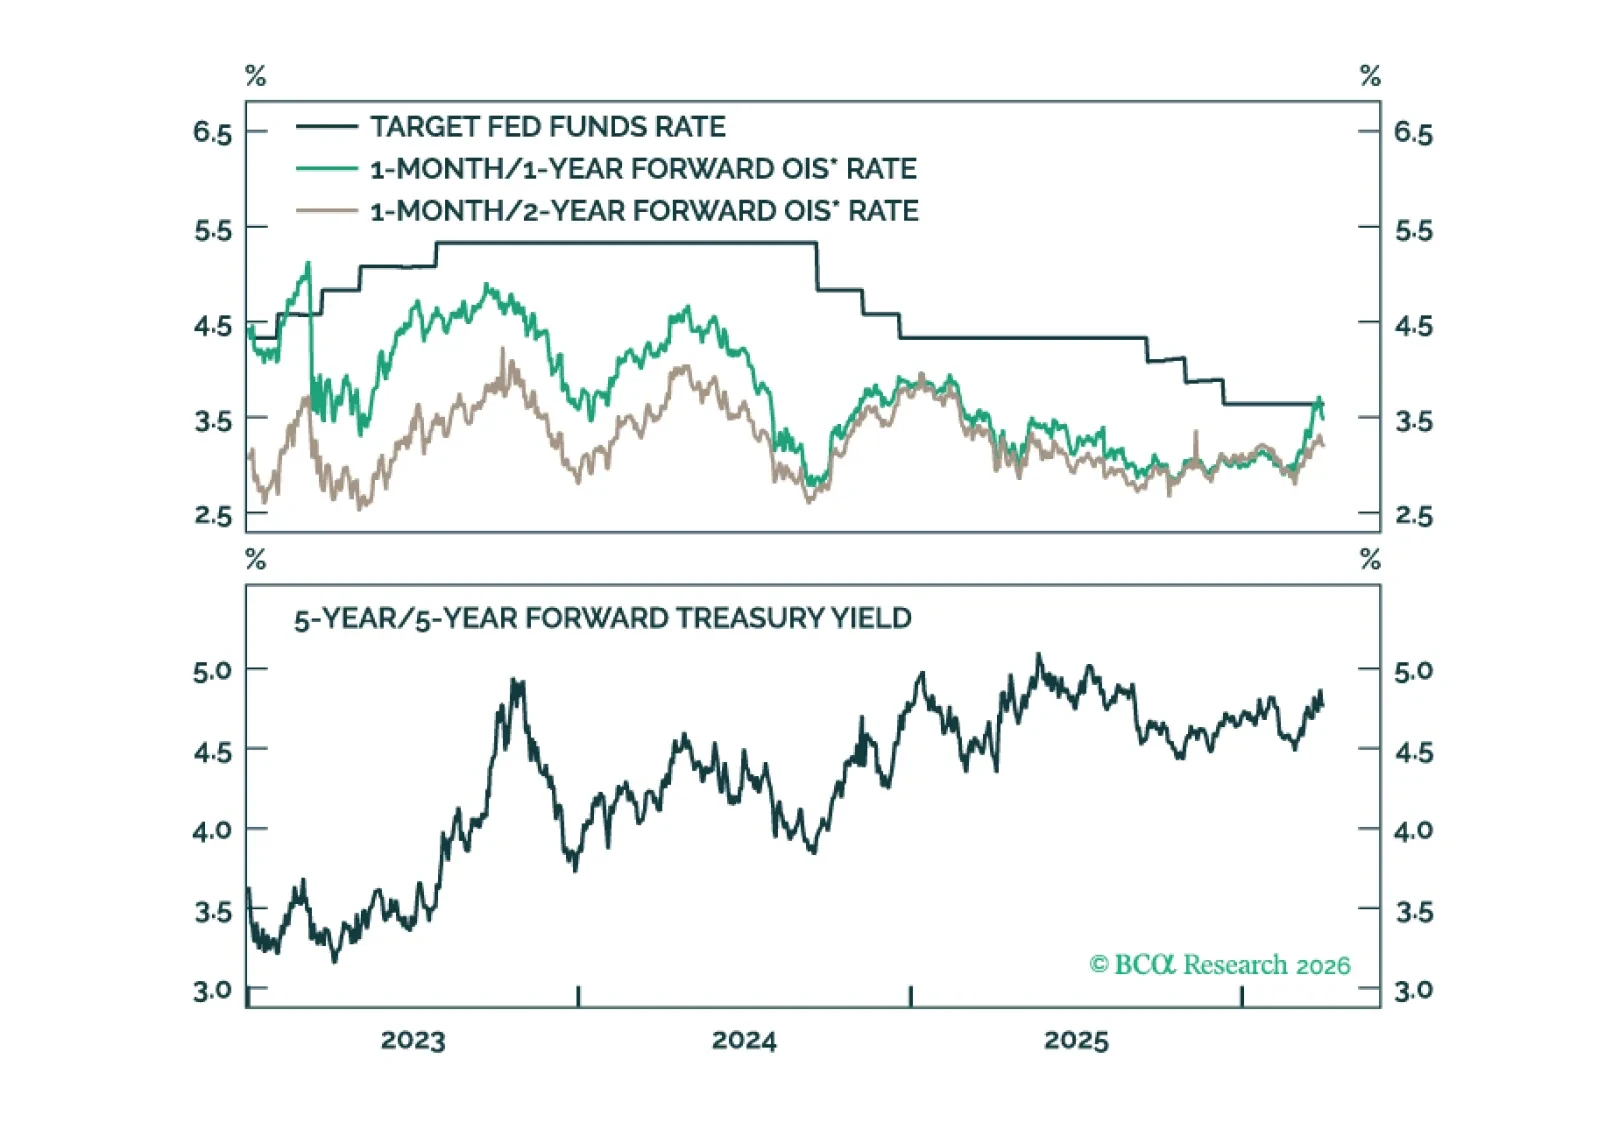
ボラティリティは高いが、利回りの道筋は見た目より明確だ。3つの原油シナリオを通じて、政策対応がフィクスト・インカム市場をどのように形作るか、そしてリスクのバランスがなぜ依然として利回りの低下を示唆するのかを示します。
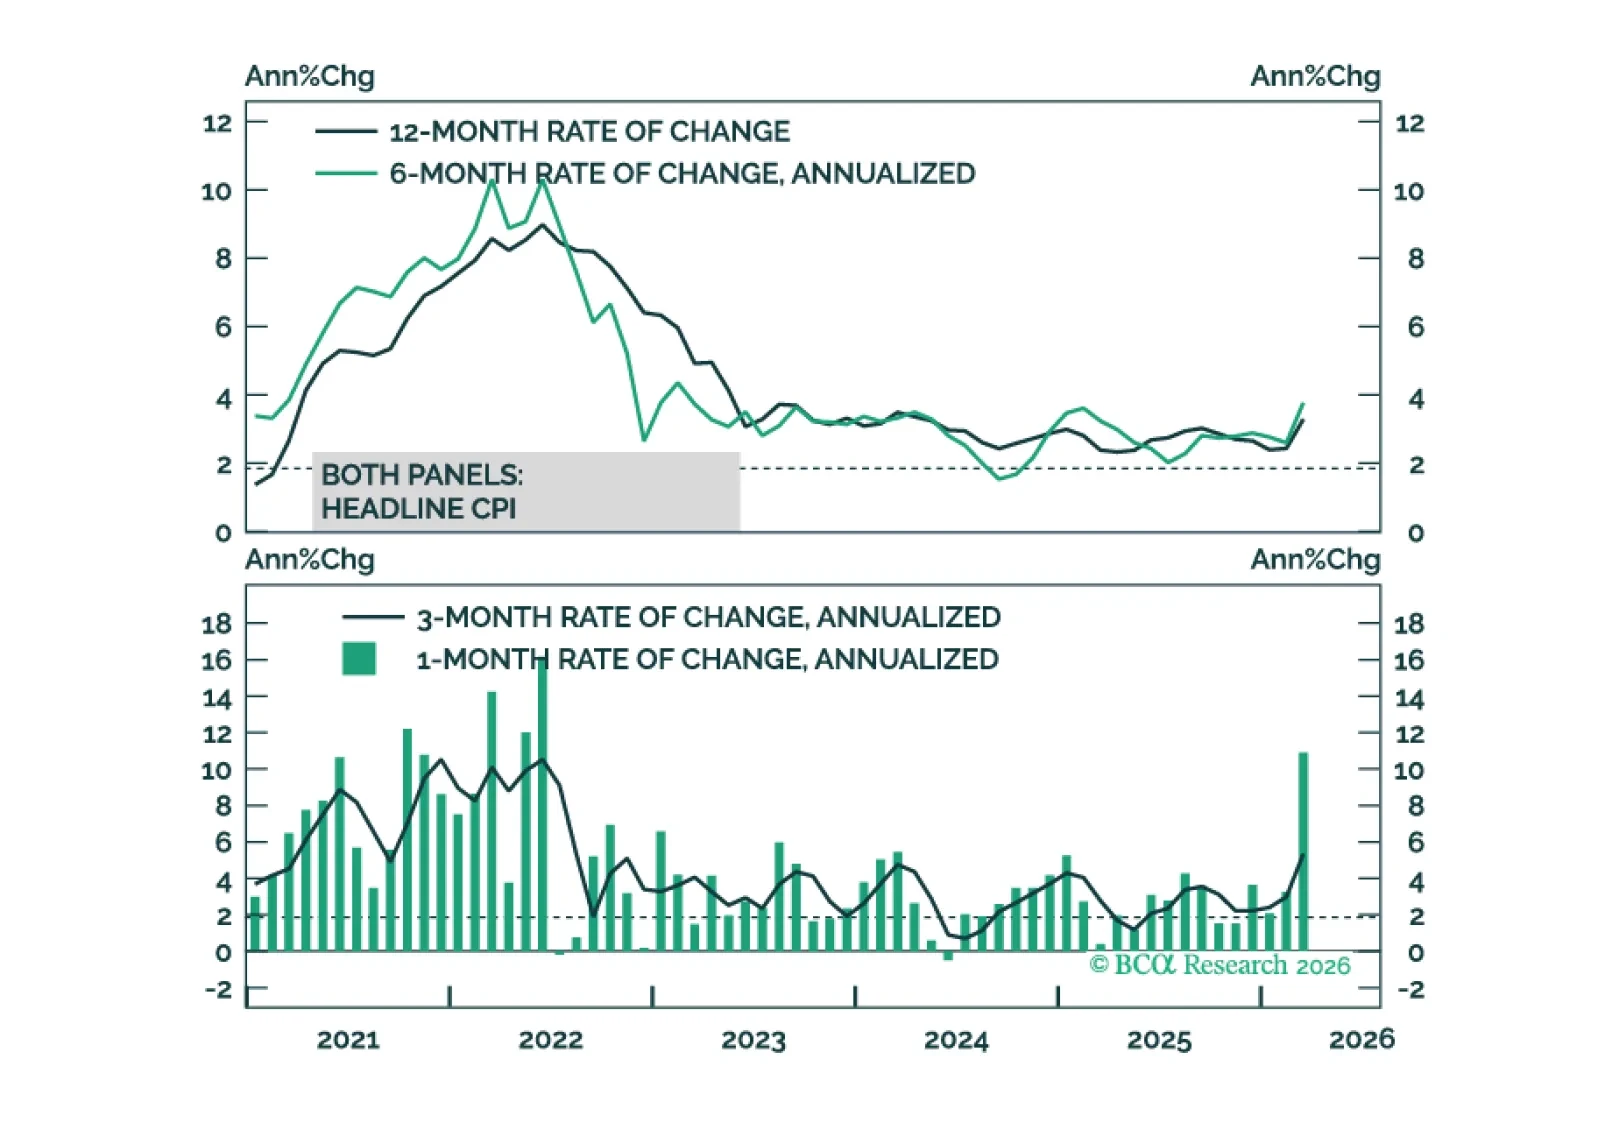

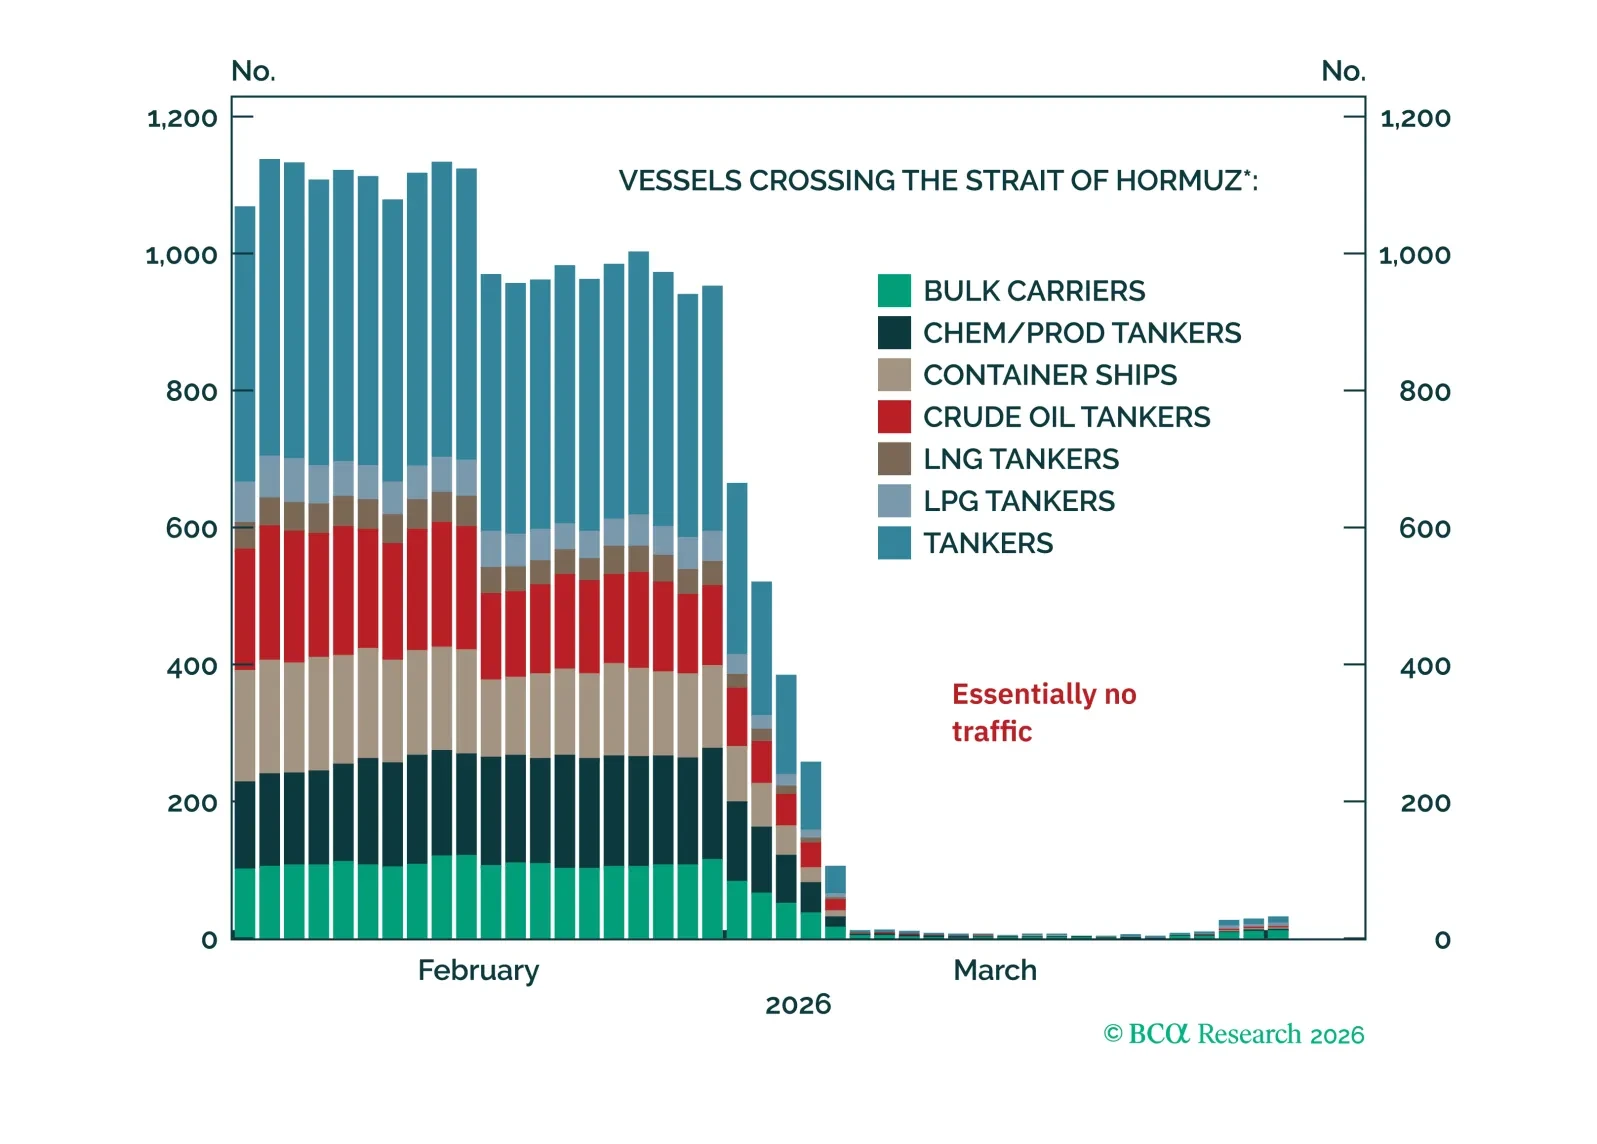
米国のインフレ期待は依然としてしっかりと定着している 米国のインフレ期待は依然としてしっかりと定着している 長期のインフレ期待は、中央銀行がエネルギーショックを評価する際の主要な影響要因のままである。 二次的な影響を測る上で最も重要な指標はインフレ期待である。2022年のウクライナ侵攻後のエネルギーショックが長引いた一因は、世界経済が需要面と供給面の両方からのインフレ圧力に直面したためだ。供給の混乱に加え、COVID後の経済再開期は労働市場が逼迫しており、タイトな労働市場は賃金上昇を促し強い需要を維持した。…
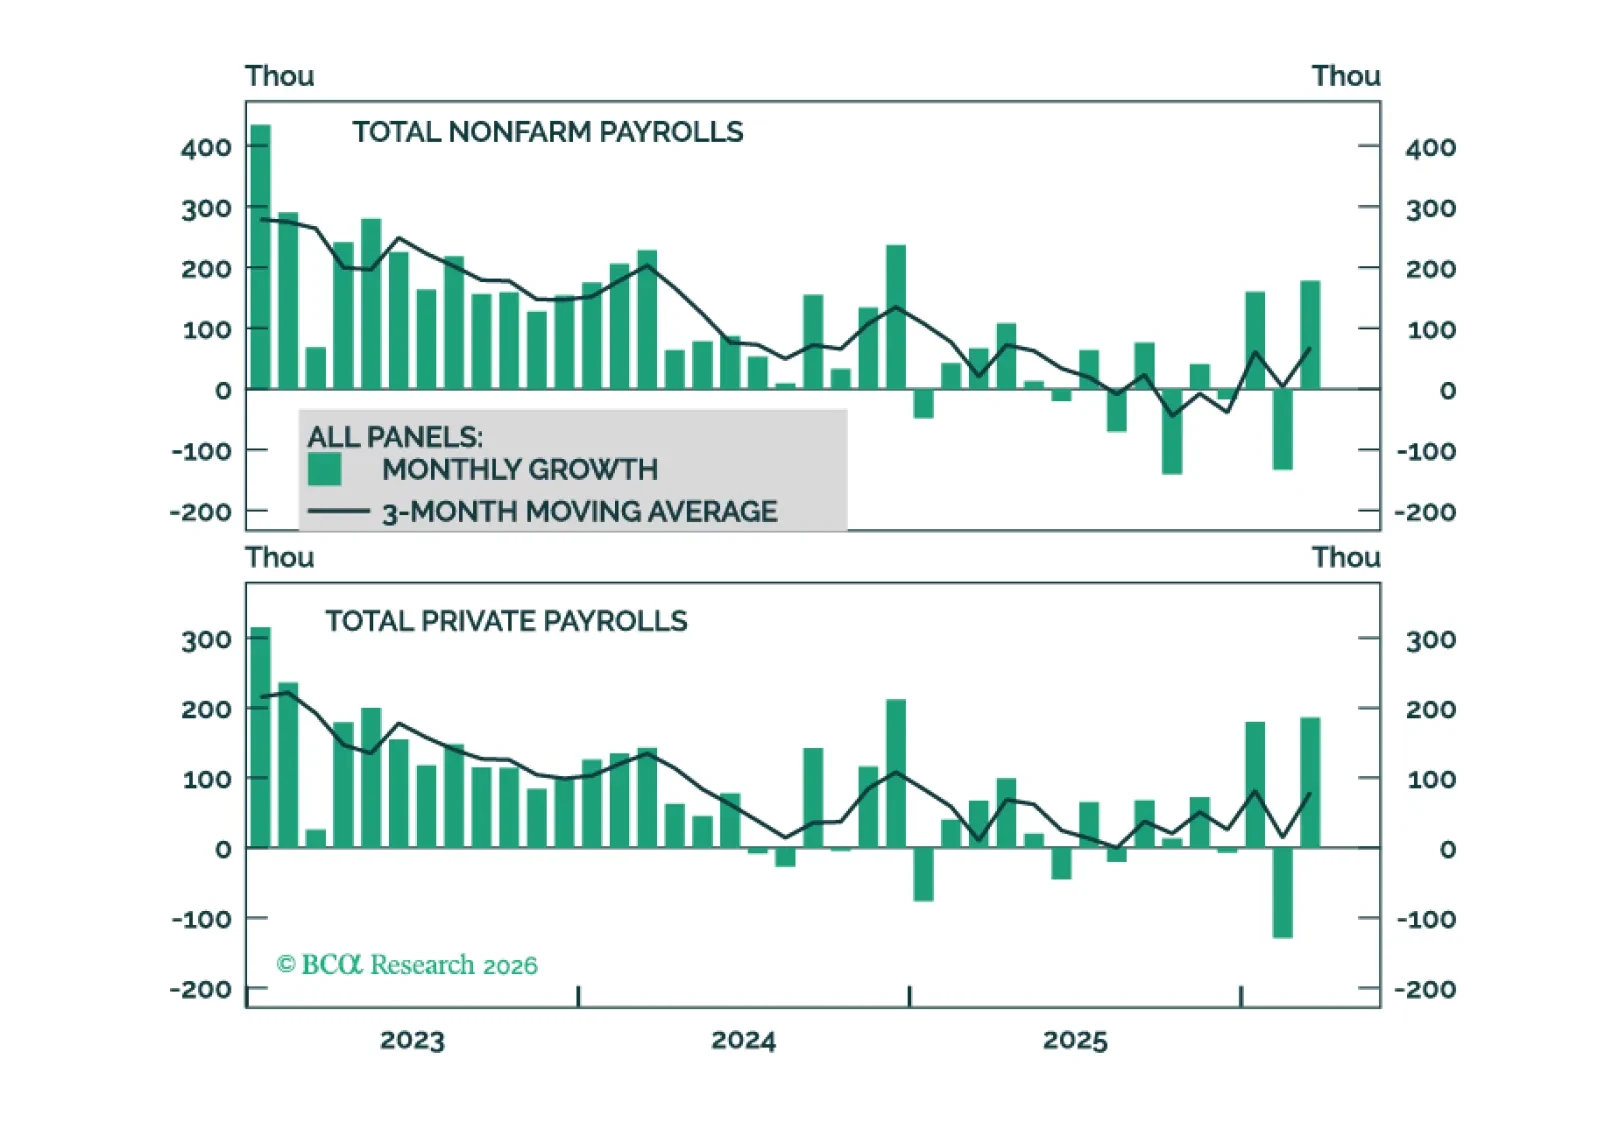
米国の雇用データには、雇用増加の加速と労働資源の稼働率が安定していることを示すいくつかの予備的な兆候が見られる。我々は、均衡的な月次雇用増加はゼロよりもむしろ月+3万人程度に近いと見ている。
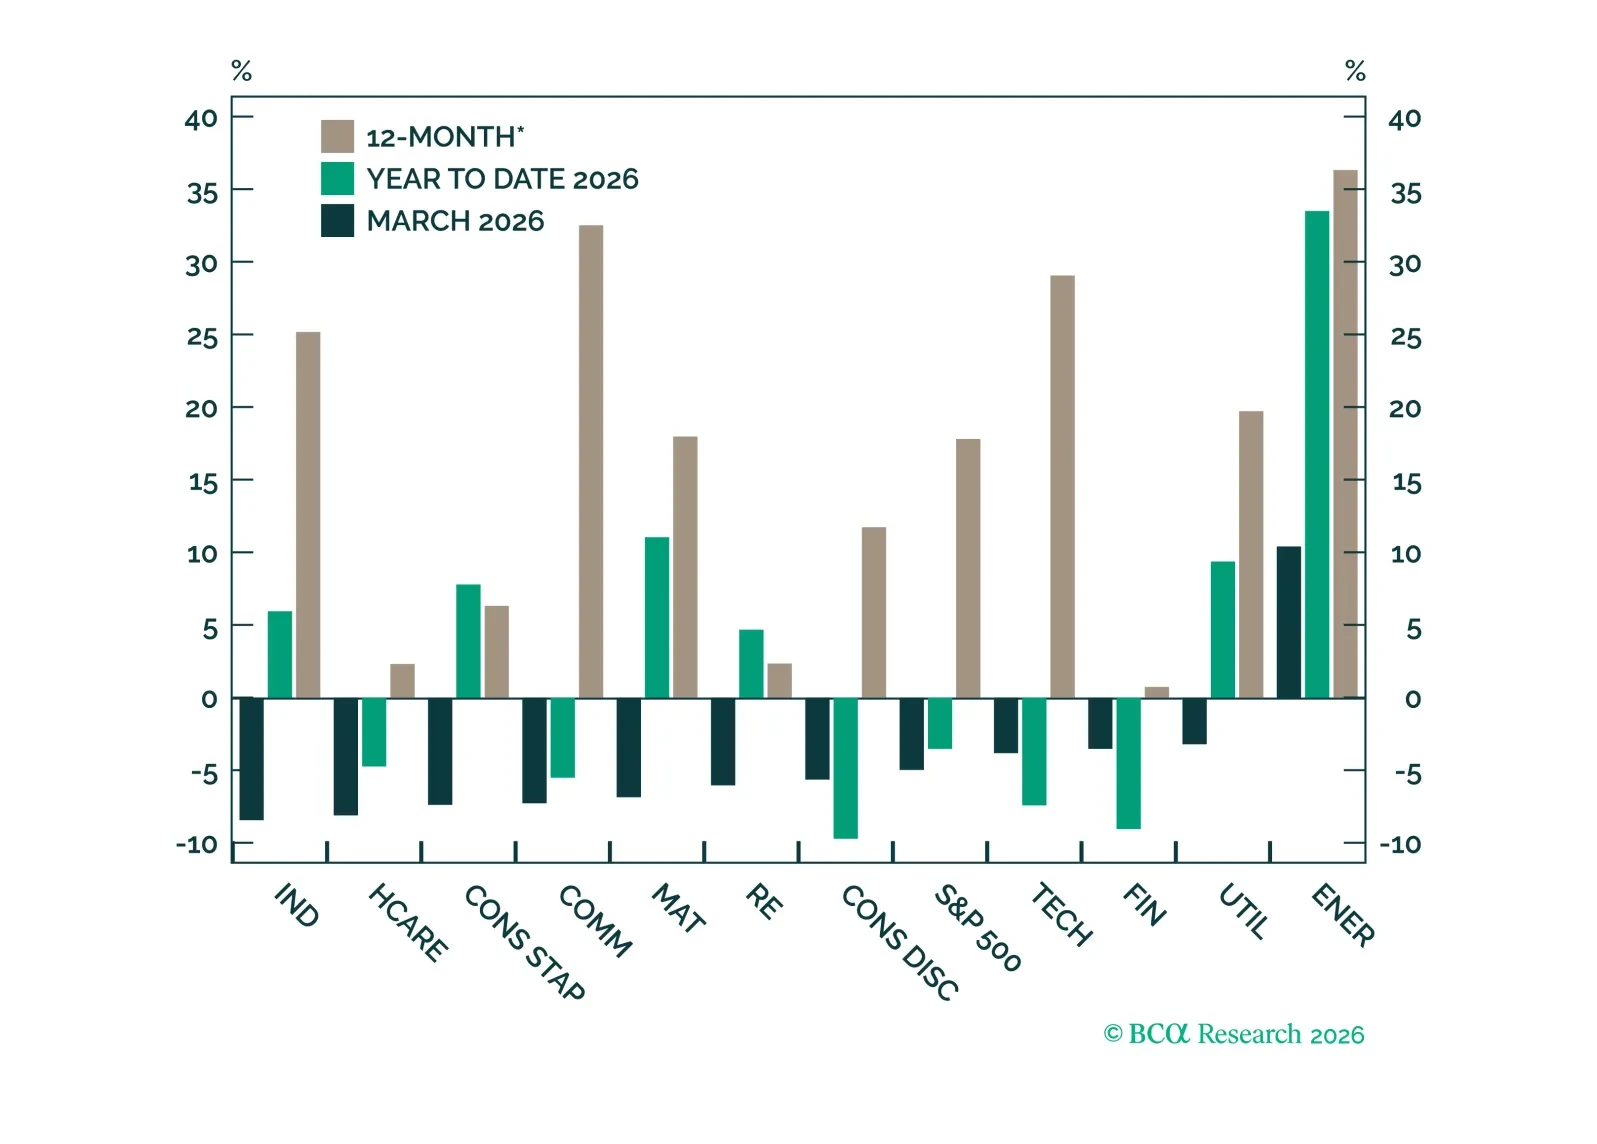
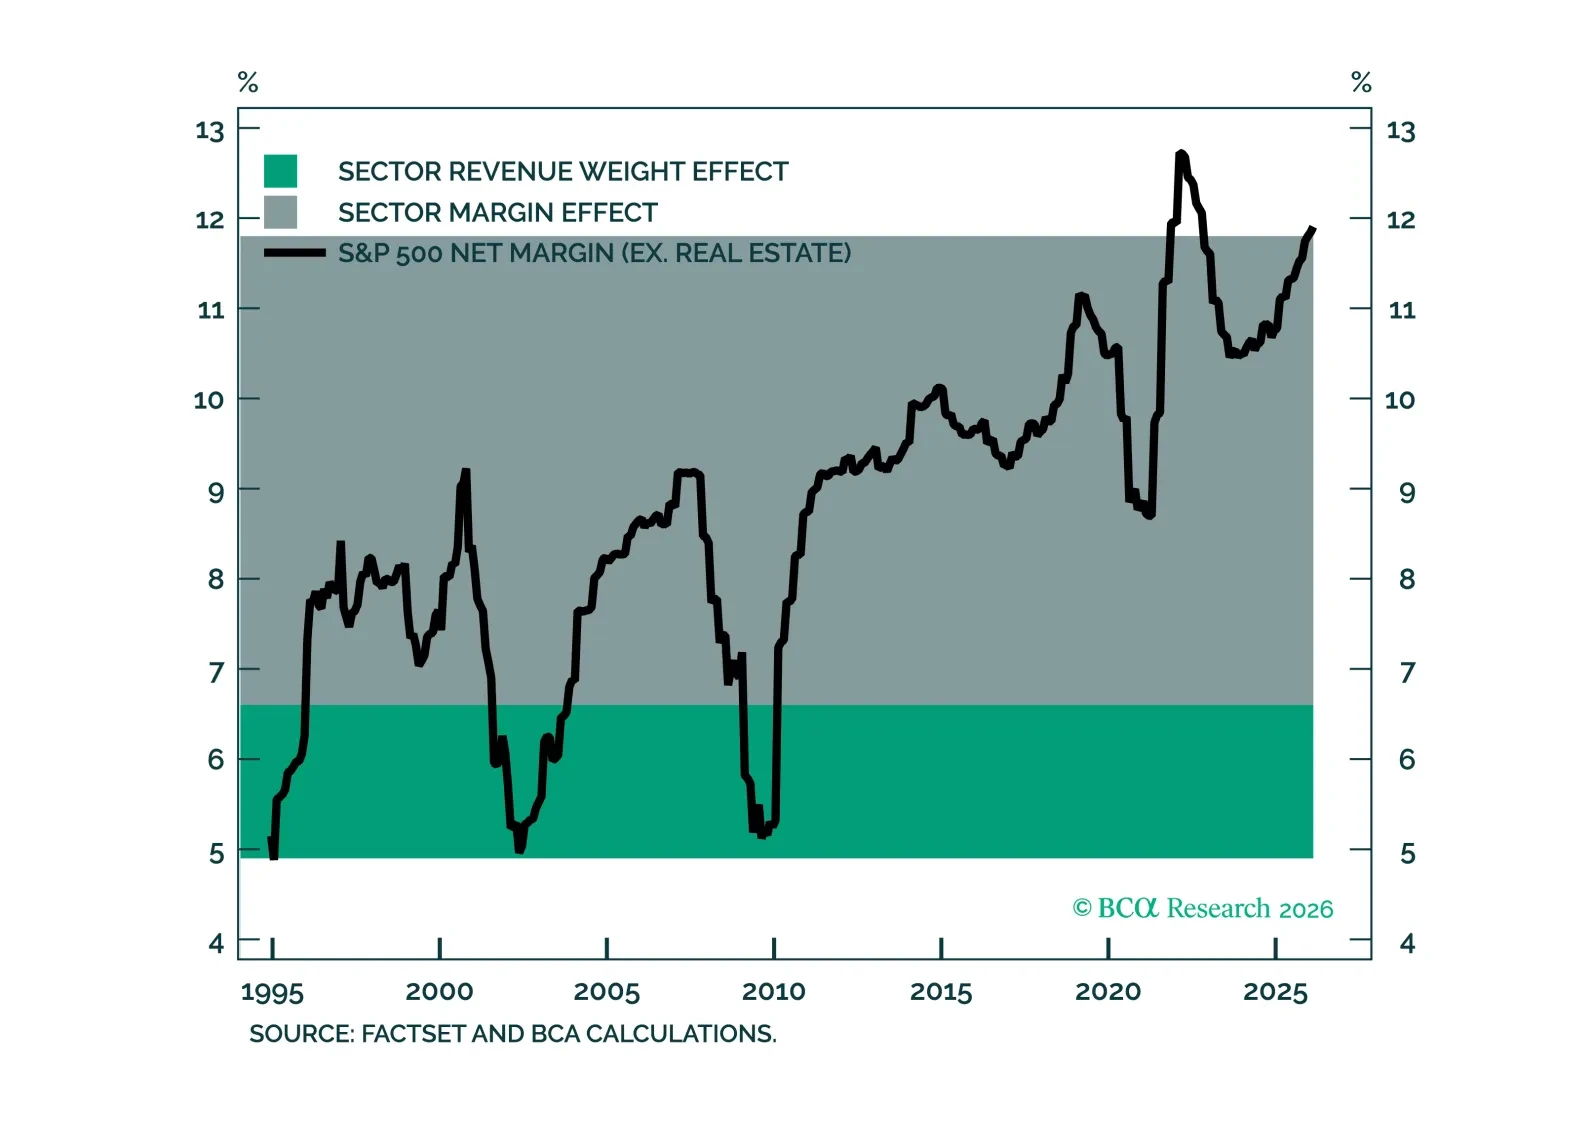
当社はS&P 500の2026年EPSを1株当たり308ドル、年末目標を7700と予想します。売上高の伸びが上振れ要因であり、マージンやマルチプルの拡大はほとんど見込んでいません。経済成長が投資寄りに傾く中、テクノロジー、インダストリアルズ、マテリアルズをオーバーウェイト、ファイナンシャルズ、エネルギー、ヘルスケア、コミュニケーションサービス、リアルエステートをマーケットウェイト、コンシューマー・ステープルズ、コンシューマー・ディスクリショナリー、ユーティリティーズをアンダーウェイトとします。
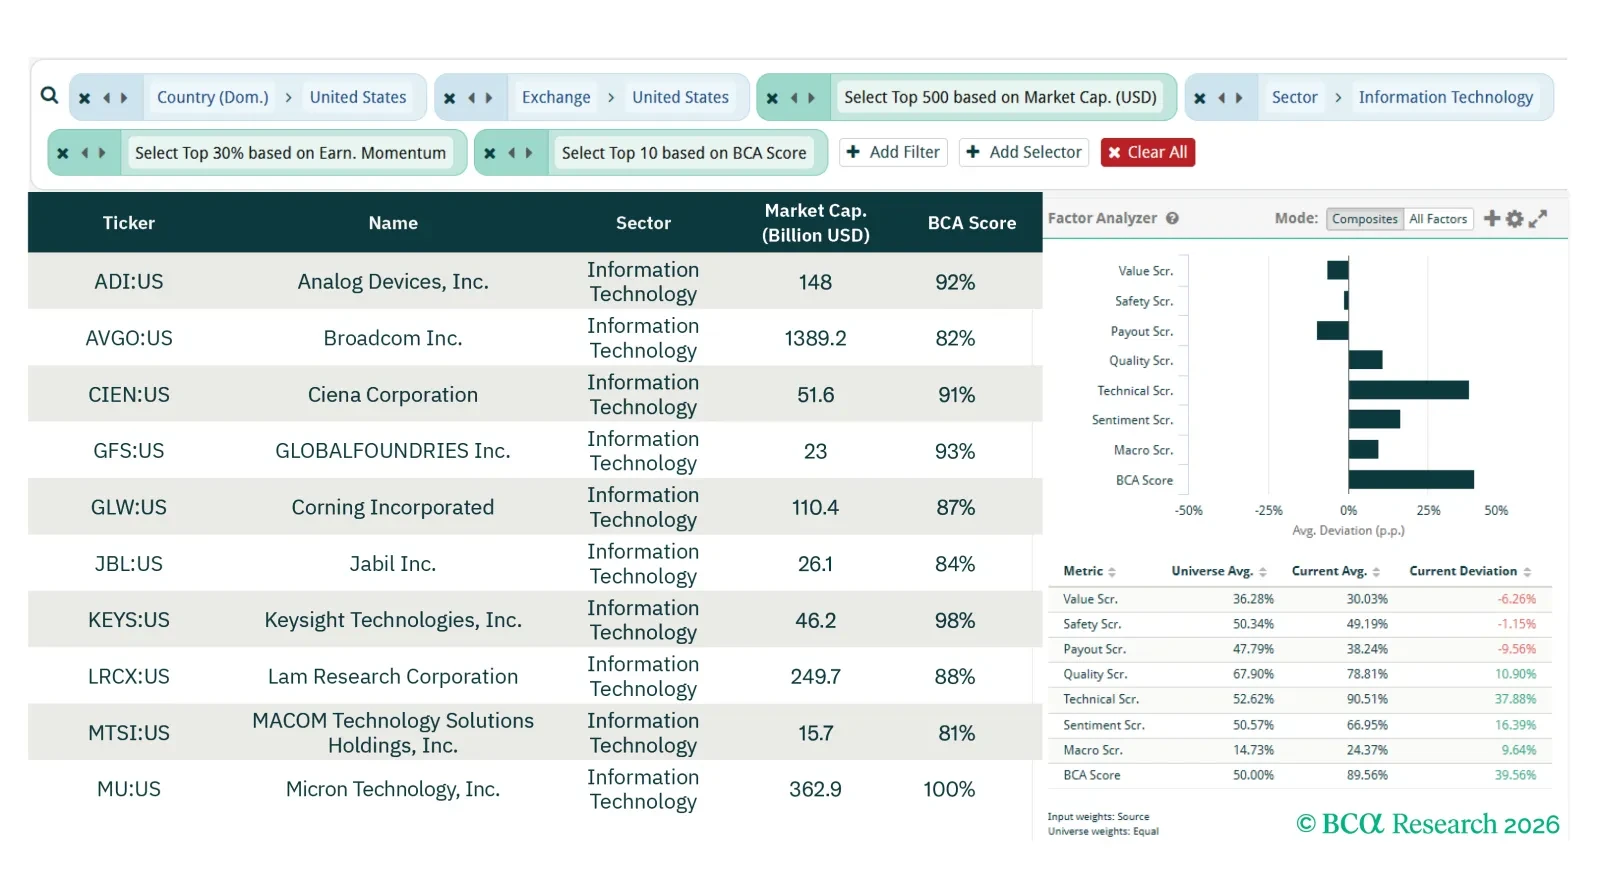
本スクリーナー・レポートは、米国エクイティ・ストラテジー・チームが30 March 2026に公表したセクタービューを基にしており、同チームは3~12か月の期間で情報技術、資本財、素材をオーバーウェイトしています。ここでは当社のスクリーニングツールを用いて、ボトムアップの銘柄選定をトップダウンのセクタービューに重ね合わせます。