アメリカ合衆国
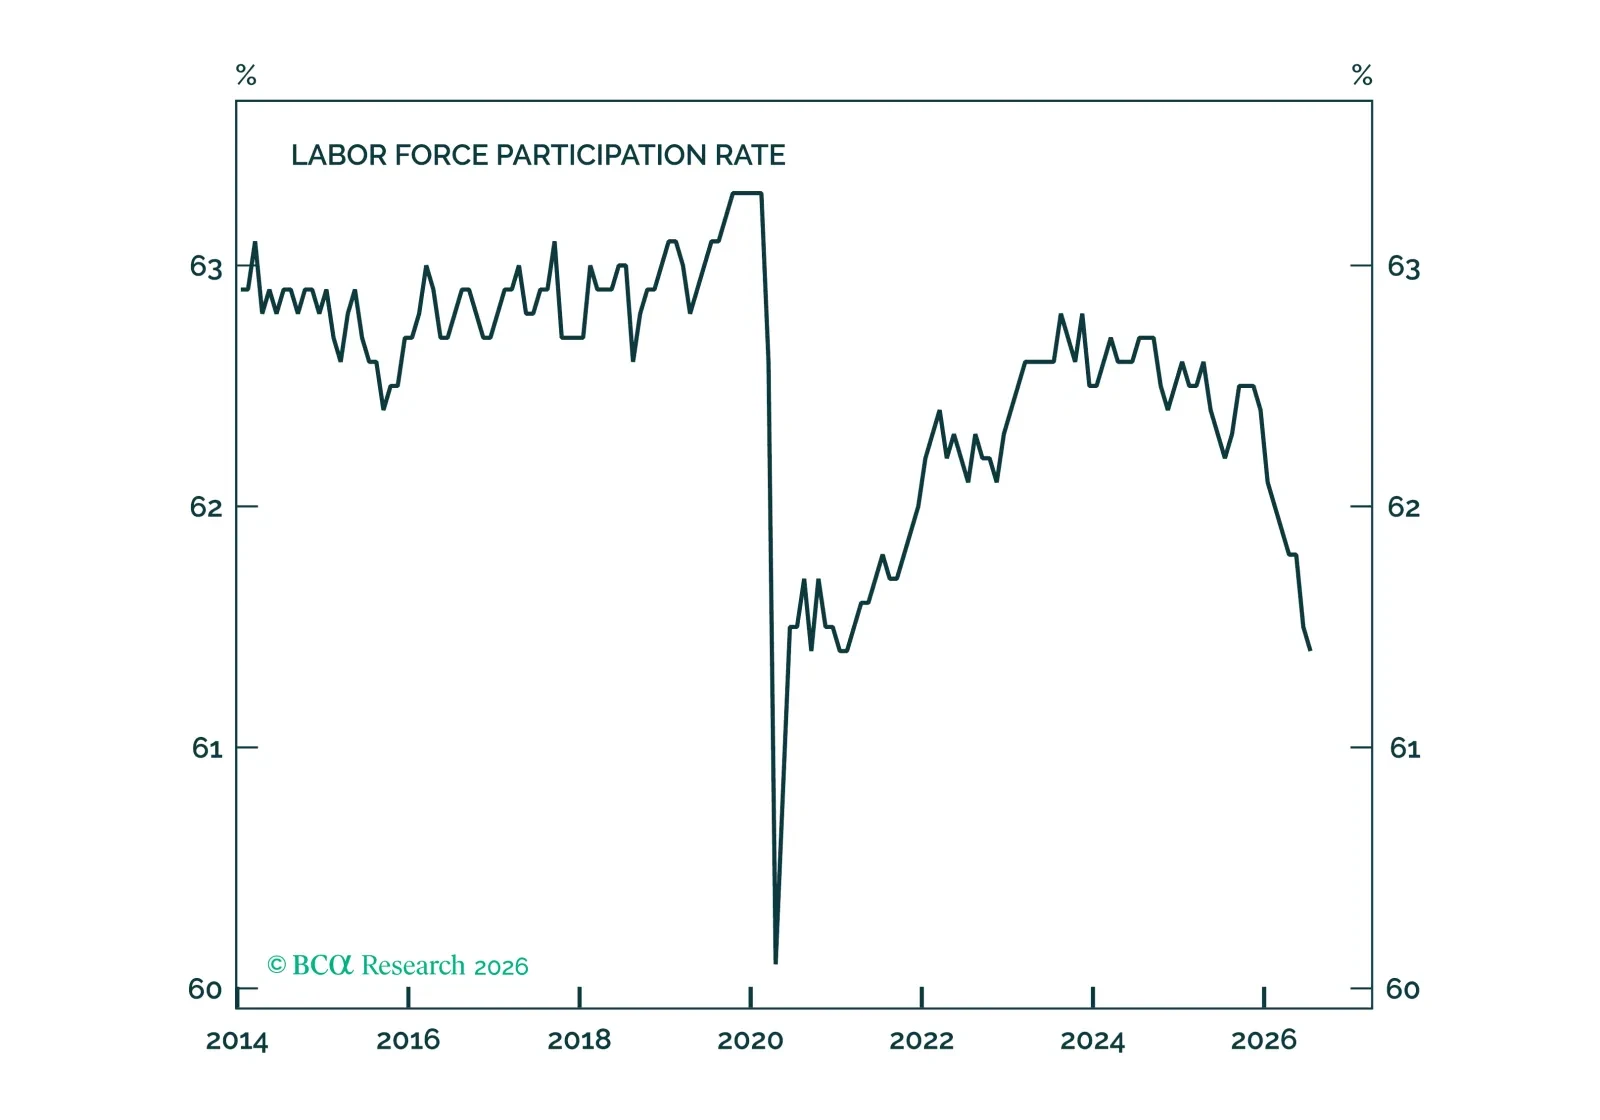
証拠はますます明確であり、過去2年間の非農業部門雇用者数の増加を主に牽引してきたのは、主として移民取締政策に関連する労働供給の変動である。
これは7月の報告でも当てはまり、非農業部門雇用者数が23,000人減少し、失業率が4.19%から4.09%へ低下した。両方の動きを生んだのは労働力人口の264,000人の減少である。
労働供給がこれほど変動的である場合、雇用の増減を示す指標を過度に重視せず、労働市場の利用状況を示す指標により注意を払うべきである。
労働市場の利用状況を示す指標は概ね安定している。失業率は低下傾向にあるが、主要年齢層(25-54歳)の就業者比率は弱含みであり、準失業者や非自発的パートタイム労働者の数は増加している。
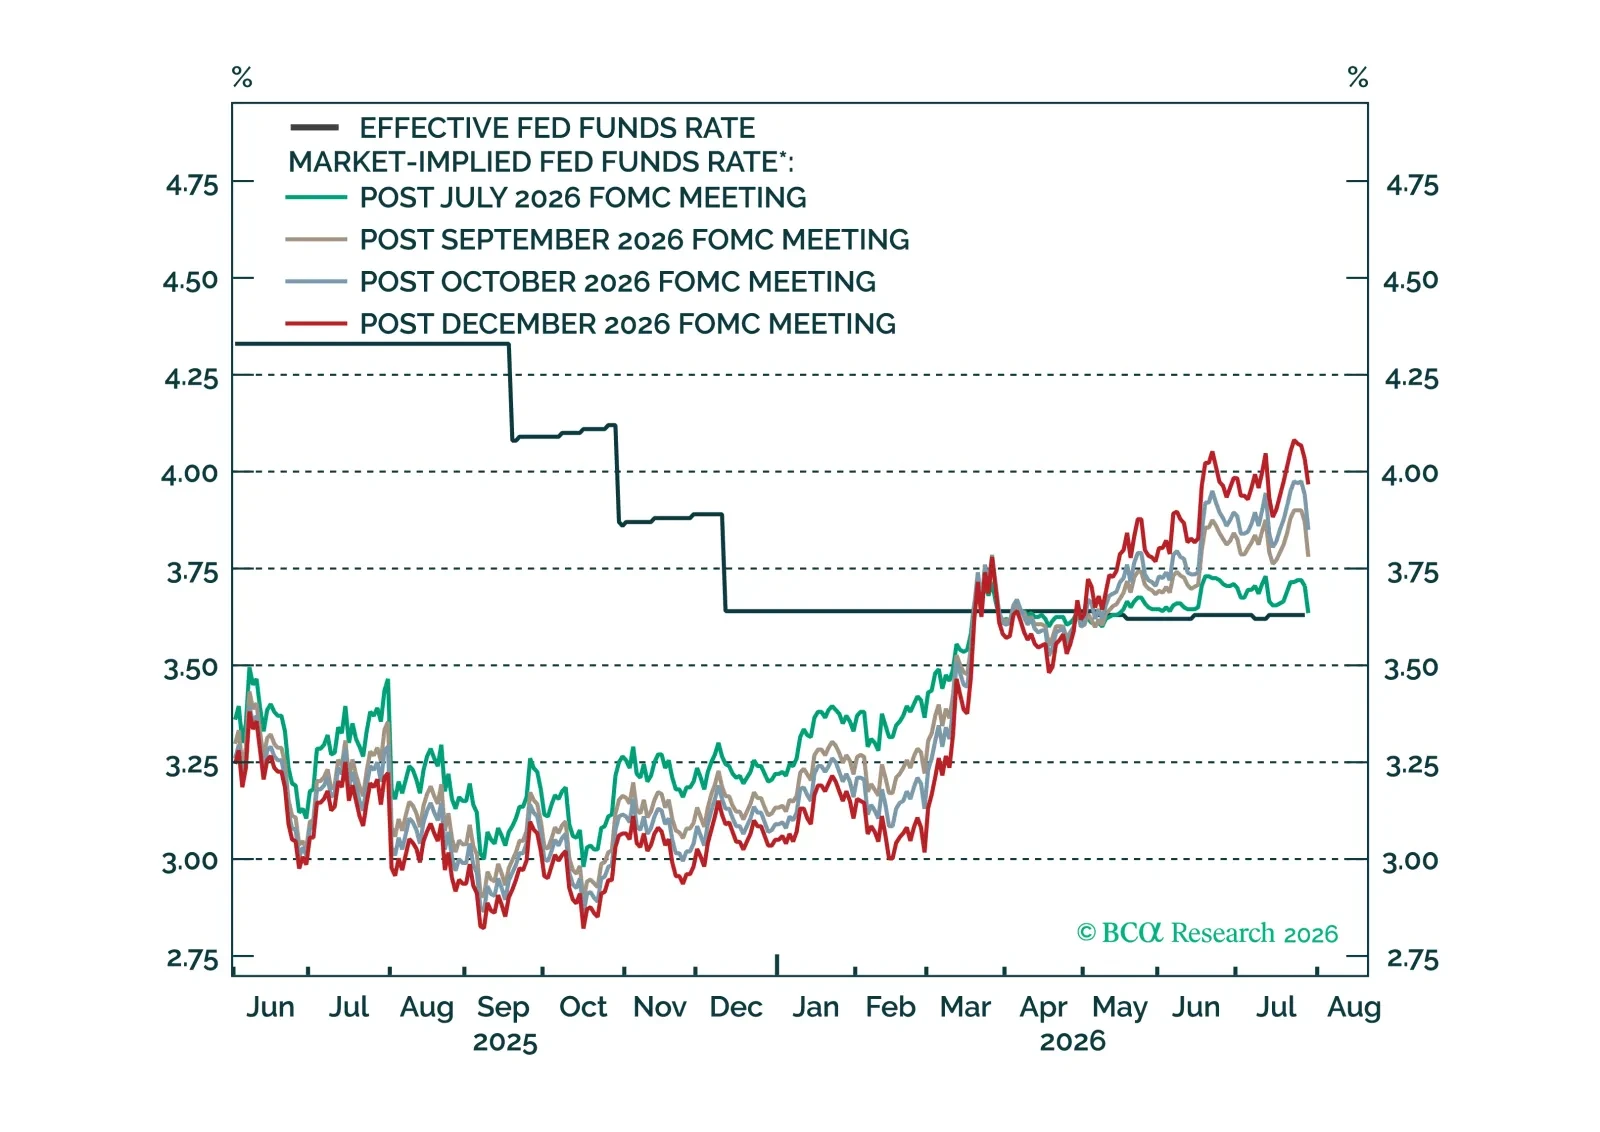
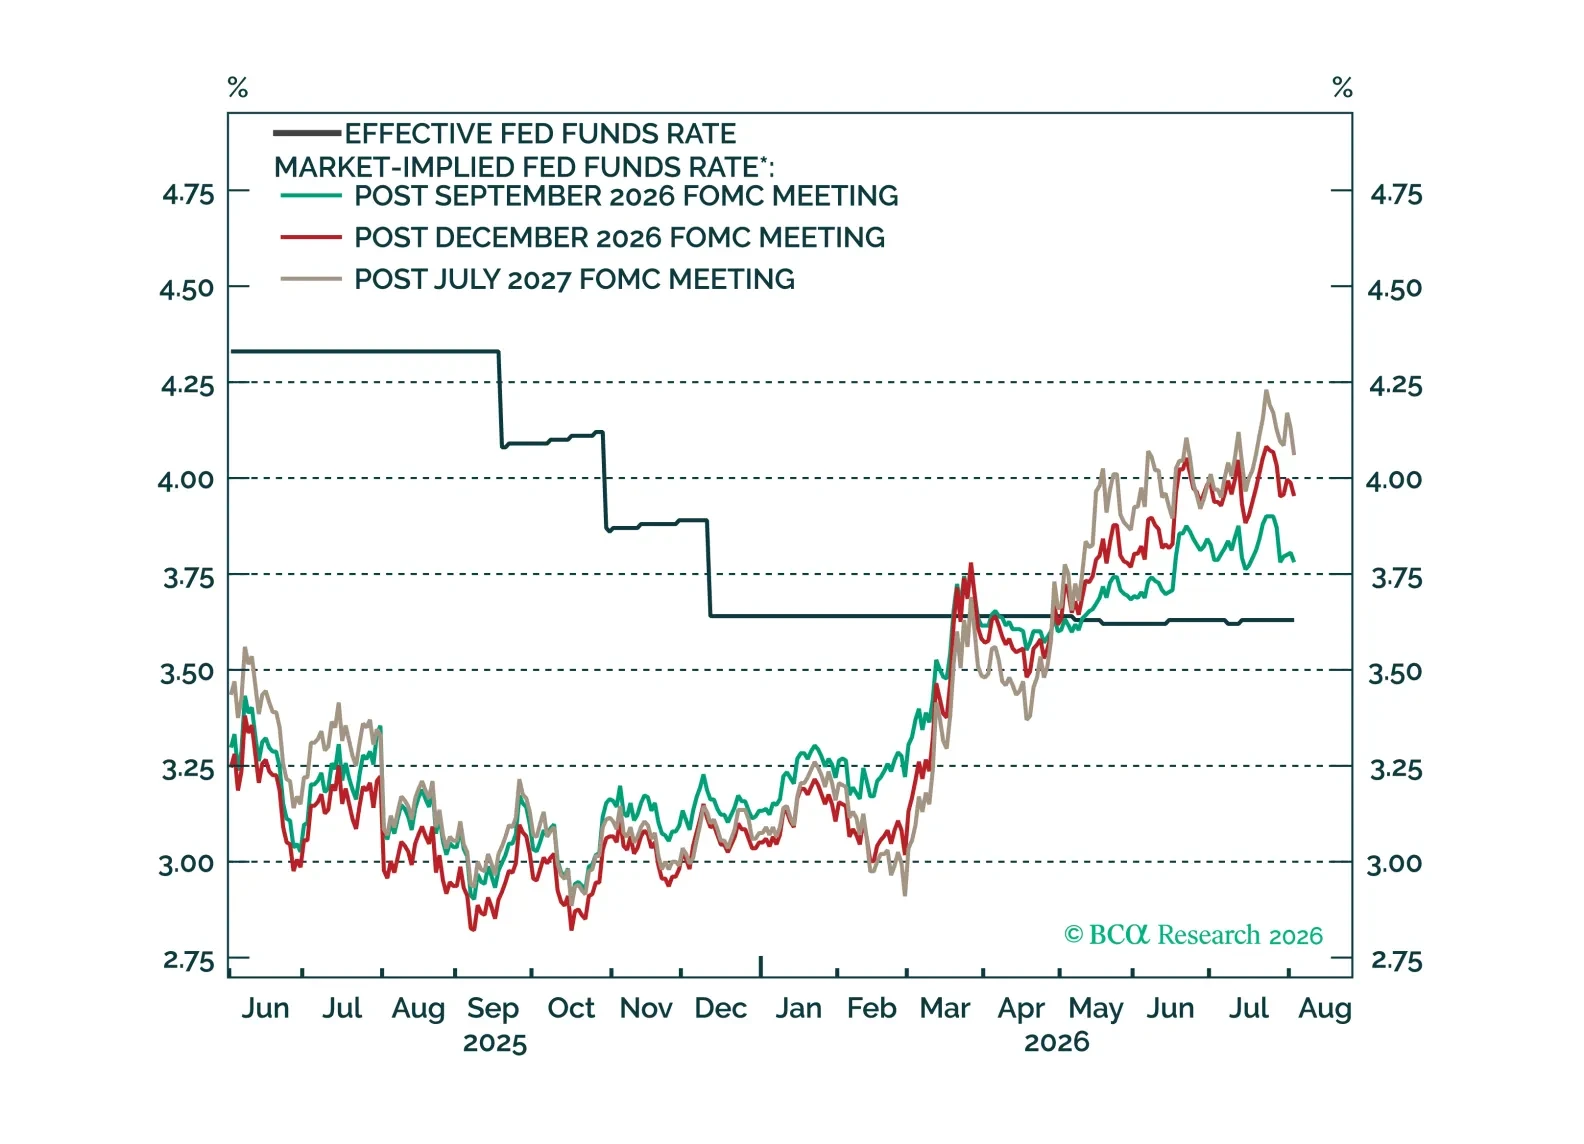
我々は今朝の雇用統計が9月の利上げの可能性を低下させるとは考えていない。我々の見解では依然として確率は高い。短期的なFedの政策を左右するより重要な要因は、来週発表される7月のコアCPIである。
米国の雇用動向の詳細は、当社の US Labor Market Chartpack に記載している.
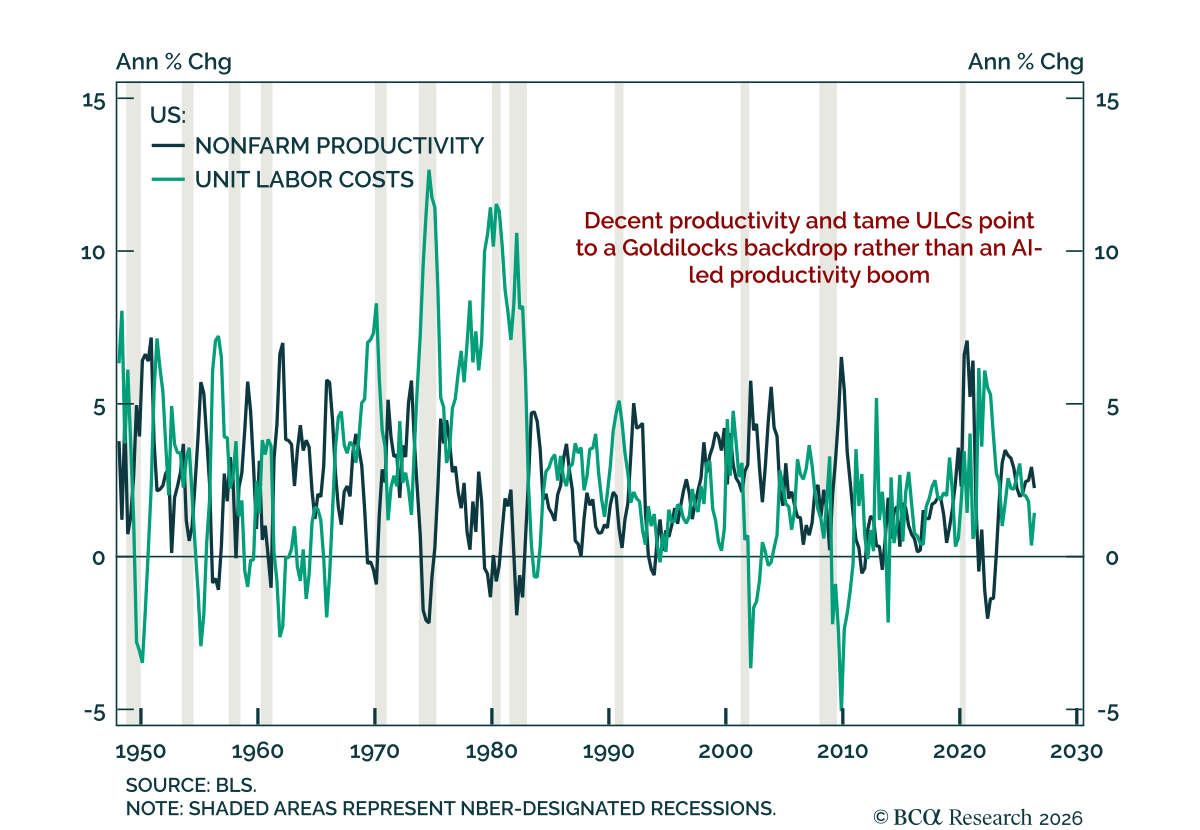
米国の生産性が改善し、単位労働コストが冷えていることは景気循環に有利な動きを示唆するが、その改善をAIの効果に帰するには時期尚早である。 第2四半期の速報非農業部門生産性は予想を上回り、第1四半期の上方改定された年率0.8%から年率1.4%に上昇した。単位労働コスト(企業が生産単位あたりに従業員に支払う金額)は1.3%増で、予想を下回り、第1四半期の下方改定値から変わらなかった。…
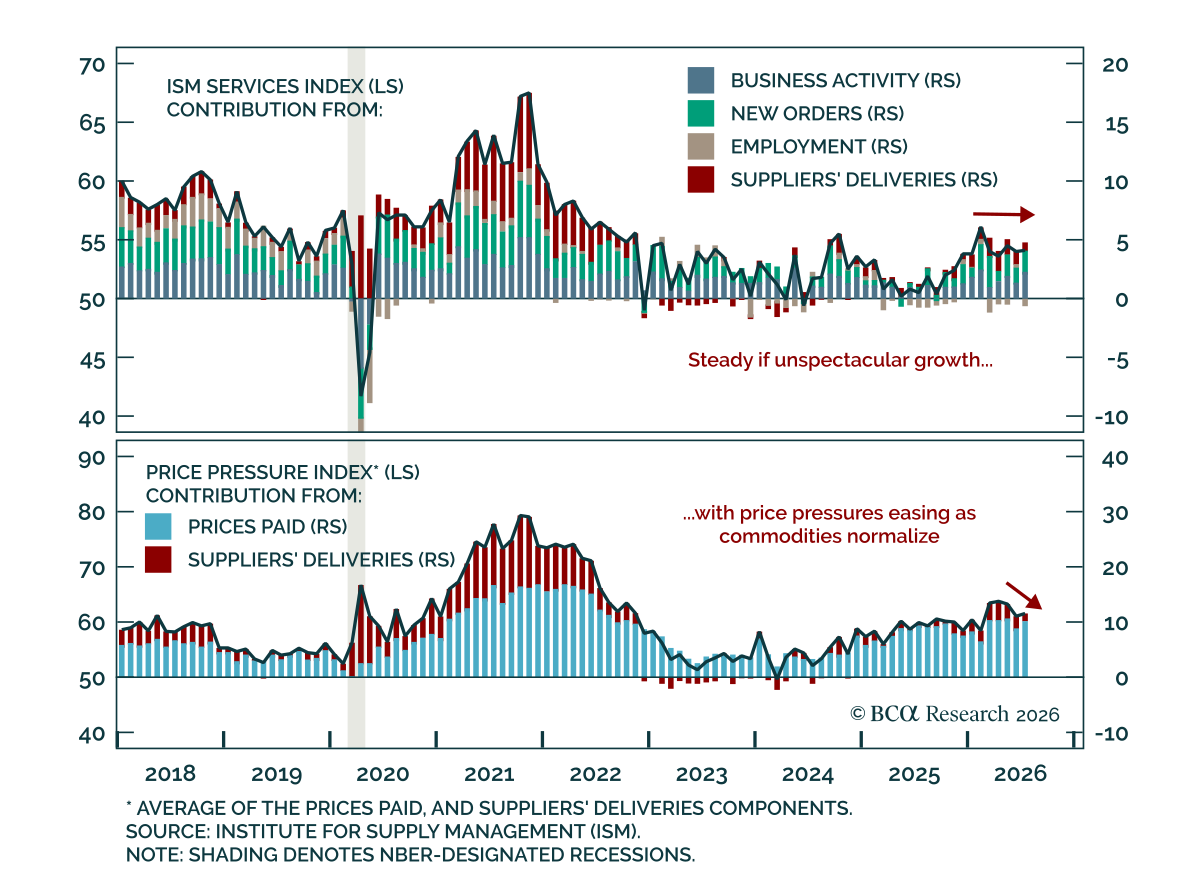
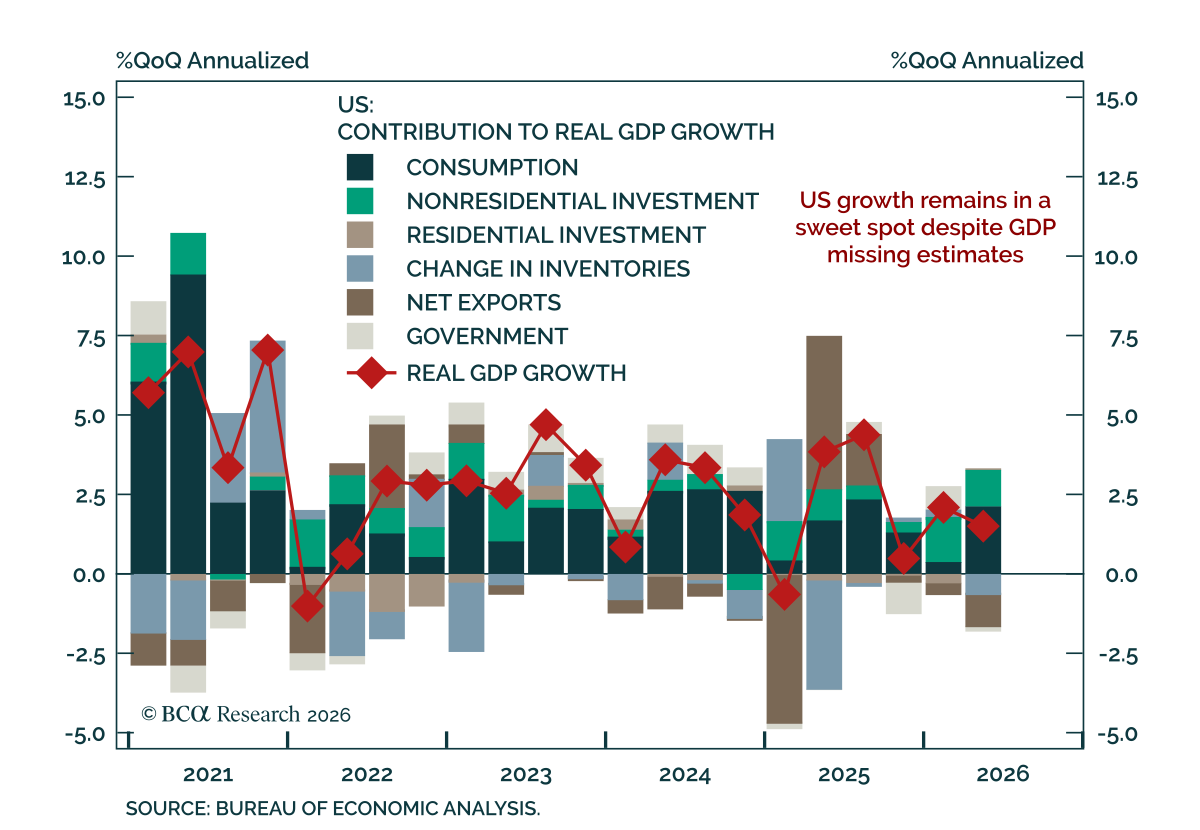
7月のISMサービス報告は予想を下回ったが、過熱の兆候はなく基調的な成長は堅調だった。総合指数はコンセンサスを下回ったが、6月の54.0から54.1へと小幅に上昇した。業況および新規受注は増加した一方、雇用は6月に1か月だけ拡大した後に再び縮小へ転じた。物価圧力は比較的落ち着いていた。中東の緊張が再燃したことで商品価格は7月に反発し、投入コストが上昇した。それにもかかわらず、サプライヤーの納期は短縮しており、米国の物価圧力は依然としてエネルギーに集中していることを示唆している。…


7月のISM製造業調査は、米国の成長が過熱せずに堅調であることを確認しており、株式を債券に対して戦術的オーバーウェイトすることを支持する。総合指数は6月の53.3から55.6に上昇し、予想を上回った。増加は主に生産と雇用の上昇に牽引され、新規受注はわずかに増加したにとどまる。価格圧力はほぼ横ばいであった。仕入価格の項目は73.0から71.1に低下したが、納期は長くなった。…
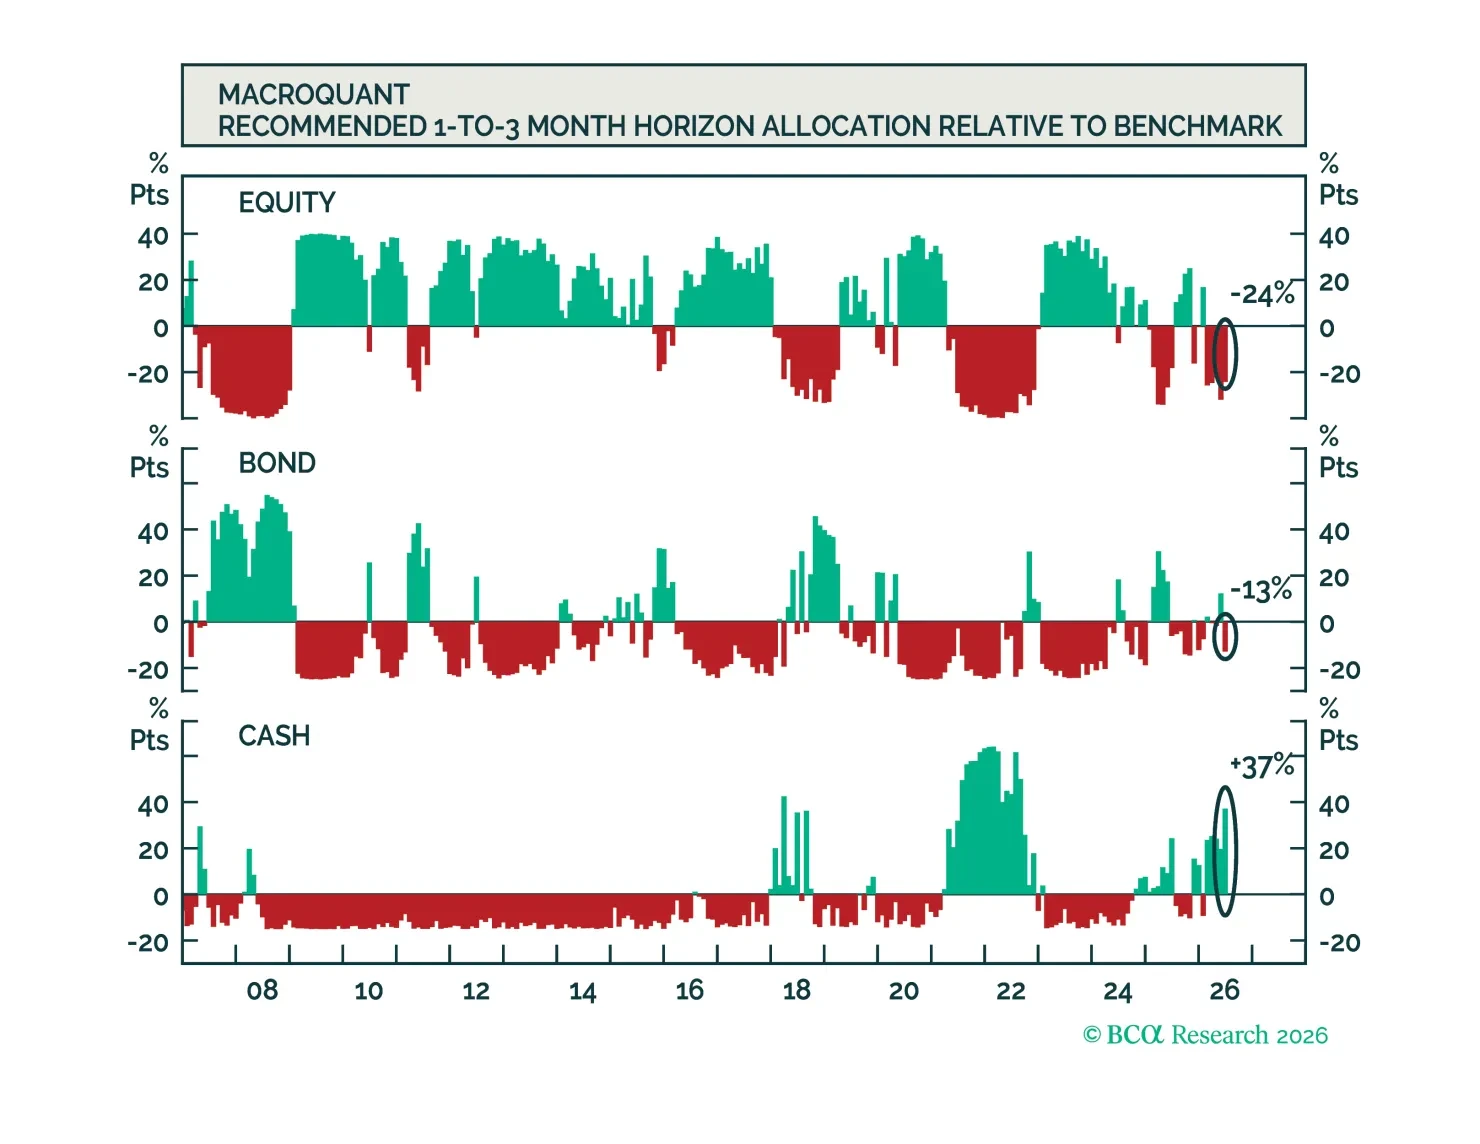
MacroQuantは株式をややアンダーウェイトと推奨し、債券ポートフォリオではベンチマークより短めのデュレーションの姿勢を取る。モデルは米ドルに非常にポジティブで、金に対しては中立、銅に対しては建設的、原油に対しては非常に強気である。
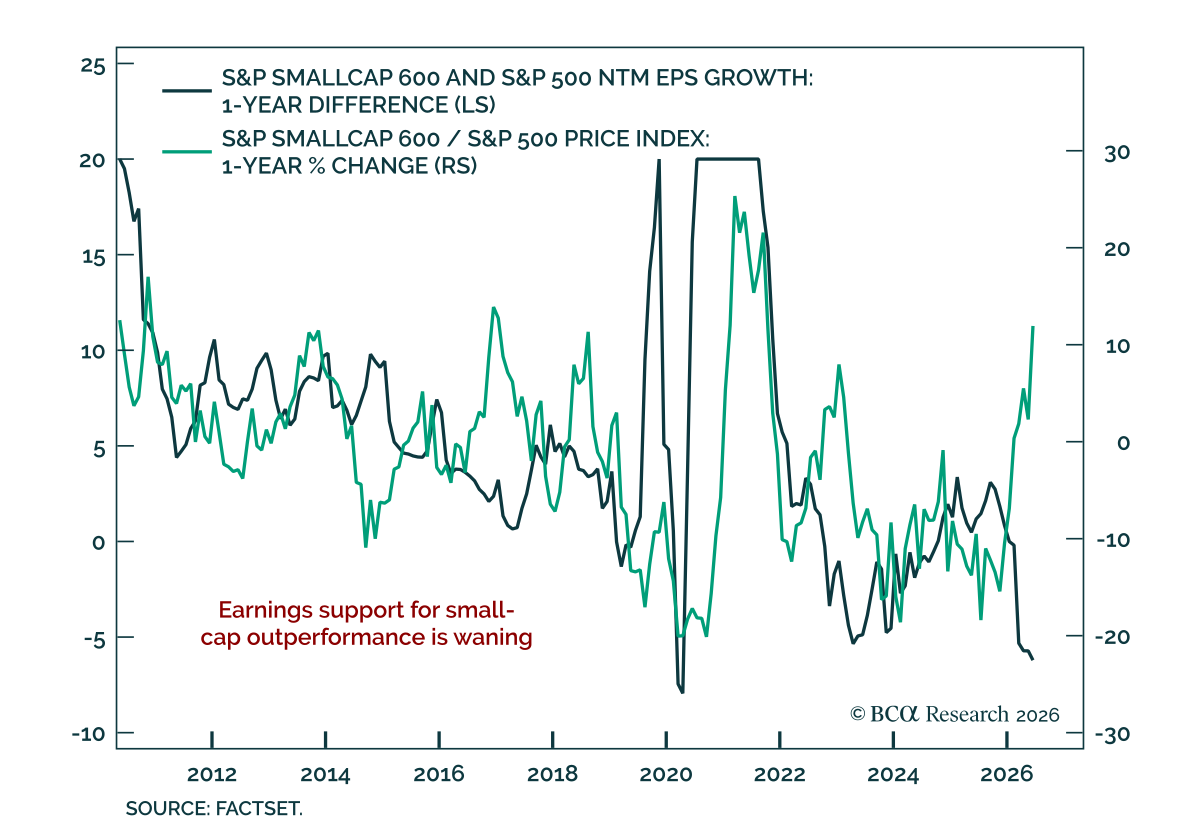
小型株のラリーは収益の裏付けを上回っており、S&P 500がS&P 600より有利になっている。 Our Chart Of The Week comes from Noah Weisberger, 米国株式チーフストラテジスト。最近のマーケットのローテーションでは、投資家が変動性の高まるAIトレードから資金を分散させており、米国の小型株が避難先の一つとして浮上している。…