お金/信用/借金
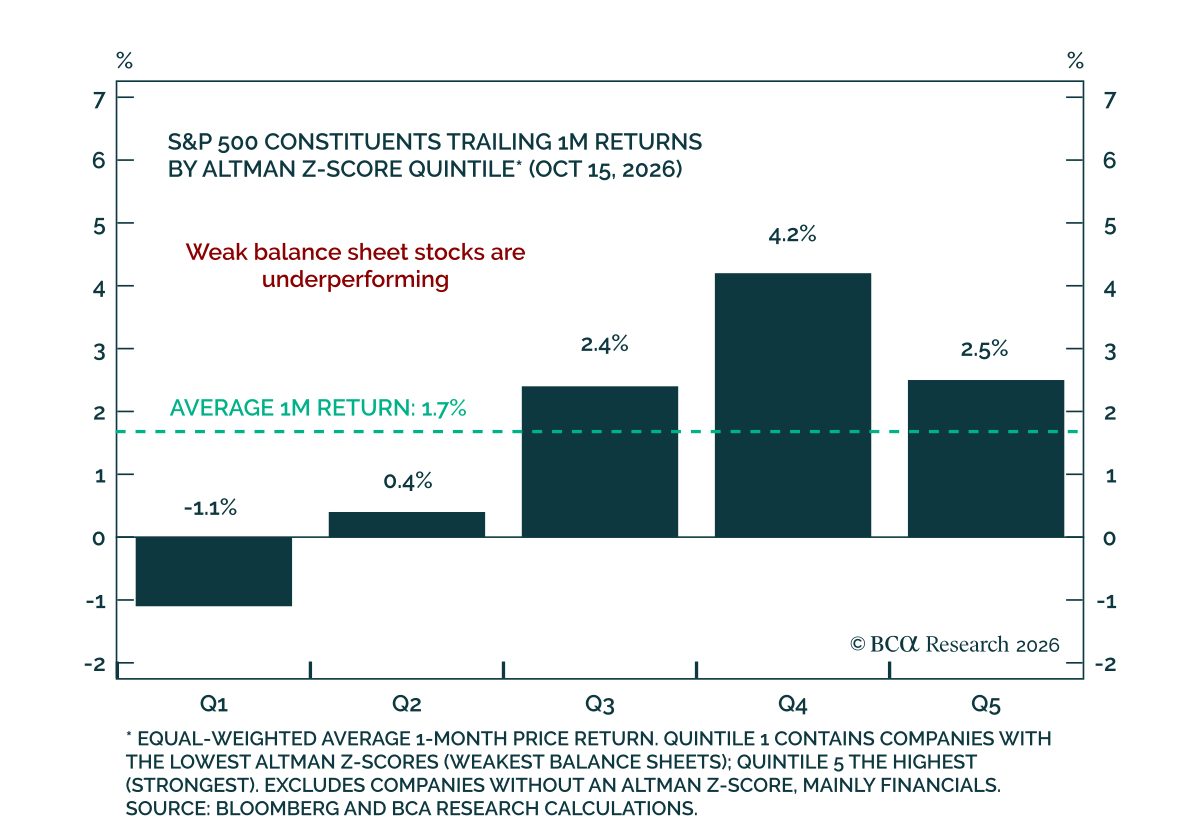
当社の米国株式ストラテジストは、拡大したクレジットスプレッドの巻き戻しを推奨する。投資家はリスクオフするよりも、7~9月期決算を前にクオリティに傾くべきだ。クレジット スプレッドは国債が売られたことで拡大し、財務の弱い銘柄に打撃を与えている。しかし、そのストレスはネオクラウドや金利に敏感な業種に集中しており、IGとHYのスプレッドはいずれも長期平均を下回っている。 10年物米国債利回りは10月上旬に5.3%でピークに達し、2月の安値から134…
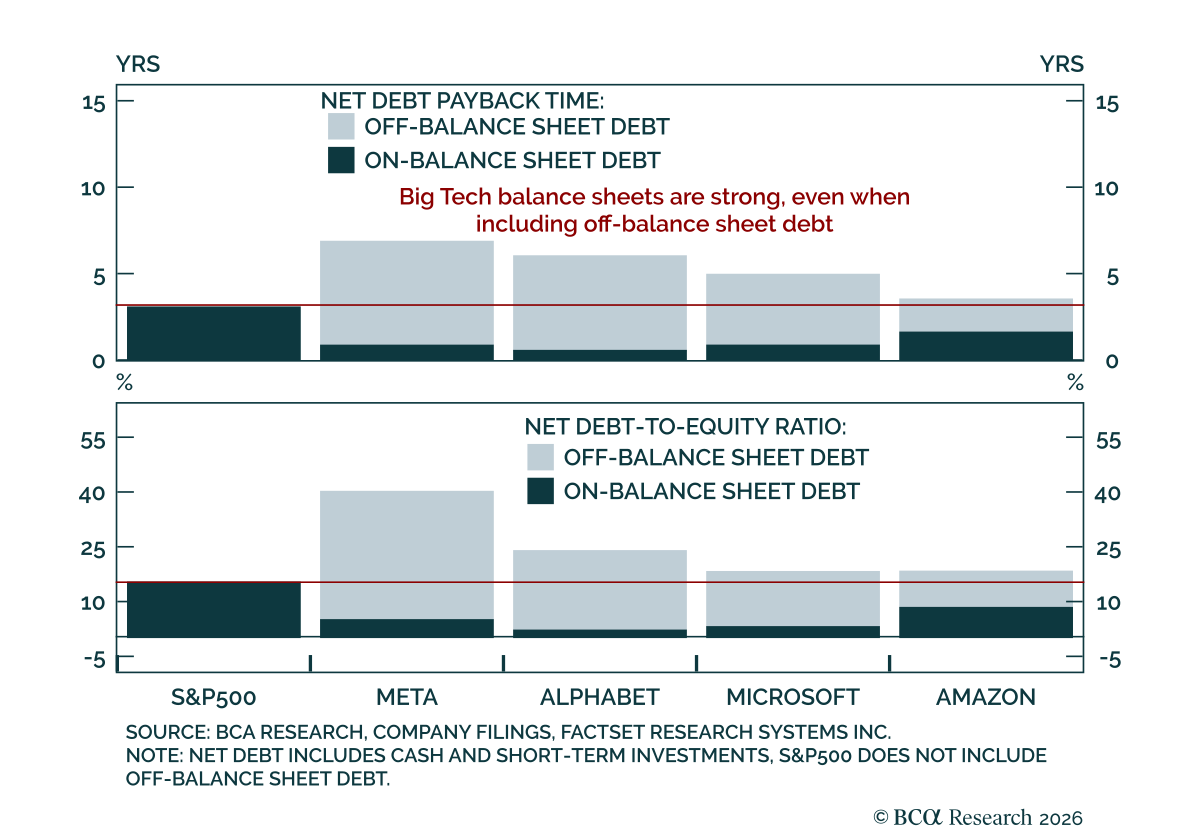
当社の Private Markets & Alternatives strategists はデータセンターの債務不安を過大視していると見ている。 AI資金調達を巡る不安は高まっているが、当社の同僚はその恐怖の大部分をデータセンター自体ではなくGPU貸出に帰している。データセンターはGPUとは異なり、担保価値とテナントの質の両面でより堅固であるというのも、入居者がスペースを借りるハイパースケーラーであり、賃料が債務の支払いを支えているからである。…
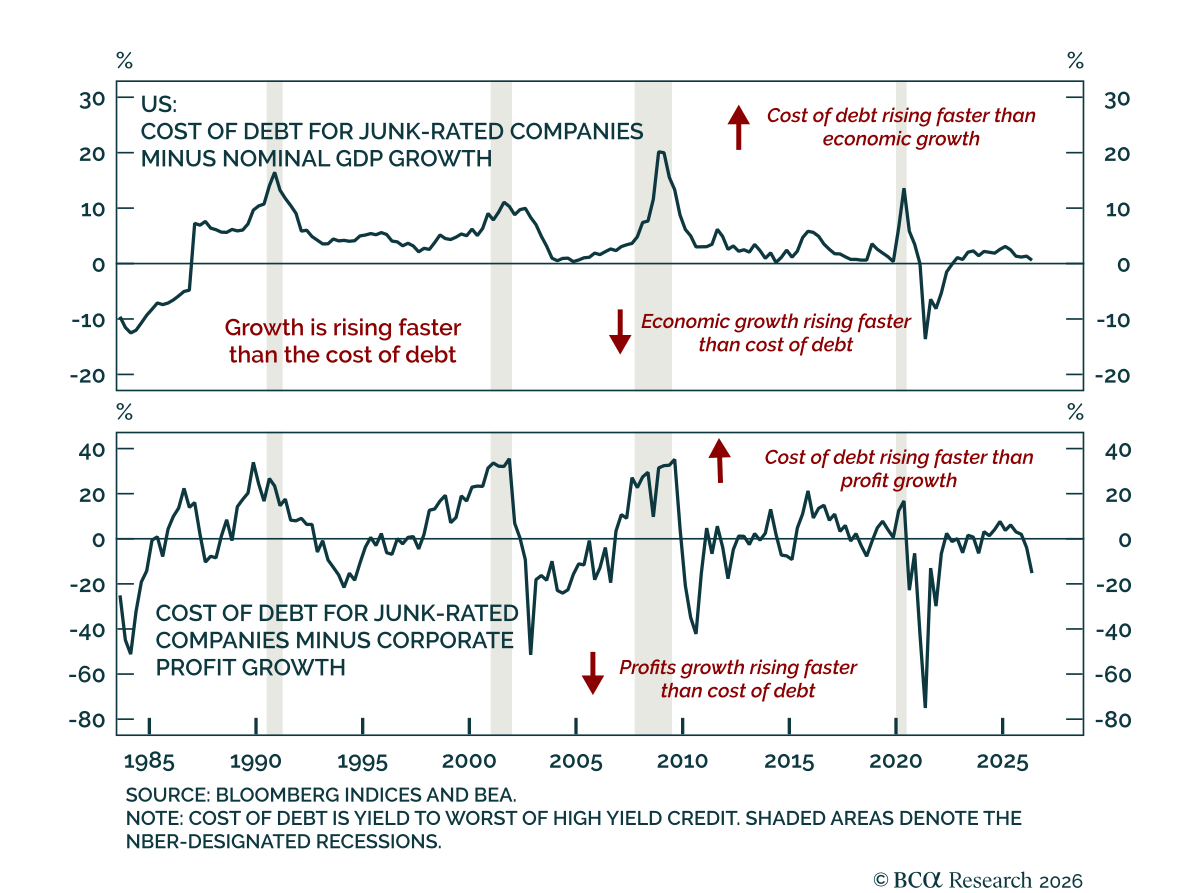
当社の Global Asset Allocation strategists は引き続き株式をオーバーウェイトしている。というのも、投資家が現行の金利水準が株式と経済にもたらす脅威を過大評価しているからである。長期金利が上昇している状況でも、ハイイールドの借入コストと名目成長率および企業利益との差は5年ぶりの低水準にあり、さらに縮小し続けている。…
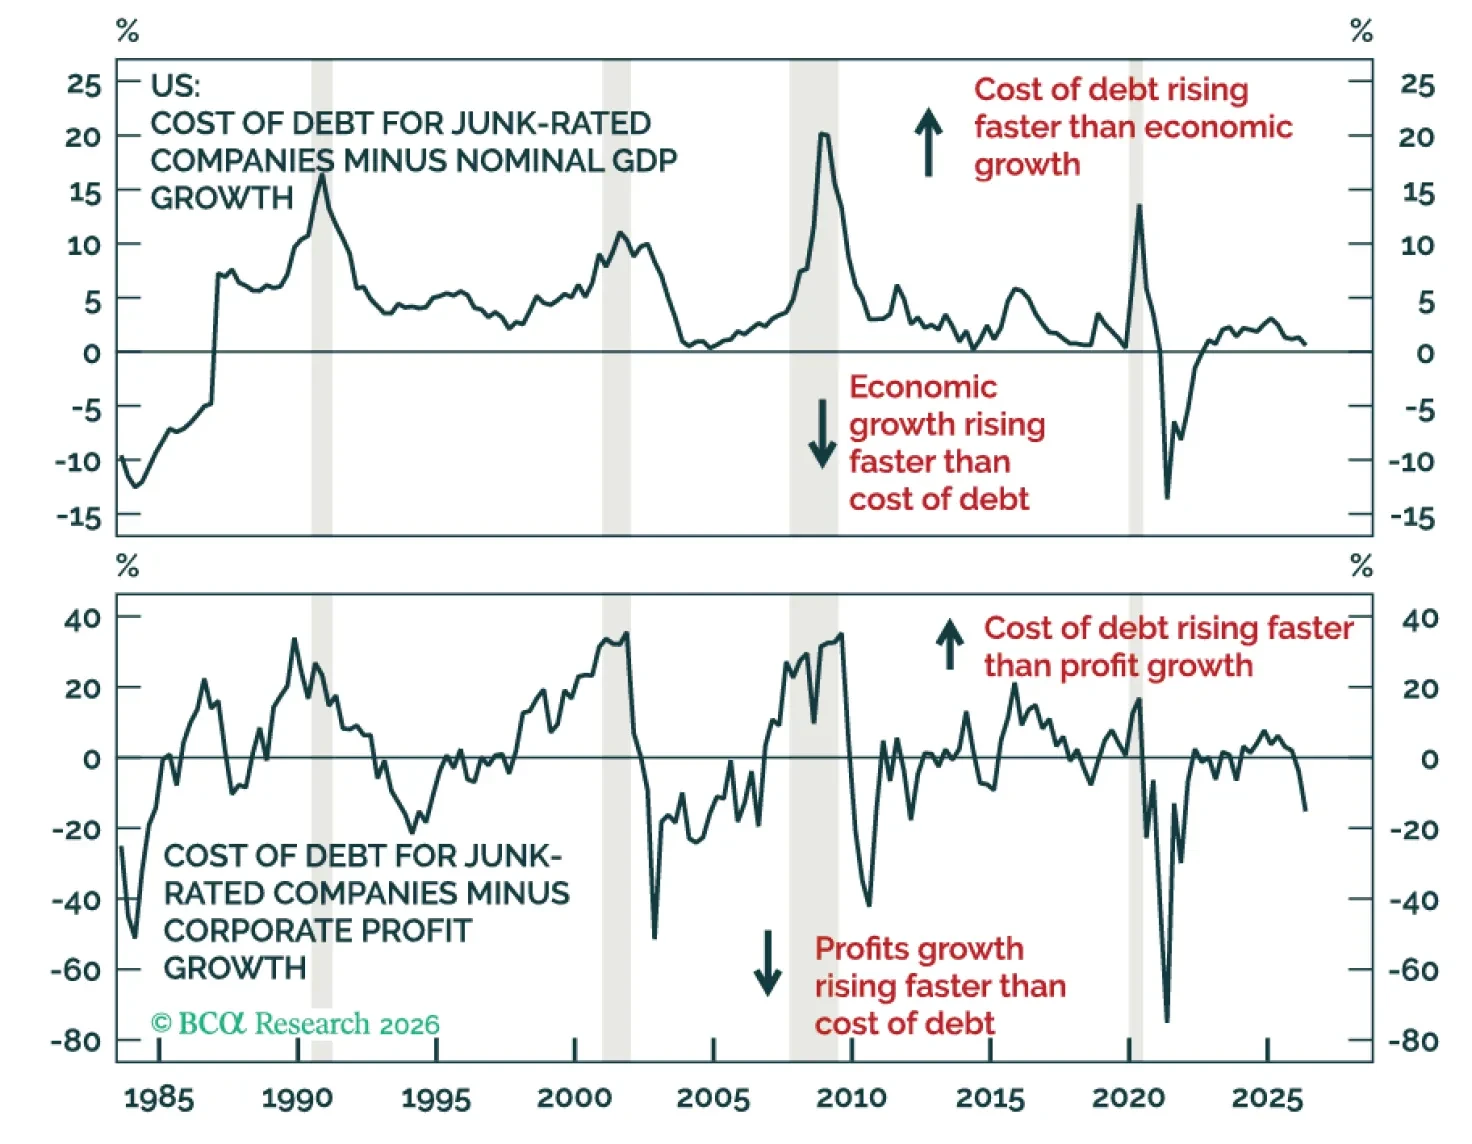
投資家は、現在の金利水準が株式および経済にもたらす脅威を過大評価している。もっとも長期金利が上昇しているにもかかわらず、ハイイールドの借入コストと名目成長率および企業利益とのギャップは過去5年で最低水準にあり、さらに縮小している。そのため株式は引き続きオーバーウェイトである。Fixed Income内では、High Yieldを格上げし、Government BondsとEM Debtを格下げする。Chinese Equitiesはニュートラルに格下げする。
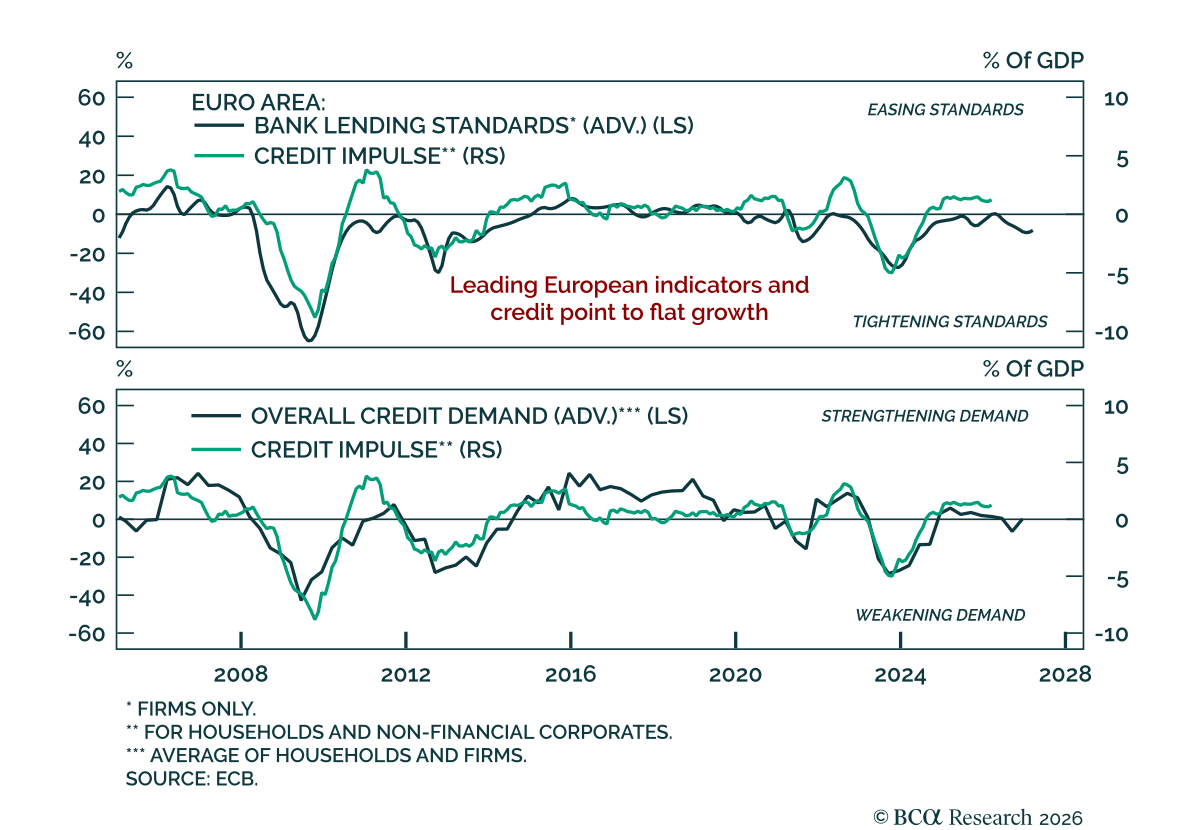
主要な欧州の先行指標は、最近のデータが予想を上回ったにもかかわらず、成長が横ばいであることを示し続けている。エネルギーのボラティリティとサプライチェーンの不確実性が見通しに重くのしかかっており、今週の中東での緊張緩和にもかかわらず、ユーロ圏はエネルギー輸入へのより大きな感受性を有するため、その影響は続く。天然ガス価格も短期的な主要リスクであり、在庫が乏しく季節的な積み増しの中でTTF価格が上昇している。…
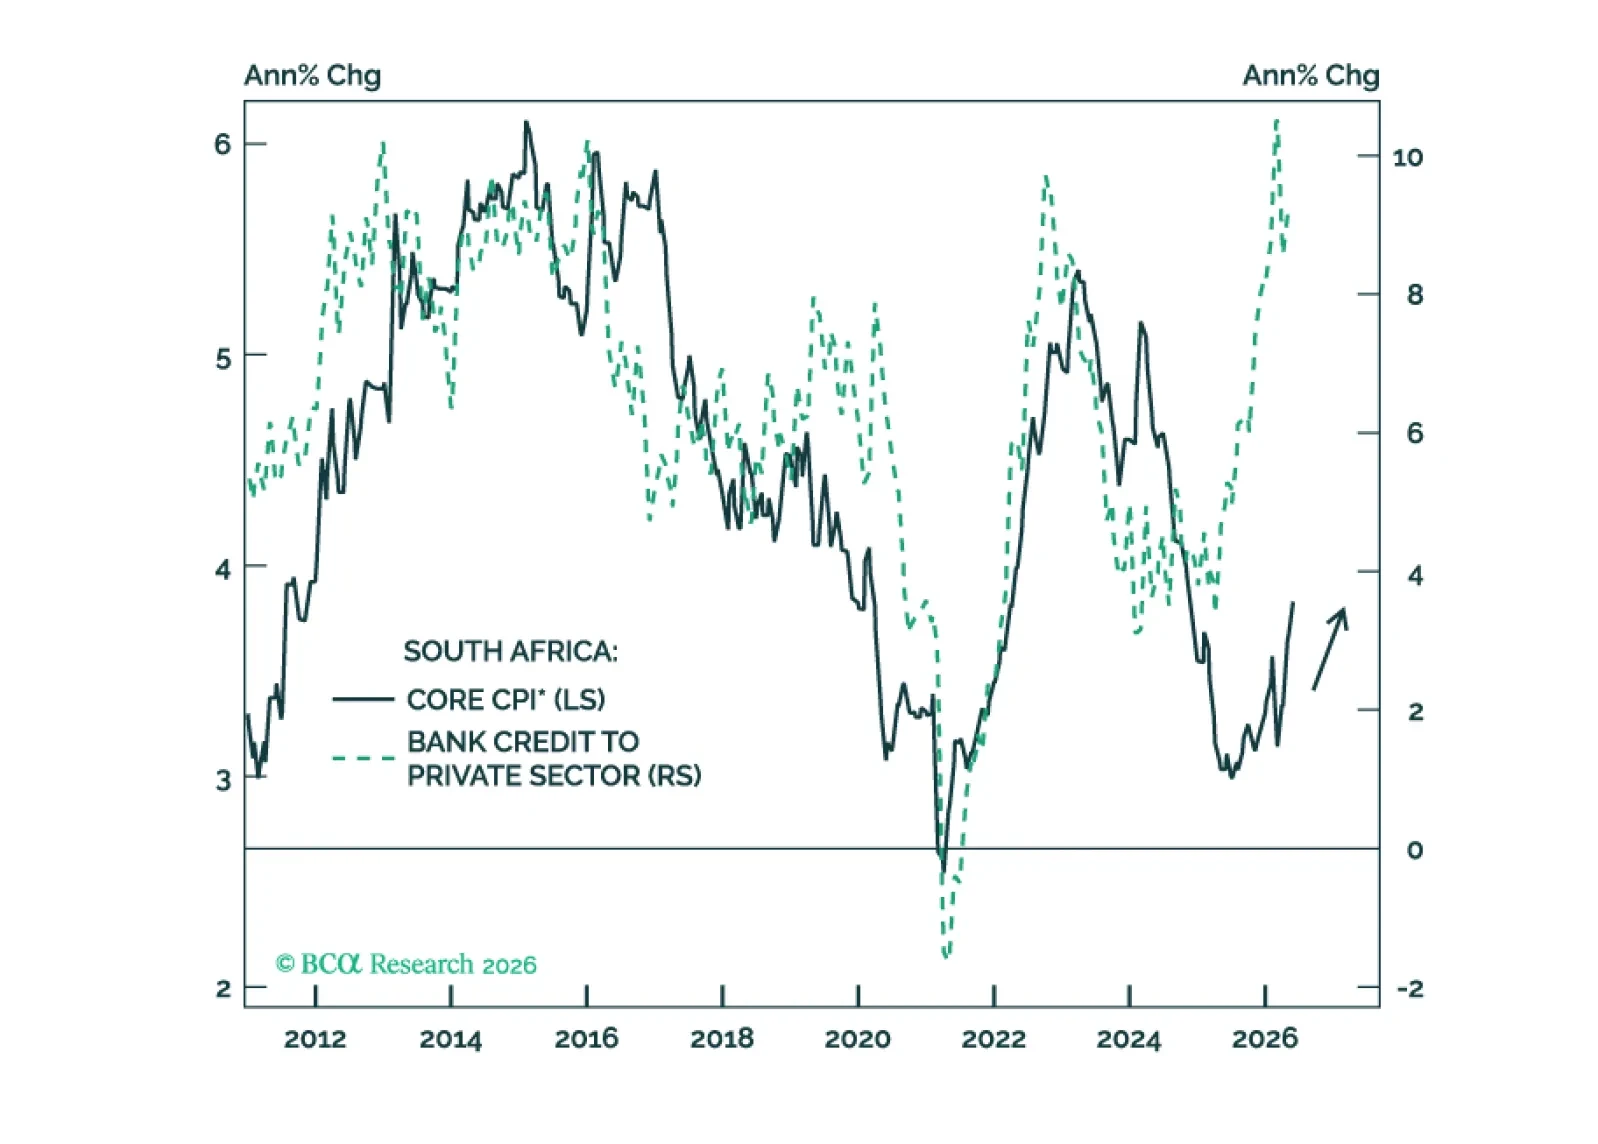
South Africa’s ambitious reform agenda will take time to bear fruit. Meanwhile, the country faces a stagflationary squeeze as inflation rises while growth slows. South African stocks, bonds, and currency are all vulnerable.
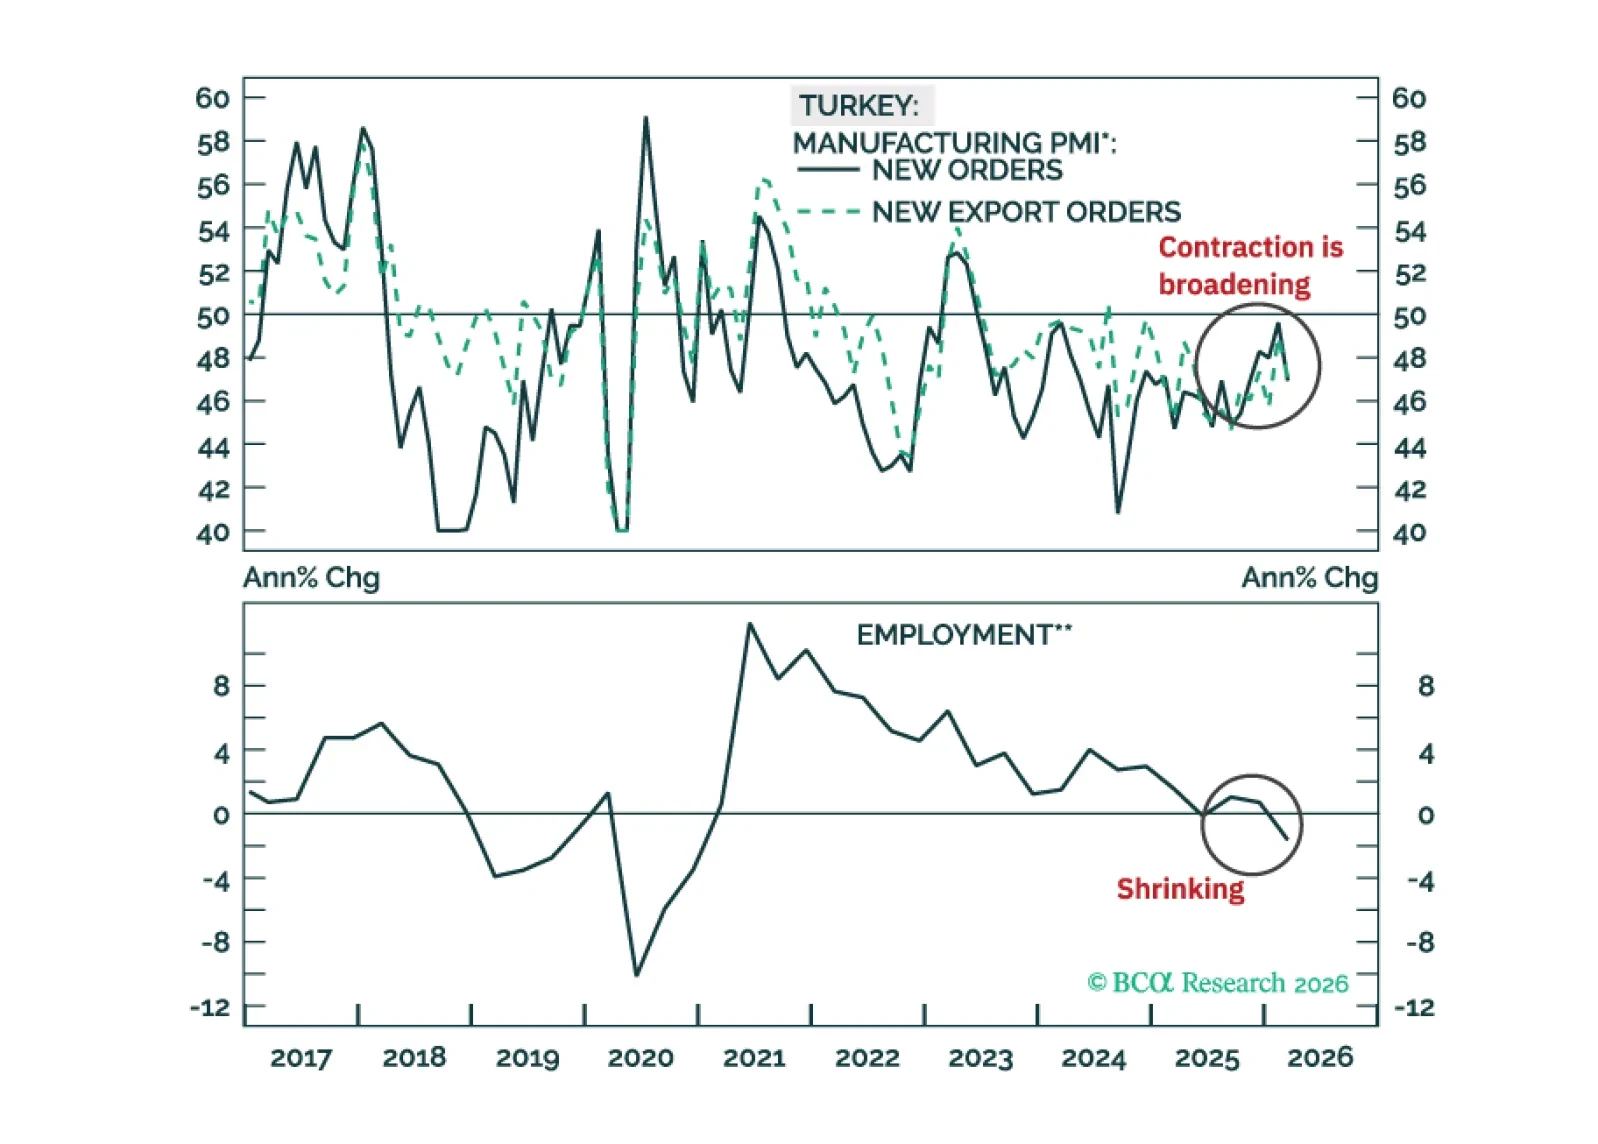
トルコの金融市場はごく短期的には苦戦するだろうが、その先では循環的なディスインフレーションが再開する。フィクスト・インカム投資家は、トルコのローカル通貨建て2年債を『買い』ウォッチリストに入れておくべきだ。
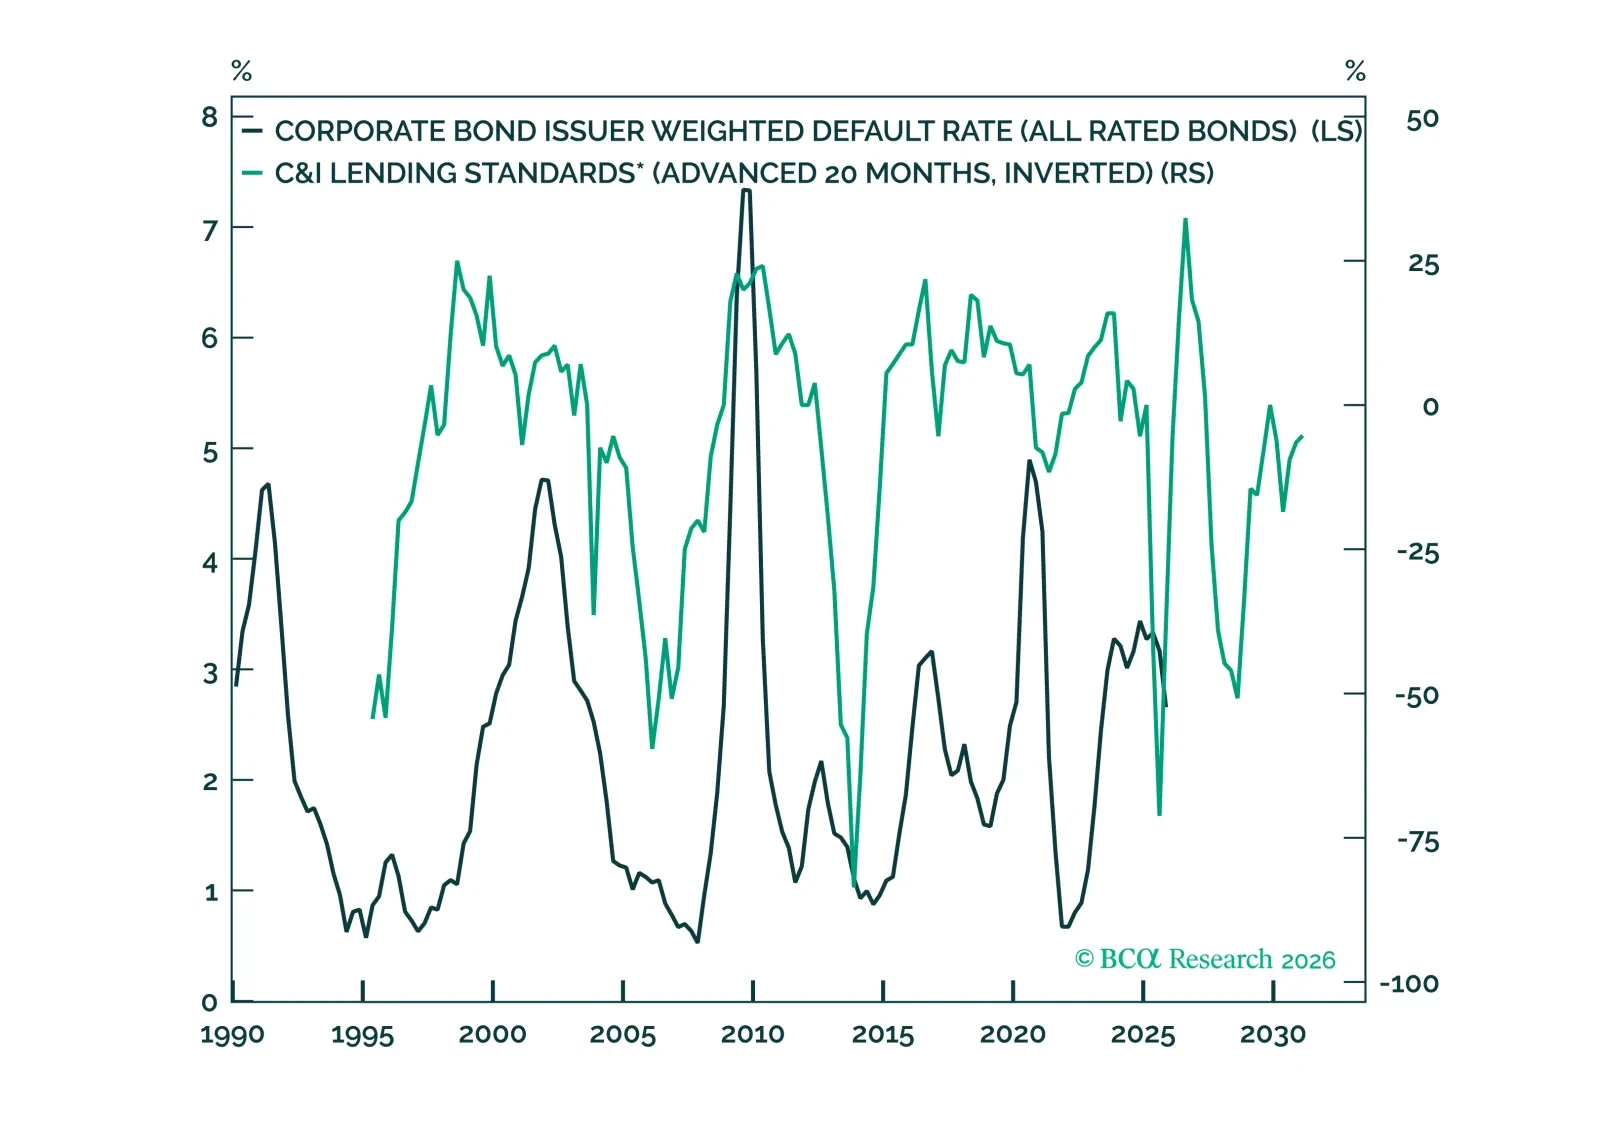
プライベートクレジットの混乱はワイルドカードだが、当社の従来のクレジットサイクル指標群は差し迫ったスプレッド拡大局面を示していない。トレジャリーズ、インベストメントグレードおよびハイイールドのコーポレートボンドに対する当社のベンチマーク配分を改めて維持する。
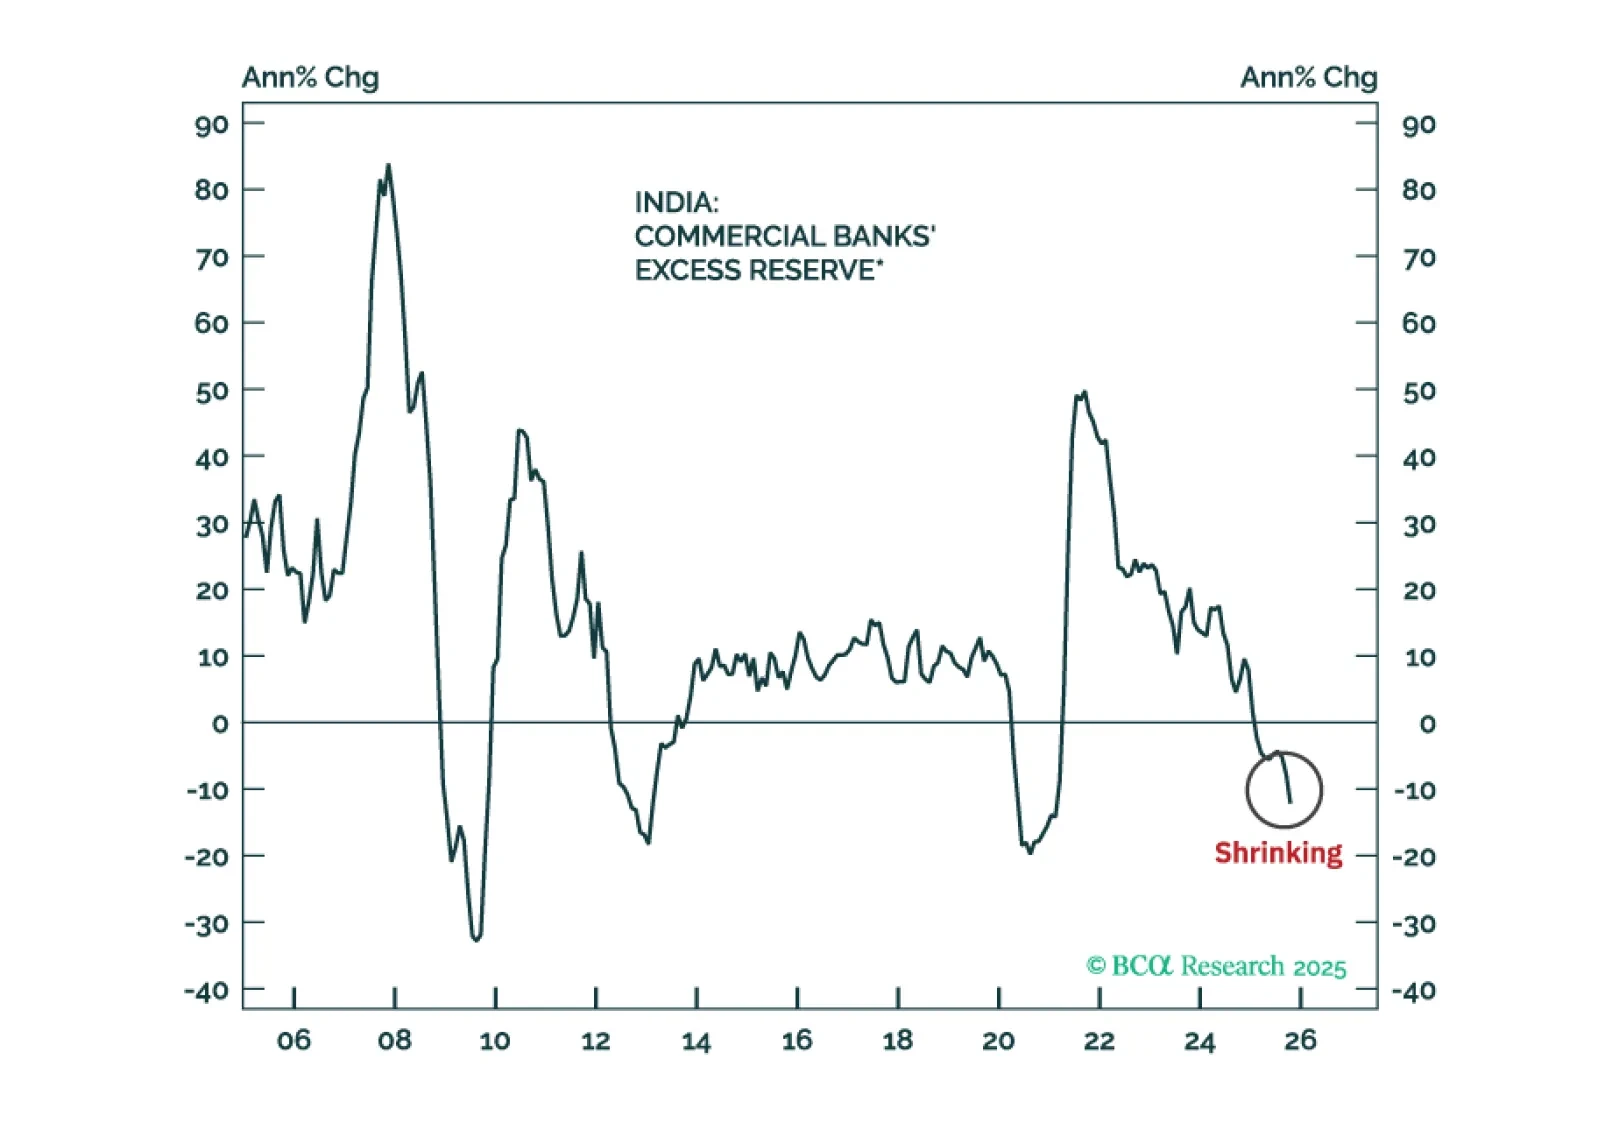
インド株は利益の失望により、絶対的な観点でさらに下落する可能性があります。しかし、EMエクイティベンチマークに対するパフォーマンスの劣後は遅れており、アンダーウェイトからニュートラルへの配分変更が妥当です。
