Sorry, you need to enable JavaScript to visit this website.
Saltar al contenido principal

Tema Candente

Our 2025 Outlook was just published. We revisit this year’s calls and discuss what we think is ahead for the global economy and markets for the next 12 months and beyond. The recent US election has significantly shifted our economic and market outlook. A…
The November Ifo Business Climate index for Germany missed expectations, falling to 85.7 from 86.5 in October. Both subcomponents decreased, with the Current Assessment sliding 1.4 points to 84.3 and Expectations essentially flat at 87.2. The data confirm…
Prior to Nvidia reporting, 76% of S&P 500 companies beat earnings expectations while 61% beat on sales. Nvidia beat earnings expectations, but the magnitude by which guidance beats the most optimistic analyst expectations is decreasing. During our BCA Live &…
Our US Equity strategists investigated the underperformance of the Green and Clean (G&C) investment theme, in the context of an incoming US administration expected to be less friendly towards green initiatives. The G&C investment theme has faced significant…
The crypto complex has rallied relentlessly since the election, with Bitcoin reaching an all-time high over $90,000. The rationale behind the recent rally is simple. President-elect Trump was friendly to crypto on the campaign trail. Furthermore, his victory…
Informe especial La victoria contundente de Trump trae un mandato popular que garantiza la desregulación y aranceles comerciales más altos. Un mayor déficit presupuestario y una reforma migratoria también están en el horizonte, ya que los republicanos parecen poder lograr por poco una estrecha mayoría en la Cámara de Representantes. La política exterior se volverá más unilateral, con los activos estadounidenses rindiendo mejor al principio.
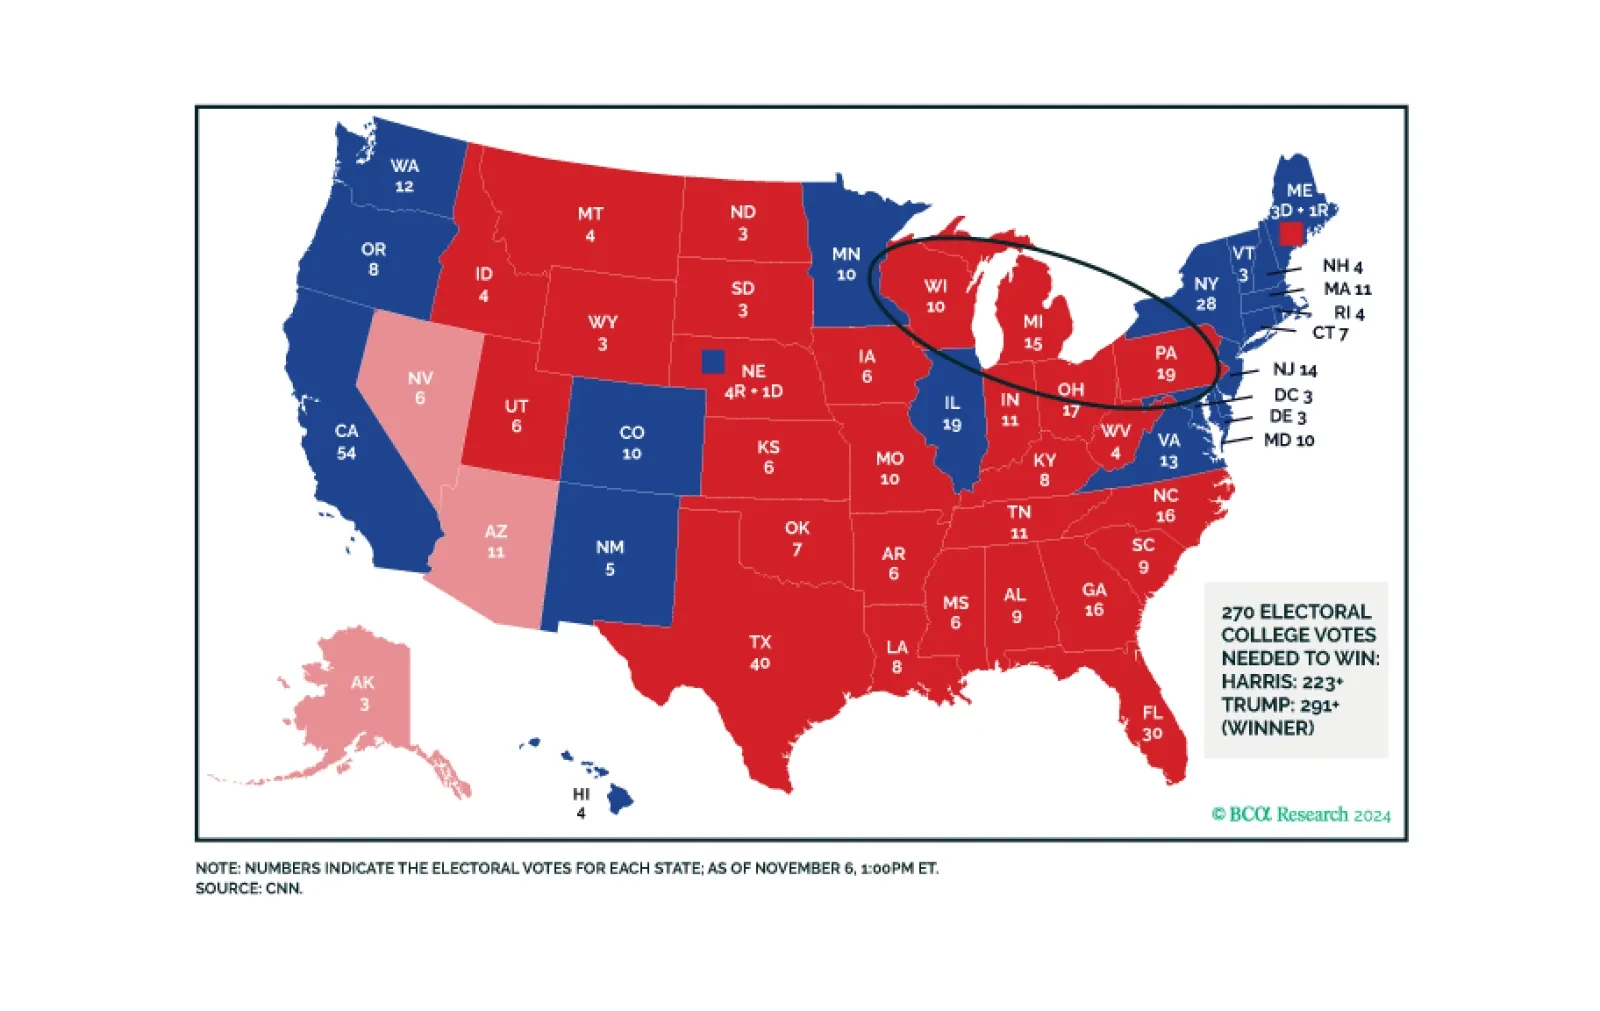
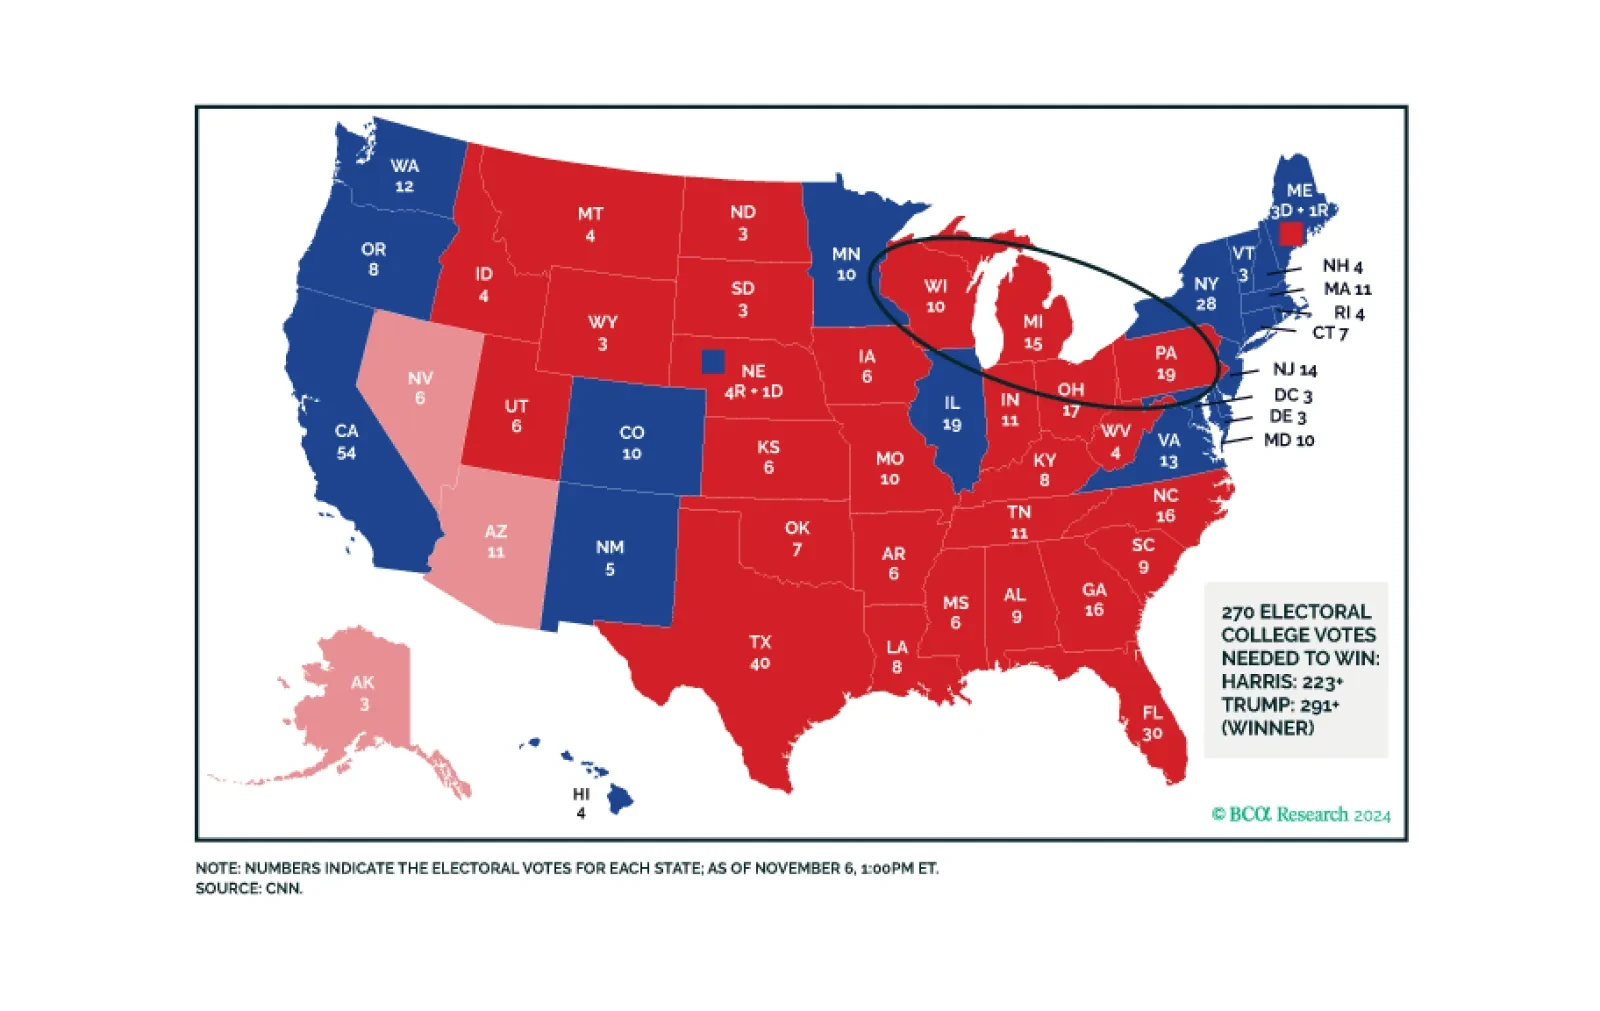
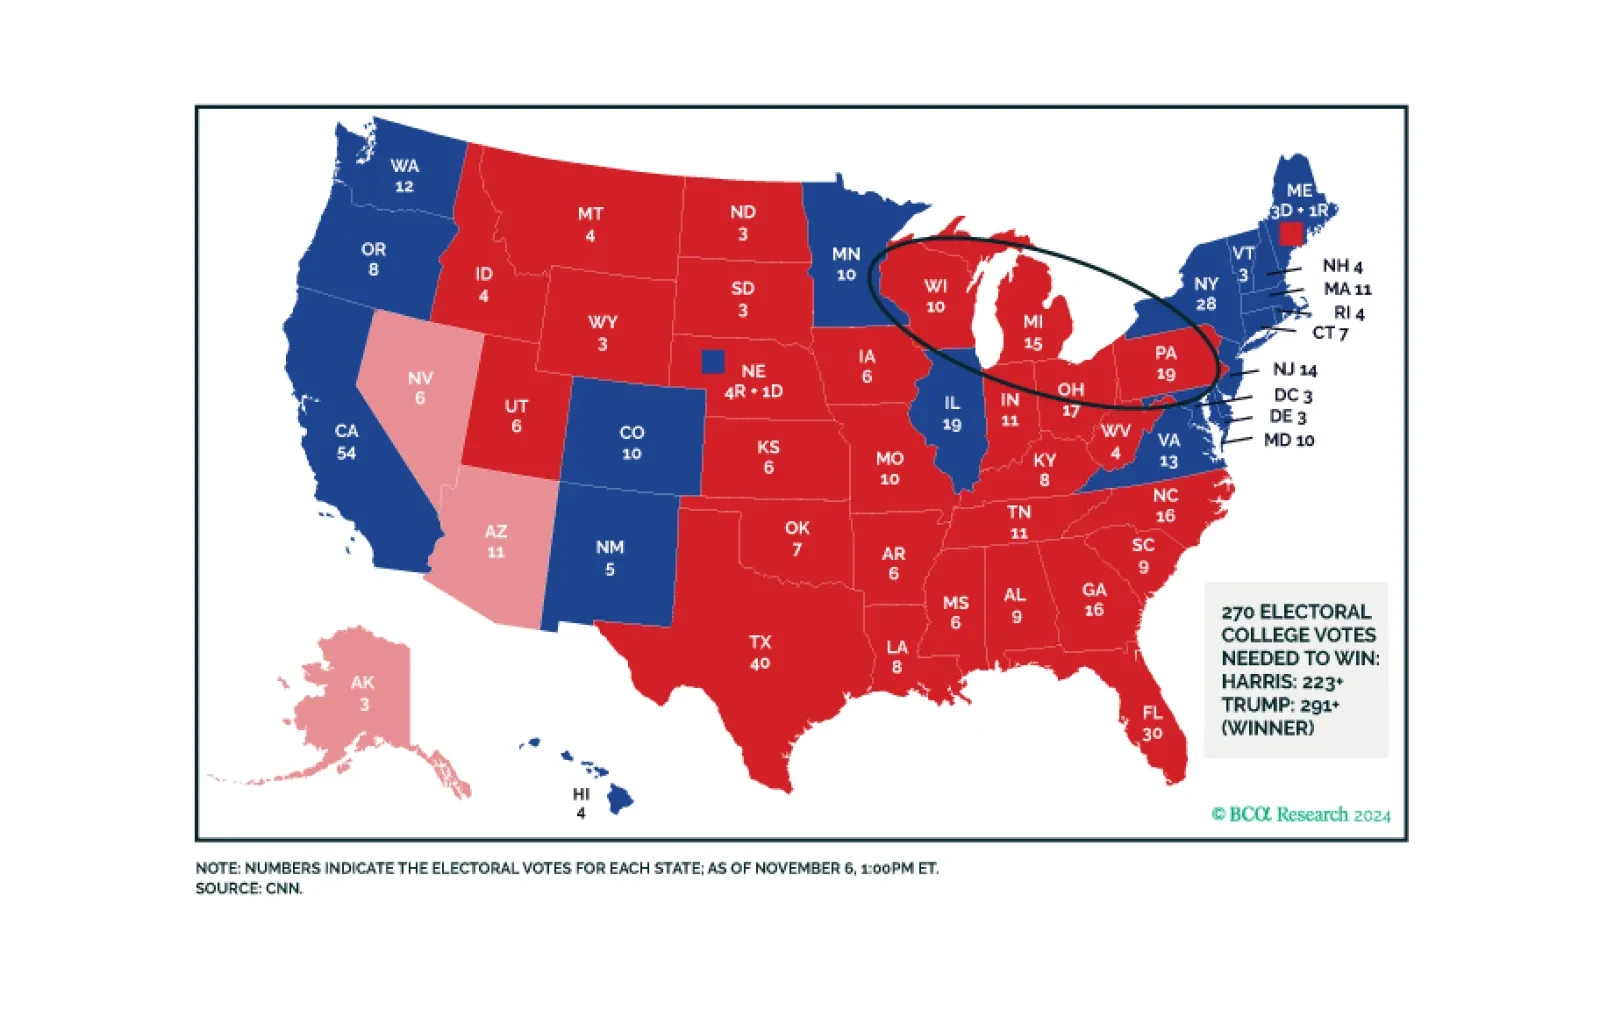
Informe especial La aplastante victoria de Trump trae un mandato popular que asegura la desregulación y aranceles comerciales más altos. También están en el horizonte un mayor déficit presupuestario y una reforma migratoria, ya que los republicanos parecen poder conseguir una mayoría ajustada en la Cámara de Representantes. La política exterior se volverá más unilateral, con los activos estadounidenses rindiendo mejor inicialmente. Los inversores deben esperar que el repunte de alivio en el mercado de valores continúe a corto plazo, pero adoptar un enfoque escéptico a medida que gane impulso, y mirar 2025 con extrema cautela. El cambio de gobierno traerá incertidumbre el próximo año, especialmente si el partido republicano sobreestimula una economía ya en pleno empleo. El histórico regreso de Trump: lo que nos llama la atención El presidente Trump ganó la Casa Blanca con el 51% del voto popular, un logro importante para un partido que con frecuencia lucha por obtener una mayoría absoluta y para un candidato por tercera vez cuya mayor participación hasta ahora había sido del 46.9%. Trump obtuvo 292 votos electorales, convirtiéndose en el primer y único presidente desde el demócrata Grover Cleveland en 1892 en ganar un segundo mandato no consecutivo. Trump no solo ganó los estados soleados, sino que también barrrió el “Muro Azul” o los estados del Rust Belt de Pensilvania, Michigan y Wisconsin, haciendo eco de su victoria de 2016 y vindicando su estrategia electoral de nacionalismo económico: es decir, apelando a la clase trabajadora y pidiendo la revivificación de la base industrial de Estados Unidos (Mapa 1). Mapa 1 Trump recupera el Muro Azul El regreso histórico de Trump: lo que nos llama la atención El regreso histórico de Trump: lo que nos llama la atención     Gráfico 1 La economía del Medio Oeste se quedó rezagada respecto al resto (otra vez) La economía del Medio Oeste quedó rezagada respecto al resto (otra vez) La economía del Medio Oeste quedó rezagada respecto al resto (otra vez)   Los republicanos ganaron el Senado con al menos 52 escaños y quizá 54 o 55. Los candidatos republicanos al Senado sorprendieron al alza en Pensilvania y Nevada, posiblemente en Michigan. Si bien el crecimiento económico nacional se mantuvo, estos estados continuaron rezagándose respecto al promedio nacional y sufrieron por la recesión manufacturera global, una situación reminiscentede a la victoria de Trump en 2016 (Gráfico 1). Estos estados vieron un retroceso del crecimiento de cara a las elecciones. La actividad estatal de Michigan ya está en contracción. Los votos para la Cámara de Representantes aún se están contando, pero los republicanos han ganado cinco escaños mientras que los demócratas solo han ganado dos. Esperamos que los republicanos obtengan una mayoría ajustada acorde con una marea roja que barrió el país. La posesión de la Cámara es extremadamente importante para el panorama político en 2025-26. La inflación más que el desempleo impulsó el voto contra el partido gobernante: es el factor único más importante detrás de la rotunda victoria republicana. El aumento acumulado del nivel general de precios desde 2021 es del 20.5%, resultando en salarios reales negativos, especialmente en los estados que Joe Biden ganó en 2020 (Gráfico 2). El 76% de los votantes dijo que la inflación causó “dificultades” y Trump ganó a más de la mitad de esos votantes: ganó el 73% de quienes dijeron que causó dificultades extremas (Gráfico 3).   Gráfico 2 Salarios reales negativos durante la mayor parte del mandato de Biden Salarios reales negativos durante la mayor parte del mandato de Biden Salarios reales negativos durante la mayor parte del mandato de Biden     Gráfico 3 La inflación, una carga, según los votantes El regreso histórico de Trump: Lo que nos llama la atención El regreso histórico de Trump: Lo que nos llama la atención   Trump ganó el 80% de quienes dijeron que la situación financiera de su hogar empeoró en los últimos cuatro años, pero no ganó entre quienes dijeron que se mantuvo igual o mejoró. Ganó el 68% de quienes dijeron que la economía estaba “no tan bien” o “mala”. Ganó el 49% de los votantes que ganan menos de $50,000 o $100,000 al año frente al 48% de Harris. Ganó el 54% de los votantes sin educación universitaria (Gráfico 4). Obtuvo el 45% del voto latino, frente al 13% en 2020 y al 17% en 2016 (Gráfico 5).   Gráfico 4 Trump gana a los votantes de clase trabajadora y sin educación universitaria El regreso histórico de Trump: Lo que nos llama la atención El regreso histórico de Trump: Lo que nos llama la atención     Gráfico 5 Latinos inclinándose hacia el Partido Republicano por motivos económicos El regreso histórico de Trump: lo que nos llama la atención El regreso histórico de Trump: lo que nos llama la atención   En más del 70% de las elecciones en todo el mundo desde que la inflación regresó en 2022, el partido gobernante ha perdido escaños, y solo en la mitad de los casos el partido gobernante se ha mantenido en el poder (Tabla 1). Las elecciones de Estados Unidos y Japón en las últimas dos semanas reforzaron el hecho de que la inflación es negativa para los partidos incumbentes, y en el caso de Estados Unidos fue letal. Tabla 1 Los incumbentes en todo el mundo perdieron la reelección El regreso histórico de Trump: lo que nos llama la atención El regreso histórico de Trump: lo que nos llama la atención     Gráfico 6 Las amenazas a la democracia se anularon mutuamente El histórico regreso de Trump: lo que nos llama la atención El histórico regreso de Trump: lo que nos llama la atención   Si bien las encuestas a pie de urna muestran que la democracia fue el tema principal en la elección, con el 35% de los votantes diciendo que importaba más frente al 31% que indicó la economía, los votantes estaban divididos sobre cómo interpretaron la amenaza a la democracia. Entre quienes pensaban que la democracia estaba “muy amenazada” en lugar de “algo amenazada”, el 50% votó por Trump y el 48% votó por Harris (Gráfico 6). En otras palabras, los votantes reaccionaron tan negativamente, o incluso más negativamente, a los intentos de la administración Biden de encarcelar al presidente Trump como a los alborotadores del Capitolio del 6 de enero de 2021. Con la opinión dividida sobre la democracia, la economía resultó decisiva aunque inusualmante ocupó el segundo lugar en importancia. Las mujeres no salvaron el día para Harris. La decisión de la Corte Suprema de recortar el acceso al aborto tuvo un impacto importante en 2022, pero fue un viento a favor que se desvaneció en 2024, debido a mayores preocupaciones por la economía (Gráfico 7).   Gráfico 7 La identidad de género por sí sola no pudo salvar a Harris (ni a Clinton) El regreso histórico de Trump: lo que nos llama la atención El regreso histórico de Trump: lo que nos llama la atención     Gráfico 8 Harris perdió a las mujeres blancas, incluso en suburbios críticos El regreso histórico de Trump: lo que nos llama la atención El regreso histórico de Trump: lo que nos llama la atención   Los votantes separaron la elección presidencial de la cuestión del aborto, tanto en general como en estados específicos que tuvieron referendos sobre el aborto. En general, los votantes aprobaron restricciones a los abortos de término tardío pero rechazaron propuestas estrictas contra el aborto; y en los estados azules ampliaron el acceso al aborto. Pero Harris perdió a las mujeres blancas por 5 puntos porcentuales frente a Trump, y a las mujeres blancas suburbanas por cuatro puntos porcentuales, un golpe demoledor para su estrategia de campaña (Gráfico 8). Hemos planteado esta elección como una elección entre “liderazgo” y “consenso”, o el gobierno del “hombre fuerte” frente al gobierno por comité. Los estadounidenses claramente eligieron a Trump, con todos sus defectos bien conocidos, en lugar de Harris, una representante poco inspiradora del grupo intelectual del Partido Demócrata. La mayoría de los votantes dijo que eligieron en función de quién podía liderar y quién podía traer el cambio necesario, más que por quién tenía buen juicio o se preocupaba por ellos personalmente. Trump ganó ambas categorías anteriores (Gráfico 9). Los picos históricos de polarización y división política han llevado a una demanda de un tomador de decisiones.   Gráfico 9 Los votantes querían a un ‘hombre fuerte’, no a un ‘comité secreto’ El regreso histórico de Trump: Lo que llama nuestra atención El regreso histórico de Trump: Lo que llama nuestra atención   Este punto, y el estatus de Trump como presidente en su segundo mandato no elegible para la reelección, sugiere que es probable que ejerza la autoridad ejecutiva de forma agresiva tanto en el país como en el extranjero, para bien o para mal. Implicaciones para la inversión Las implicaciones para la inversión dependen en gran medida del control de la Cámara, pero una trifecta republicana es cada vez más probable en este punto, incluso si su margen en la Cámara es pequeño. Sabemos que Trump utilizará el poder ejecutivo para desregular la economía así como para imponer aranceles al comercio exterior. El S&P 500 sube un 2% al momento de escribir. Trump definitivamente podrá extender sus recortes fiscales de 2017, que expiran en 2025, a raíz de la reelección. El resultado sería al menos una leve flexibilización fiscal (Gráfico 10).   Gráfico 10 El déficit presupuestario de Trump crecerá mucho si hay una barrida total, poco si los demócratas ganan la Cámara El déficit presupuestario de Trump crecerá mucho si hay una barrida total, y poco si los demócratas ganan la Cámara de Representantes. El déficit presupuestario de Trump crecerá mucho si hay una barrida total, y poco si los demócratas ganan la Cámara de Representantes.   Suponiendo que el Partido Republicano gane la Cámara, la relajación fiscal se ampliará significativamente, ya que los republicanos podrían usar el procedimiento de reconciliación presupuestaria para cumplir algunas de las promesas de campaña de Trump de recortar impuestos sobre los ingresos del Seguro Social, a las empresas, a las horas extra y a las propinas y gratificaciones. Si se le da el control total, Trump recortaría el gasto gubernamental para ayudar a pagar las reducciones de impuestos. Se dice que nombrará al empresario tecnológico Elon Musk para supervisar un gran esfuerzo para agilizar el gobierno y recortar costos. Marko Papic, director de nuestro nuevo servicio GeoMacro, argumenta que la salvaje expansión fiscal de los años de Covid-19 se revertirá al menos por el momento. En última instancia, sin embargo, la administración Trump no reducirá el gasto más de lo que reduce los ingresos, o de lo contrario impondrá un lastre fiscal a la economía y la desacelerará. Por lo tanto, los inversores pueden contar con al menos un déficit presupuestario algo mayor, y por ende el movimiento alcista en los rendimientos está justificado como una reacción a corto plazo. Como presidente en un segundo mandato, Trump puede asumir mayores riesgos que en su primer mandato. Pero su legado depende de un auge económico y de una victoria republicana en 2028. Así que los inversores pueden asumir que el proyecto de ley fiscal republicano aumentará el déficit en términos netos para estimular la economía al menos de forma marginal. Tiene sentido que el rendimiento del Treasury a 10 años haya subido 17 puntos básicos de la noche a la mañana y que la curva de rendimientos se haya empinado, con los rendimientos de corto plazo subiendo 3 puntos básicos (Gráfico 11).   Gráfico 11 Rendimientos del Treasury suben, curva se empina por Trump Rendimientos del Tesoro suben, la curva se empina por Trump Rendimientos del Tesoro suben, la curva se empina por Trump     Gráfico 12 La inmigración será restringida, más o menos El regreso histórico de Trump: lo que nos llama la atención El regreso histórico de Trump: lo que nos llama la atención     Los republicanos también probablemente aprobarán una ley de inmigración con su probable control de la Cámara. La decisión de Trump de tumbar el proyecto bipartidista negociado por Biden a principios de este año dio resultado. Esto puede convertirse en una victoria rápida en 2025, incluso si su margen en la Cámara es estrecho, ya que el apetito de los demócratas por obstruir disminuirá dado que la inmigración ha probado ser una de sus talones de Aquiles. Solo el 11% de los votantes dijo que la inmigración fue el tema principal en esta elección: no fue lo que produjo la victoria de Trump. Solo el 39% de los votantes dijo que los inmigrantes ilegales deberían ser deportados (Gráfico 12). Esto demostró que el proyecto de ley moderado ya negociado es más probable que pase y que Trump puede obtener una victoria rápida en la frontera. Los inversores deberían referirse a nuestras recientes “hojas de referencia” para conocer las principales perspectivas (Tabla 2), proporcionadas por nuestra estratega de acciones de EE. UU. Irene Tunkel y nuestro estratega de Daily Insights Felix Vezina-Poirier. Nuestra propia hoja de referencia sobre los dos candidatos destaca el impacto generalmente negativo de Trump en el mercado de bonos y nuestra visión de que el conflicto en Oriente Medio se intensificará más temprano que tarde y eventualmente causará importantes shocks en el suministro de petróleo (Tabla 3). Tabla 2 Hoja de referencia de acciones de EE. UU. El regreso histórico de Trump: lo que nos llama la atención El regreso histórico de Trump: lo que nos llama la atención   Tabla 3 Por qué a los tenedores de bonos no les gustará Trump El regreso histórico de Trump: lo que nos llama la atención El regreso histórico de Trump: lo que nos llama la atención   Estados Unidos ha dado no solo un mandato electoral sino también un mandato popular a una agenda de unilateralismo y nacionalismo económico que implica al menos algo de estímulo en el país y un eventual aumento de las barreras arancelarias que inicialmente causará un shock negativo al crecimiento en el extranjero. Los inversores deberían favorecer tácticamente los activos estadounidenses y luego reevaluar una vez que estos desarrollos estén convincentemente descontados, lo cual en el caso de los aranceles podría ocurrir tan pronto como el Día Uno. Matt Gertken Estratega político jefe de EE. UU.mattg@bcaresearch.com  Sígueme enLinkedIn & X  

Trump’s resounding victory brings a popular mandate that ensures deregulation and higher trade tariffs. Higher budget deficit and immigration reform are also in the cards as the Republicans look like they may squeak a thin margin in the House of Representatives. Foreign policy will become more unilateral, with US assets outperforming initially.

As markets settle into waiting mode for the US election, we provide a concise but not exhaustive cheatsheet for what to expect as the results come out. Our US & Geopolitical strategists’ two most likely outcomes are a “Red Sweep” (GOP White House and…
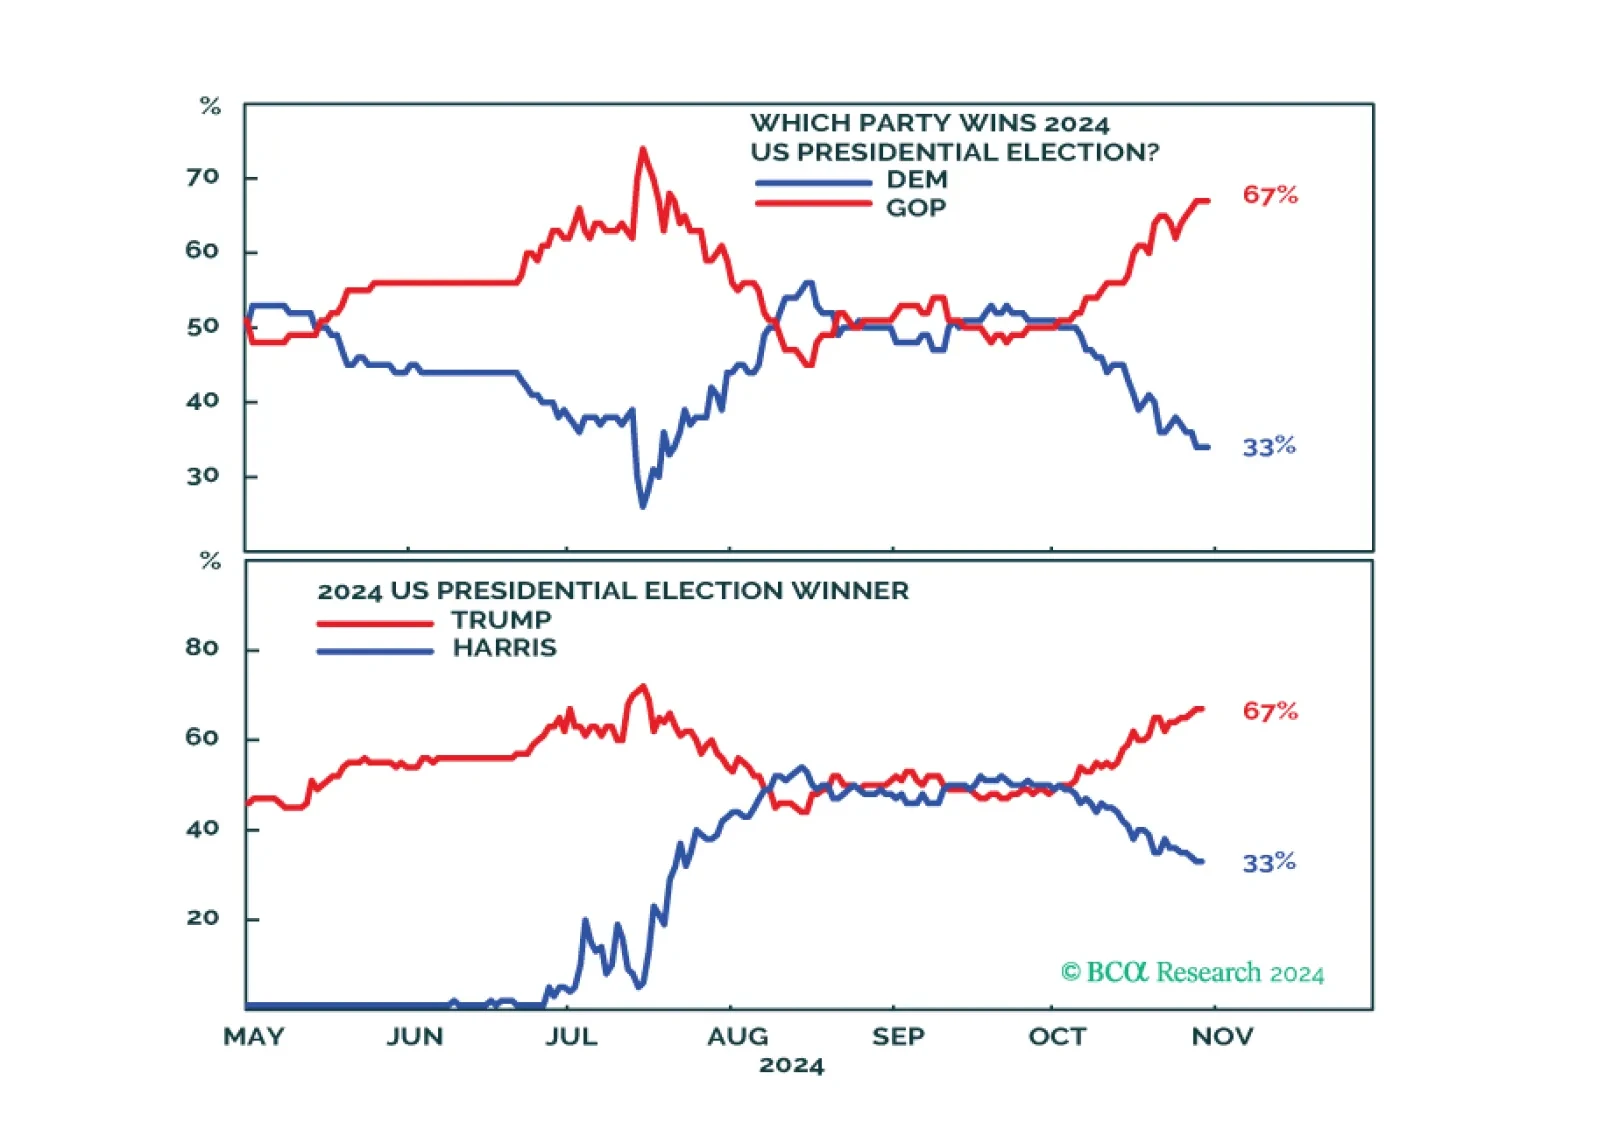
Perspectiva Perspectiva: Trump puede ser el favorito, pero Harris ahora está subestimada. El Senado tiene una alta probabilidad de pasar a los republicanos – Harris quedaría bloqueada si lograra la victoria. Si Trump gana será una barrida total. Espere volatilidad a corto plazo. Actualización del modelo de la elección presidencial Gráfico 1 Trump tiene mayores probabilidades de ganar, pero Harris está subestimada Trump tiene la ventaja, pero Harris está subestimada Trump tiene la ventaja, pero Harris está subestimada Si bien reconocemos que el presidente Trump es el favorito para la victoria en base a su reciente ascenso en las encuestas de los estados bisagra, no creemos que esté fuertemente favorecido. Si acaso, Harris ahora está subestimada, con los mercados de apuestas colocándola en un 33% de probabilidades, mientras que nosotros no la situaríamos por debajo del 45% (Gráfico 1). Nuestro modelo cuantitativo de la elección presidencial de 2024 aún favorece ligeramente a los demócratas. El modelo predice que los demócratas retendrán el control de la Casa Blanca con 303 votos del Colegio Electoral (Gráfico 2). El modelo depende en gran medida de la actividad económica en cada estado, la cual se mantiene bien en la mayoría de los estados y por tanto implica una probabilidad razonable de que los demócratas reclamen varios estados clave. Aunque el modelo todavía predice el mismo resultado que nuestra última actualización en septiembre, ha habido algunos desarrollos notables desde entonces. Las probabilidades objetivas que otorga nuestro modelo a que los demócratas tomen la Casa Blanca cayeron ligeramente hasta el 55% ahora. Gráfico 2 Nuestro modelo cuantitativo todavía inclina la balanza hacia los demócratas para la Casa Blanca Trump Tiene la Ventaja, Pero Harris Está Subestimada Trump Tiene la Ventaja, Pero Harris Está Subestimada Gráfico 3 Las probabilidades de los demócratas cayeron en la mayoría de los estados Trump tiene la ventaja, pero Harris está subestimada Trump tiene la ventaja, pero Harris está subestimada Lo más importante es que, en el último mes, las probabilidades de que los demócratas ganen disminuyeron en 49 estados, y solo aumentaron en Connecticut (Gráfico 3). En 24 estados, el cambio mes a mes en las probabilidades de los demócratas fue mayor a 0.05 puntos porcentuales. Los estados clave presenciaron la mayor caída en las probabilidades de los demócratas de ganar (Gráfico 4). Las probabilidades de los demócratas se redujeron más en Michigan entre todos los estados, disminuyendo en más de dos puntos porcentuales desde septiembre. La caída en las probabilidades fue superior a 0.8 puntos porcentuales en todos los estados bisagra excepto Arizona. Aunque en esta actualización Wisconsin no “cambió” a los republicanos. Las probabilidades de los demócratas en este estado cayeron del 52% al 50.8%, justo por encima del umbral del 50% de ganador-se-lo-lleva-todo. La caída de la aprobación de Biden y el deterioro de las economías de los estados bisagra fueron los dos factores más importantes detrás de la disminución de las probabilidades de los demócratas de ganar. Tras tres meses de recuperación, la aprobación de Biden se inclinó a la baja en septiembre (Gráfico 5). Su índice de aprobación cayó del 42% en septiembre al 41% en octubre. Esto es un movimiento inusual. Históricamente, la aprobación pública de un presidente que se retiró de la contienda aumenta en los últimos meses de su mandato, como experimentaron Truman y Johnson. La caída en la aprobación de Biden provocó una pequeña reducción en las probabilidades de victoria de los demócratas. Esto también es una señal preocupante para la fórmula Harris y para el Partido Demócrata. Aunque Biden se retiró de la contienda, su índice de aprobación sigue reflejando en gran medida las opiniones de los votantes sobre el partido en el poder y el estado de la nación. Gráfico 4 Las probabilidades de los demócratas cayeron en todos los estados clave Trump tiene la ventaja, pero Harris está subestimada Trump tiene la ventaja, pero Harris está subestimada Gráfico 5 La aprobación de Biden se inclina a la baja Trump tiene la ventaja, pero Harris está subestimada Trump tiene la ventaja, pero Harris está subestimada Gráfico 6 Los estados del "Rust Belt" continuaron deteriorándose Los estados del "Rust Belt" continuaron perdiendo terreno Los estados del "Rust Belt" continuaron perdiendo terreno El índice coincidente estatal se desplomó en los estados clave en los últimos meses y en septiembre continuó cayendo (Gráfico 6). Arizona siguió siendo el único estado bisagra que crecía más rápido que el promedio nacional, lo que explica por qué las probabilidades de los demócratas disminuyeron menos en Arizona. Pero aun así, el índice coincidente estatal de Arizona estaba cayendo en septiembre. El índice coincidente estatal de Michigan continuó contrayéndose, una señal muy preocupante para la campaña de Harris. La economía de Nevada también estaba cayendo rápidamente, acercándose a territorio negativo. Wisconsin, Georgia y Pensilvania crecían por debajo del nivel nacional de Estados Unidos. La aprobación de Biden se redujo, reflejando el sentimiento público hacia el partido en el poder. Las condiciones económicas continuaron deteriorándose en los estados del "Rust Belt", que son la región esencial para esta elección. Es importante señalar que nuestro modelo utiliza el Índice Coincidente Estatal publicado por la Fed de Filadelfia para el componente económico. La Fed de Filadelfia publicó los datos de septiembre el 25 de octubre. Esto significa que existe un retraso de un mes en los datos económicos a nivel estatal.  Conclusión: Aunque nuestro modelo favorece ligeramente a los demócratas, el cambio de impulso en los últimos meses es mala noticia para ellos. Combinado con la mejora de Trump en las encuestas nacionales y en los estados bisagra, hemos decidido de forma subjetiva apartarnos de nuestro modelo y sostener que los republicanos tienen una ligera ventaja para ganar la Casa Blanca. Pero no sobreestimamos las probabilidades de Trump. Seguiríamos asignando a Harris un 45%, lo que significa que está subestimada por el consenso de la industria financiera. Actualización del modelo del Senado Nuestro modelo para el Senado todavía predice un Senado republicano con una mayoría de 52-48 (Gráfico 7). Esto no ha cambiado en varios meses. Estamos de acuerdo con el modelo. Gráfico 7 Nuestro modelo favorece al Partido Republicano para el Senado Trump tiene la ventaja, pero Harris está subestimada Trump tiene la ventaja, pero Harris está subestimada La aprobación neta de Biden cayó de -13.5% en septiembre a -15.1% ahora, arrastrando a la baja las probabilidades de los demócratas de retener el Senado. Otra mala noticia para los demócratas es que los republicanos están recuperando terreno rápidamente en la encuesta genérica para el Congreso (Gráfico 8). Gráfico 8 Los republicanos se acercan a los demócratas Republicanos se acercan a los demócratas Republicanos se acercan a los demócratas Los cambios mes a mes en el Senado tampoco parecieron favorables para los demócratas en octubre (Gráfico 9). Debido a los factores negativos discutidos más arriba, sus probabilidades cayeron en la mayoría de las contiendas senatoriales. Gráfico 9 Las probabilidades de los demócratas cayeron en la mayoría de las contiendas al Senado Trump Tiene La Ventaja, Pero Harris Subestimada Trump Tiene La Ventaja, Pero Harris Subestimada Gráfico 10 Las probabilidades de los demócratas de ganar en las contiendas clave al Senado cayeron Trump tiene la ventaja, pero Harris está subestimada Trump tiene la ventaja, pero Harris está subestimada Al igual que en el modelo presidencial, las probabilidades de los demócratas también cayeron en todas las contiendas senatoriales críticas (Gráfico 10). Al comparar la predicción de nuestro modelo con las encuestas en tiempo real de las contiendas senatoriales, el resultado es consistente en todos los estados ahora (Gráfico 11). En Ohio, el senador titular Sherrod Brown (D) está ahora técnicamente empatado con el contendiente republicano Bernie Moreno. En las encuestas más recientes, Moreno (R) va ligeramente por delante de Brown (Gráfico 12). Además, Trump también está por delante de Harris en Ohio y JD Vance es de Ohio. Si Trump gana la Casa Blanca, Moreno capturará el escaño del Senado de Ohio.  Gráfico 11 Las encuestas en tiempo real confirman la predicción de nuestro modelo para el Senado Trump tiene la ventaja, pero Harris está subestimada Trump tiene la ventaja, pero Harris está subestimada Gráfico 12 Probable victoria republicana en la contienda al Senado de Ohio Trump tiene la ventaja, pero Harris está subestimada Trump tiene la ventaja, pero Harris está subestimada Dado que los republicanos tienen asegurada la victoria en Virginia Occidental, es muy probable que ganen en Montana, y las mismas tendencias refuerzan a los titulares republicanos en Florida y Texas, la implicación es al menos 52 escaños en el Senado. Es posible una mayoría mayor. Conclusión: Es probable que los republicanos ganen el Senado, según tanto nuestro modelo como las encuestas en tiempo real. Habiendo rebajado las probabilidades de una Casa Blanca demócrata, aún es más difícil para los demócratas retener el control del Senado. En otras palabras, si Harris gana la Casa Blanca estará bloqueada por el Senado, mientras que si Trump gana la Casa Blanca, los republicanos tienen aún más probabilidades de ganar el Senado y mantener la Cámara, resultando en una barrida total. Actualización del modelo de la Cámara Espera … nuestro modelo cuantitativo para la Cámara sugiere que los republicanos perderán 16 escaños y por tanto su mayoría (Tabla 1). ¿Por qué creemos que una victoria de Trump significa una barrida republicana? Tabla 1 Nuestro modelo favorece a los demócratas, pero subjetivamente favorecemos a los republicanos para retener el control de la Cámara Trump lleva la delantera, pero Harris está subestimada Trump lleva la delantera, pero Harris está subestimada Primero, nuestro modelo para la Cámara es diferente de nuestros modelos presidencial y del Senado: no incorpora datos económicos ni estima probabilidades. Por ejemplo, mientras que nuestro modelo presidencial aún favorece a los demócratas, lo hace solo ligeramente, y cada vez menos debido al deterioro de la aprobación presidencial y de la actividad económica en estados clave. Nuestro modelo para la Cámara no reacciona a estos cambios. Muchos clientes con los que hablamos enfatizan que los republicanos podrían perder cinco escaños en California y dos o tres escaños en Nueva York, dejando a los demócratas solo a siete u ocho escaños de la mayoría en la Cámara. Si Trump gana la Casa Blanca, la razón es porque se llevó los estados del Medio Oeste al demostrarse que los votantes estaban molestos por la inflación y la economía (así como por la inmigración y el comercio). Por ejemplo, tanto Trump como los candidatos republicanos al Senado están viendo un aumento de sus probabilidades de ganar en Ohio y Michigan, como se señaló arriba. En este contexto, los republicanos mantendrán sus escaños del Congreso en el Medio Oeste y al menos algunas de sus ganancias en estados azules. Será más probable que ganen escaños disputados de los demócratas, o incluso que arrebat en algunos distritos que tienden a los demócratas. Para obtener la mayoría necesitan ganar 27 de los 41 escaños que son neutrales o inclinan a la derecha, según el Cook Political Report. Ganar algo más de la mitad es manejable si el país cree que necesita un cambio de rumbo y la economía está funcionando mal, que es lo que muestran las encuestas en los estados bisagra. Las probabilidades de que los republicanos ganen la Casa Blanca y el Senado pero pierdan la Cámara se cotizan en 15% según sitios de apuestas en línea. Esa no es una probabilidad alta y subjetivamente la situaríamos más baja. Conclusión: Es probable que los republicanos ganen la Cámara si ganan la Casa Blanca y el Senado. Nuestro modelo para la Cámara probablemente está sobreestimando las pérdidas republicanas. Conclusiones de inversión Tácticamente, en preparación para una victoria ajustada de Trump, recomendamos tomar posiciones largas en el DXY. Sobreponderar acciones del sector Materiales, el sector con más probabilidades de beneficiarse de una barrida republicana (47% de probabilidades). Sobreponderar acciones de valor respecto a las de crecimiento. Sobreponderar las small caps estadounidenses frente a las small caps globales. Sobreponderar TIPS frente a bonos del Tesoro con duración equivalente.   Yushu Ma Editor asociado yushu.ma@bcaresearch.com Matt Gertken Estratega político principal para EE. UU. mattg@bcaresearch.com Sígueme en LinkedIn & X