Aucune amélioration de l’inflation chinoise
L’IPC et l’IPP de la Chine ont surpris à la hausse vendredi. Les prix à la production ont contracté de -0,8%/an, inchangés par rapport à juin, comparativement aux attentes d’une contraction de -0,9%. Les prix à la consommation ont augmenté de 0,5%/an, au-dessus des attentes de 0,3%.
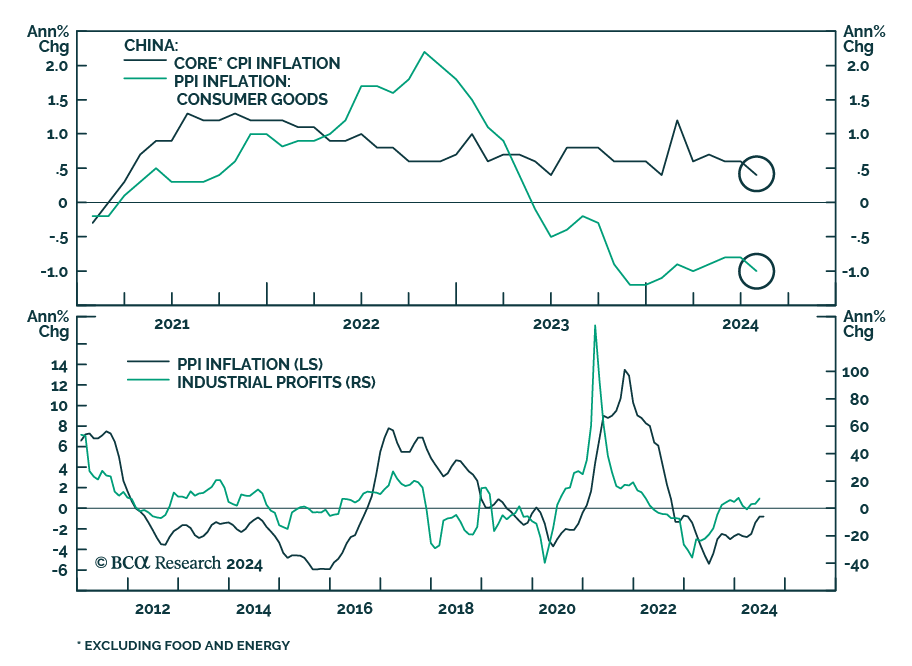
L’indice des prix à la consommation a atteint son taux de variation le plus élevé depuis février, tandis que les prix à la production se contractent au rythme le plus lent depuis décembre 2022 pendant deux mois consécutifs. Cela soulève la question : la Chine se relève-t-elle?
Comme l’a noté Jing Sima, stratège en investissement chinois de BCA lors de la discussion de BCA Live & Unfiltered vendredi, la réponse est probablement « non ». La majeure partie de l’accélération de l’IPC peut être attribuée aux fluctuations des prix des aliments et de l’énergie. L’IPC de base et l’IPP des biens de consommation ont tous deux ralenti en juillet, ce qui prouve encore que les ménages chinois restent difficiles.
D’un autre côté, les exportations et la contraction relativement lente des prix à la production ont stimulé la hausse des profits industriels. Cependant, ce vent favorable s’estompera en raison de la baisse de la demande mondiale et d’une économie intérieure toujours stagnante. De plus, une possible deuxième présidence Trump s’accompagnerait de lourds tarifs, limitant les exportations vers les États-Unis et potentiellement vers l’UE.
Cependant, nos stratèges de China Investment ont récemment modernisé les actions onshore à une surpondération et les actions offshore à neutres au sein d’un portefeuille mondial d’actions, sur la base que les actions chinoises sont déjà survendues et ont la possibilité de surperformer les actions mondiales dans le contexte d’une vente massive d’actions mondiales.